



Ringkasan Eksekutif:
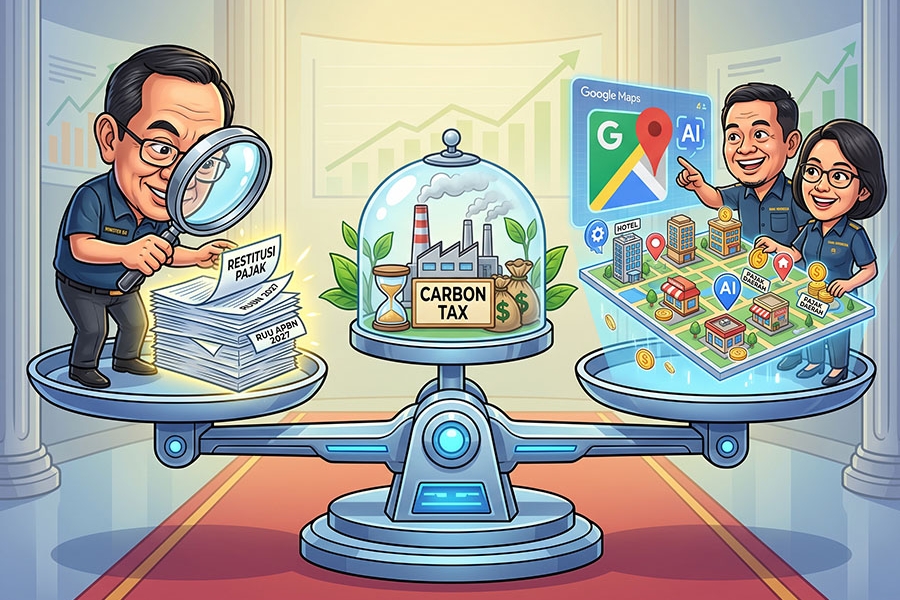
DPR dan pemerintah menyepakati ketentuan dalam RUU APBN 2027 yang mempertegas kewenangan Menteri Keuangan untuk melakukan pemeriksaan dan audit, termasuk audit khusus atas restitusi pajak. Di sisi lain, Bank Indonesia memperkenalkan inovasi berbasis kecerdasan buatan dan pemetaan spasial untuk mengidentifikasi potensi pajak daerah yang belum tergali. Sementara itu, Kementerian Keuangan masih menunda penerapan pajak karbon dengan mempertimbangkan kesiapan sektor energi serta potensi dampaknya terhadap subsidi dan kompensasi energi, anggaran negara, serta harga energi.
Badan Anggaran DPR RI bersama pemerintah menyepakati ketentuan dalam Rancangan Undang-Undang APBN 2027 yang mempertegas kewenangan Menteri Keuangan untuk melakukan pemeriksaan dan/atau audit penerimaan negara, termasuk audit khusus dalam rangka pengembalian kelebihan pembayaran pajak atau restitusi. Ketentuan tersebut tercantum dalam Pasal 37 RUU APBN 2027 dan melanjutkan kewenangan serupa yang telah diatur sejak APBN 2026. Ketentuan lebih lanjut mengenai pemeriksaan atau audit penerimaan negara, termasuk tata cara pengembalian kelebihan pembayaran pajak dalam pemeriksaan atau audit khusus, akan diatur melalui Peraturan Menteri Keuangan.
Pengaturan tersebut sejalan dengan langkah pemerintah yang lebih berhati-hati dalam pencairan restitusi setelah realisasinya mencapai Rp361 triliun pada 2025 dan dikaitkan dengan tekanan penerimaan pajak yang menyebabkan shortfall sebesar Rp271,7 triliun. Salah satu upaya pengetatan dilakukan melalui PMK Nomor 28 Tahun 2026 yang mengubah sejumlah persyaratan restitusi dipercepat sejak 1 Mei 2026. Hingga 31 Agustus 2026, restitusi yang telah dicairkan mencapai Rp191,82 triliun, turun 37% secara tahunan dibandingkan Rp304,29 triliun pada periode yang sama tahun sebelumnya. Meski pencairan dilakukan lebih prudent, DJP menegaskan bahwa restitusi tetap diberikan sepanjang wajib pajak dapat membuktikan adanya kelebihan pembayaran dan didukung dokumen transaksi yang sesuai dengan ketentuan.
Selain penguatan pengawasan terhadap restitusi pajak di tingkat pusat, pemanfaatan teknologi juga mulai diarahkan untuk mengidentifikasi potensi penerimaan pajak di tingkat daerah.
Bank Indonesia (BI) memperkenalkan inovasi berbasis artificial intelligence (AI) untuk mendeteksi potensi pajak daerah yang belum tergali. Inovasi yang dikembangkan oleh tim dari Pusat Inovasi Digital Indonesia (PIDI) tersebut menggabungkan teknologi AI, pemetaan spasial melalui Google Maps, dan pencocokan dengan data penerimaan pajak milik pemerintah daerah. Sistem ini dapat memetakan objek komersial seperti hotel dan restoran yang memiliki kewajiban perpajakan daerah, termasuk Pajak Bumi dan Bangunan (PBB), kemudian mencocokkannya dengan data penerimaan pajak untuk mengidentifikasi potensi yang belum tergali.
Inovasi tersebut menjadi salah satu dari 80 karya inovasi digital terbaik dalam program PIDI yang dipamerkan pada FEKDI x IFSE 2026. Proses seleksi dilakukan dari sekitar 2.000 proposal yang kemudian disaring menjadi 800 proposal sebelum dikurasi lebih lanjut hingga terpilih 80 karya. Dari 80 karya tersebut, 10 inovasi terbaik memperoleh penghargaan khusus dari Bank Indonesia. Inovasi deteksi pajak daerah tersebut juga menarik perhatian sejumlah pimpinan daerah yang hadir dalam acara tersebut.
Selain pemanfaatan teknologi untuk menggali potensi penerimaan pajak daerah, pemerintah juga masih mempertimbangkan kesiapan dalam menerapkan instrumen pajak karbon di tengah tantangan sektor energi nasional.
Penerapan pajak karbon di Indonesia masih ditunda meskipun telah memiliki dasar hukum melalui Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (UU HPP) dan semula dijadwalkan berlaku mulai 1 April 2022. Kementerian Keuangan mempertimbangkan kondisi sektor energi Indonesia yang hingga kini masih bergantung pada batu bara dan bahan bakar fosil. Penerapan harga karbon dalam kondisi tersebut berpotensi meningkatkan biaya pembangkitan listrik dan bahan bakar fosil, yang selanjutnya dapat menambah kebutuhan subsidi dan kompensasi energi serta memberikan tekanan terhadap anggaran negara. Kenaikan biaya tersebut juga berpotensi diteruskan kepada masyarakat melalui kenaikan harga energi, barang, dan jasa.
Untuk sementara, pemerintah memprioritaskan penguatan pasar karbon, termasuk pasar karbon sukarela melalui IDX Carbon, yang dinilai lebih fleksibel dan adaptif serta diharapkan dapat memberikan sinyal harga karbon dengan risiko distorsi ekonomi yang lebih rendah. Penerapan pajak karbon akan dilakukan setelah sejumlah prasyarat terpenuhi, antara lain kesiapan sistem pengukuran, pelaporan, dan verifikasi (measurement, reporting, and verification/MRV), sistem registri, serta tersedianya alternatif bagi sektor energi dan industri untuk beralih dari energi fosil.
Ketiga perkembangan tersebut menunjukkan adanya penguatan pengelolaan penerimaan negara dan daerah melalui pendekatan yang berbeda, mulai dari peningkatan pengawasan restitusi, pemanfaatan teknologi dan data untuk mengidentifikasi potensi pajak daerah, hingga persiapan penerapan instrumen pajak karbon. Masing-masing kebijakan juga mempertimbangkan aspek yang berbeda, mulai dari kepatuhan dan validitas dokumen perpajakan hingga kesiapan teknologi, sistem, sektor energi, serta dampaknya terhadap anggaran dan perekonomian.
Bagi dunia usaha, perkembangan tersebut menunjukkan semakin pentingnya kepatuhan, ketersediaan data, dan dokumentasi yang akurat dalam memenuhi kewajiban perpajakan. Pada saat yang sama, perkembangan regulasi terkait restitusi, pemanfaatan teknologi dalam pemetaan potensi pajak daerah, dan rencana penerapan pajak karbon menjadi aspek yang perlu diperhatikan oleh wajib pajak dan pelaku usaha seiring dengan dinamika kebijakan perpajakan di Indonesia.









 tpc.consulting
 tpc.consulting
 info@taxindo.co.id