




Ringkasan Eksekutif:
Kementerian Keuangan menetapkan tiga prioritas reformasi perpajakan untuk mendukung target pertumbuhan ekonomi sebesar 6% pada 2027 sekaligus mempertahankan disiplin fiskal. Pemerintah juga mengevaluasi skema insentif tax holiday dan tax allowance untuk menyesuaikannya dengan penerapan Pajak Minimum Global serta perubahan struktur ekonomi menuju ekonomi digital. Di sisi lain, perluasan basis pajak melalui formalisasi sektor informal menghadapi tantangan kualitas institusi, integrasi data, koordinasi antarkementerian, dan kepercayaan masyarakat terhadap penyelenggara negara.
Kementerian Keuangan menetapkan tiga prioritas reformasi perpajakan untuk memastikan target asumsi makro dalam Anggaran Pendapatan dan Belanja Negara (APBN) dapat tercapai di tengah ketidakpastian ekonomi global. Kondisi tersebut dipengaruhi oleh berbagai tekanan, mulai dari ketegangan geopolitik, perang dagang, volatilitas harga komoditas, hingga tingginya suku bunga global yang dapat berdampak pada aktivitas ekonomi, penerimaan pajak, serta beban subsidi dan biaya pembiayaan APBN. RAPBN 2027 menargetkan pertumbuhan ekonomi sebesar 6% dengan target defisit sebesar 2,4%, sehingga reformasi perpajakan menjadi salah satu prioritas untuk mendukung pertumbuhan ekonomi sekaligus mempertahankan disiplin fiskal.
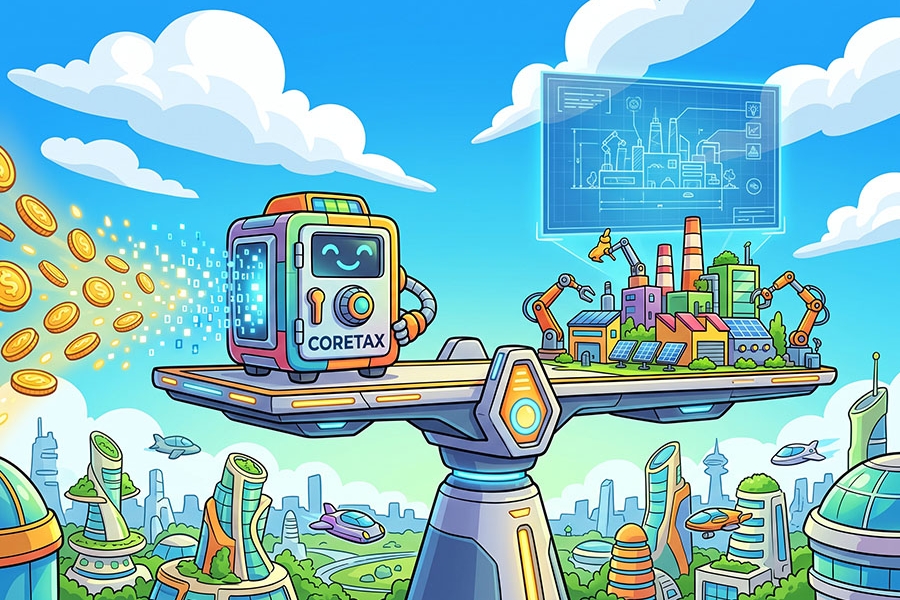
Prioritas pertama adalah modernisasi administrasi dan kemudahan kepatuhan melalui Coretax untuk meningkatkan pengalaman wajib pajak, termasuk kemudahan dalam proses registrasi, pelaporan, pembayaran, serta penyelesaian kendala administrasi. Prioritas kedua mencakup perluasan basis pajak dan penguatan kepatuhan melalui pemanfaatan data administratif dan third-party data yang dikombinasikan dengan pengawasan berbasis risiko untuk mengidentifikasi tax gap, disertai evaluasi terhadap kebijakan insentif pajak. Sementara itu, prioritas ketiga diarahkan pada pembangunan sistem perpajakan yang adil, dapat diprediksi, dan adaptif melalui penguatan kerja sama perpajakan lintas negara, kepastian hukum, resolusi sengketa, serta pemanfaatan kecerdasan buatan (AI) dan big data untuk mengoptimalkan potensi penerimaan negara. Reformasi tersebut juga didorong melalui kolaborasi antara Direktorat Jenderal Pajak, Direktorat Jenderal Strategi Ekonomi dan Fiskal, akademisi, serta peneliti dengan mengedepankan kebijakan berbasis bukti.-
Modernisasi administrasi perpajakan melalui Coretax juga diikuti dengan evaluasi terhadap skema insentif perpajakan agar tetap sesuai dengan perkembangan aturan perpajakan internasional.
Pemerintah Indonesia mengevaluasi kembali skema pemberian insentif tax holiday dan tax allowance untuk menyesuaikannya dengan penerapan Pajak Minimum Global atau Global Minimum Tax (GMT) dengan tarif pajak efektif minimum sebesar 15%. Staf Ahli Kementerian Keuangan menjelaskan bahwa peningkatan tax expenditure Indonesia, dari sekitar Rp293 triliun pada 2021 menjadi estimasi Rp564 triliun pada 2026, menjadi perhatian dalam mengevaluasi apakah insentif yang diberikan kepada industri sudah tepat sasaran. Pemerintah perlu menjaga keseimbangan antara upaya menarik investasi produktif dan menjaga penerimaan negara di tengah perubahan lanskap perpajakan global.
Sebagai bagian dari penyesuaian tersebut, Kementerian Keuangan mempertimbangkan skema insentif alternatif seperti cash credit atau tax credit yang lebih sesuai dengan struktur GMT. Kemenkeu juga menyoroti perlunya desain insentif yang relevan dengan perubahan struktur bisnis dan perkembangan ekonomi digital. Ke depan, kebijakan insentif perpajakan akan berlandaskan empat prinsip, yaitu keselarasan internasional, relevansi strategis, prinsip 3T (Timely, Targeted, Temporary), serta evaluasi berkelanjutan untuk memastikan manfaat ekonomi dari setiap insentif.-
Selain mengevaluasi skema insentif perpajakan, pemerintah juga menghadapi tantangan dalam mendorong pelaku usaha informal masuk ke dalam sistem ekonomi dan perpajakan formal.
Upaya memperluas basis pajak melalui formalisasi sektor informal masih menghadapi kendala berupa kualitas institusi dan krisis kepercayaan masyarakat terhadap penyelenggara negara. Pengamat ekonomi Universitas Gadjah Mada menyoroti besarnya peran UMKM dalam perekonomian domestik. UMKM disebut menyumbang sekitar 60% terhadap Produk Domestik Bruto (PDB) dan menyerap hingga 97% tenaga kerja nasional, tetapi sebagian besar masih berstatus informal. Persoalan tersebut juga diperumit oleh regulasi UMKM yang saling tumpang tindih serta perbedaan definisi berdasarkan aset, omzet, maupun jumlah tenaga kerja. Dalam pendekatan coordination game, pemerintah perlu mengambil langkah awal melalui penyediaan layanan publik dan insentif yang optimal untuk mendorong pelaku usaha masuk ke sistem formal dan meningkatkan kepatuhan pajak.
Selain itu, penguatan Single Identity Number (SIN) dan interkoneksi data juga menjadi bagian dari upaya tersebut. Interkoneksi data dapat mencakup data kepemilikan kendaraan, pendaftaran tanah atau sertifikat, hingga data pemilik manfaat (beneficial ownership). Namun, upaya integrasi tersebut masih menghadapi kendala berupa lemahnya koordinasi antarkementerian dan sistem birokrasi yang terfragmentasi. Karena itu, desain mekanisme kebijakan perlu berfokus pada perbaikan kualitas institusi dan informasi serta pembangunan kepercayaan pada tingkat nasional.-
Kesimpulannya, ketiga perkembangan tersebut menunjukkan bahwa reformasi perpajakan memasuki fase yang menekankan modernisasi administrasi, penyesuaian kebijakan insentif, serta perluasan basis pajak melalui formalisasi sektor informal. Pemanfaatan Coretax menjadi bagian dari upaya meningkatkan kemudahan kepatuhan, sementara evaluasi tax holiday dan tax allowance dilakukan untuk menyesuaikan kebijakan insentif dengan penerapan Global Minimum Tax (GMT) dan perubahan struktur ekonomi. Di sisi lain, formalisasi sektor informal masih menghadapi tantangan berupa kualitas institusi, integrasi data, koordinasi antarkementerian, serta kepercayaan masyarakat terhadap penyelenggara negara.
Ke depan, arah reformasi perpajakan tidak hanya berkaitan dengan peningkatan penerimaan, tetapi juga pembangunan sistem perpajakan yang adil, dapat diprediksi, dan adaptif terhadap perubahan ekonomi. Penguatan data dan teknologi, penyediaan layanan publik dan insentif yang optimal, kepastian hukum, serta pembangunan kepercayaan menjadi bagian dari upaya untuk memperluas basis pajak dan mendukung pencapaian target pertumbuhan ekonomi sekaligus mempertahankan disiplin fiskal













 tpc.consulting
 tpc.consulting
 info@taxindo.co.id