

Koreksi Pajak Masukan sebesar Rp4.396.796,00 terhadap PT MS oleh otoritas pajak memicu sengketa hukum yang fundamental mengenai perlindungan pembeli beritikad baik. Terbanding mendasarkan koreksi pada hasil konfirmasi Faktur Pajak dari KPP lawan transaksi yang menyatakan "Tidak Ada", merujuk pada ketentuan formal dalam KEP-754/PJ./2001 yang mewajibkan kesesuaian data administrasi antar-KPP.
Namun, sengketa ini bergeser dari sekadar urusan administratif menjadi pengujian substansi ekonomi. PT MS melalui kuasanya memberikan bantahan keras dengan menyajikan bukti material berupa rekening koran yang menunjukkan aliran dana pembayaran PPN kepada vendor, serta surat jalan yang memvalidasi arus barang. Argumentasi PT MS bertumpu pada Pasal 33 UU KUP, yang menyatakan bahwa pembeli tidak dapat dimintai pertanggungjawaban atas pajak yang telah dibayarkan kepada penjual namun tidak disetorkan oleh penjual tersebut ke kas negara.
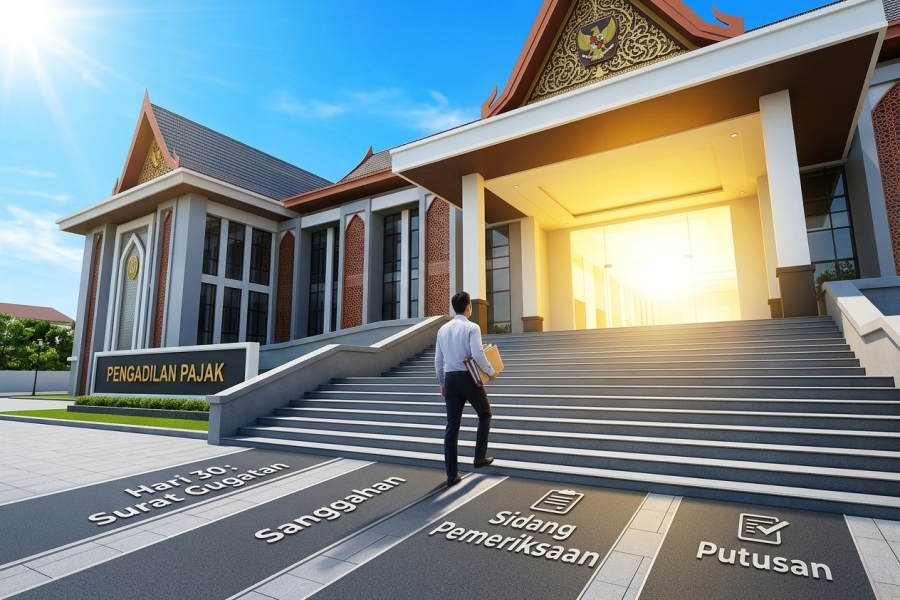
Majelis Hakim Pengadilan Pajak memberikan pendapat hukum yang progresif dengan mengedepankan prinsip substance over form. Majelis menilai bahwa karena PT MS telah membuktikan pembayaran PPN kepada penjual dan adanya transaksi yang nyata, maka hak konstitusional Wajib Pajak untuk mengkreditkan Pajak Masukan harus dilindungi. Kegagalan pelaporan oleh lawan transaksi (PT JBL) merupakan ranah pengawasan otoritas pajak terhadap vendor tersebut, bukan beban bagi pembeli.
Putusan ini memberikan implikasi penting bagi praktik perpajakan di Indonesia: formalitas administrasi tidak boleh menegasikan kebenaran material. Wajib Pajak disarankan untuk senantiasa menyimpan bukti arus uang dan barang secara tertib guna menghadapi potensi koreksi serupa di masa depan. Kemenangan PT MS dengan amar "Kabul Seluruhnya" menjadi preseden kuat bagi perusahaan lain yang menghadapi kendala administratif serupa dengan mitra bisnis mereka.

 tpc.consulting
 tpc.consulting
 info@taxindo.co.id