



Ringkasan Eksekutif:
Pemerintah menargetkan rasio pajak sebesar 9,26% terhadap PDB pada 2027 melalui penguatan administrasi perpajakan dan peningkatan kepatuhan. Sementara itu, relaksasi sanksi administratif PBB-P5L dapat membantu arus kas perusahaan, sedangkan insentif PPN DTP dinilai lebih efektif mendorong penjualan apartemen siap huni daripada peluncuran proyek baru. Dampak kebijakan tersebut bergantung pada efektivitas pelaksanaan, kepastian regulasi, serta kondisi ekonomi dan daya beli masyarakat.
Pemerintah menargetkan penerimaan pajak sebesar Rp2.593,3 triliun pada 2027, setara dengan 9,26% terhadap produk domestik bruto (PDB), tanpa menaikkan tarif atau mengenakan jenis pajak baru. Untuk mencapai target tersebut, Direktorat Jenderal Pajak (DJP) mengupayakan penguatan administrasi perpajakan, perluasan basis pajak, optimalisasi sistem Coretax, serta peningkatan kepatuhan sukarela melalui pendekatan cooperative compliance. Pengawasan berbasis risiko melalui Compliance Risk Management (CRM) juga menjadi salah satu strategi untuk menangani risiko ketidakpatuhan, termasuk pada wajib pajak grup, praktik under-invoicing, dan transaksi afiliasi yang berisiko melibatkan manipulasi transfer pricing.
Namun, pencapaian target tersebut menghadapi tantangan berupa pergeseran model bisnis ke ranah digital, fragmentasi data, kesinambungan reformasi administrasi perpajakan, dan persepsi masyarakat terhadap manfaat penerimaan pajak. Pemerintah telah menerapkan pemungutan PPh atas pedagang melalui empat marketplace, yaitu Tokopedia, Shopee, Lazada, dan Blibli, serta pemungutan PPN atas transaksi digital barang atau jasa dari luar negeri melalui Sistem Pemungutan Pajak Transaksi Digital Luar Negeri (SPP-TDLN). Sejumlah pengamat menilai target tersebut cukup menantang karena pencapaiannya juga dipengaruhi pertumbuhan ekonomi, investasi, harga komoditas, dan kondisi geopolitik. Di tengah upaya memperkuat penerimaan negara, pemerintah juga memberikan relaksasi sanksi administratif pajak, termasuk untuk PBB-P5L, dengan persyaratan tertentu.
Melalui Peraturan Menteri Keuangan (PMK) Nomor 71 Tahun 2026 yang mengubah PMK Nomor 118 Tahun 2024, DJP dapat mengurangi atau menghapus sanksi administratif yang tercantum dalam Surat Ketetapan Pajak (SKP), SKP PBB, Surat Tagihan Pajak (STP), maupun STP PBB. Kebijakan ini mencakup PBB sektor perkebunan, perhutanan, pertambangan minyak dan gas, panas bumi, mineral atau batu bara, serta sektor lainnya. Relaksasi tersebut bukan penghapusan pokok pajak dan tidak mencakup PBB rumah atau tanah yang dibayar masyarakat setiap tahun. Salah satu persyaratannya adalah wajib pajak harus melunasi pajak yang tidak atau kurang dibayar dan menjadi dasar pengenaan sanksi.
Permohonan pengurangan atau penghapusan sanksi harus diajukan secara tertulis dengan mencantumkan jumlah sanksi yang dimohonkan beserta alasannya. Wajib pajak hanya dapat mengajukan satu permohonan untuk setiap SKP, STP, SKP PBB, atau STP PBB, paling lama dua tahun sejak PMK tersebut berlaku. Berdasarkan Nota Keuangan RAPBN 2027, penerimaan pokok PBB-P5L pada 2026 diperkirakan mencapai Rp27,6 triliun, belum termasuk denda administratif. Sejumlah pengamat menilai dampak kebijakan ini terhadap perekonomian nasional relatif terbatas karena hanya menyasar sanksi, tetapi pengurangan atau penghapusan denda tetap dapat memberikan ruang keuangan bagi perusahaan untuk menjaga operasional. Sementara itu, pada sektor properti, efektivitas insentif pajak juga bergantung pada karakteristik produk dan kondisi pasar.
Insentif Pajak Pertambahan Nilai Ditanggung Pemerintah (PPN DTP) menjadi salah satu instrumen pemerintah untuk mendorong pasar properti residensial. Menurut Head of Research Colliers Indonesia Ferry Salanto, insentif tersebut memberikan penghematan yang signifikan bagi konsumen, terutama untuk apartemen dengan harga di bawah Rp5 miliar. Dampaknya dinilai lebih terasa pada penjualan unit yang telah selesai dibangun atau siap huni (ready stock), sehingga dapat membantu pengembang mengurangi persediaan unit yang belum terjual.
Namun, insentif PPN DTP belum tentu cukup untuk mendorong peluncuran proyek apartemen baru. Pembangunan apartemen umumnya membutuhkan waktu dua hingga tiga tahun, sedangkan fasilitas PPN DTP bergantung pada ketentuan penyerahan unit pada tahun berlakunya kebijakan. Penerbitan kebijakan secara tahunan tanpa kepastian kelanjutan jangka panjang membuat pengembang menghadapi ketidakpastian mengenai ketersediaan insentif ketika proyek selesai dibangun. Selain kepastian kebijakan, penjualan apartemen juga dipengaruhi daya beli konsumen, ketersediaan uang muka, kelayakan memperoleh Kredit Pemilikan Apartemen (KPA), kepercayaan terhadap pengembang, lokasi, dan kualitas produk. Kondisi ini menunjukkan bahwa insentif pajak dapat membantu transaksi, tetapi tidak menggantikan kebutuhan akan daya beli yang memadai dan kepastian investasi.
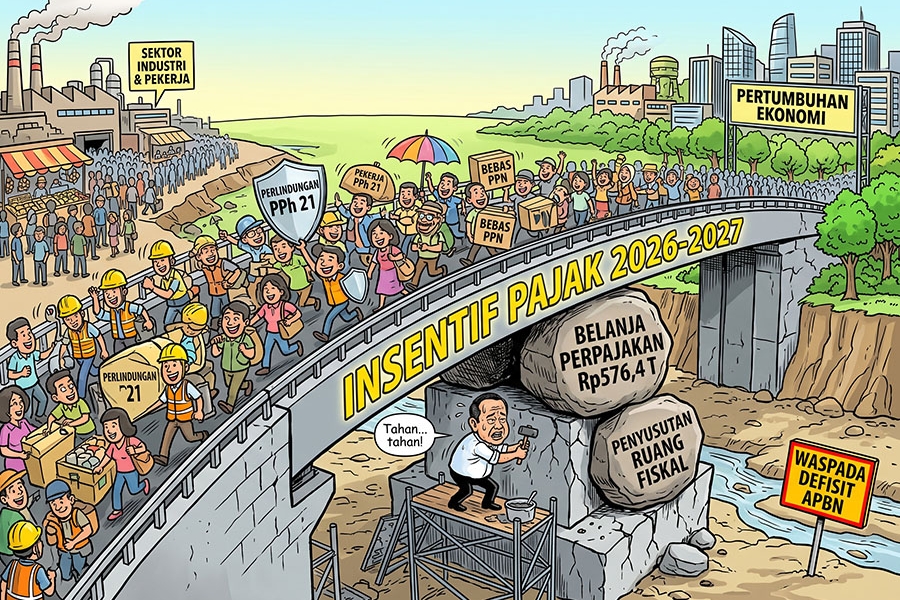
Ketiga isu tersebut menunjukkan bahwa kebijakan perpajakan memiliki tujuan dan dampak yang berbeda. Penguatan administrasi perpajakan ditujukan untuk mendukung kepatuhan dan pencapaian penerimaan negara, relaksasi sanksi PBB-P5L dapat membantu perusahaan yang memenuhi persyaratan, sedangkan PPN DTP lebih terasa manfaatnya bagi penjualan apartemen siap huni. Bagi pelaku usaha, manfaat kebijakan tersebut perlu dinilai berdasarkan kondisi dan kebutuhan masing-masing, termasuk kewajiban perpajakan, arus kas, serta prospek pasar.
Ke depan, pemerintah perlu memperkuat administrasi perpajakan, meningkatkan kepastian pelaksanaan kebijakan, dan mengevaluasi efektivitas insentif berdasarkan dampaknya terhadap aktivitas ekonomi. Pelaku usaha dan investor juga perlu memastikan pemenuhan persyaratan fasilitas pajak, menjaga kepatuhan perpajakan, serta mempertimbangkan daya beli dan kondisi pasar sebelum mengambil keputusan investasi. Dengan pendekatan tersebut, kebijakan fiskal dapat dievaluasi secara lebih terukur berdasarkan kontribusinya terhadap penerimaan negara dan keberlanjutan kegiatan ekonomi.














 tpc.consulting
 tpc.consulting
 info@taxindo.co.id