



Ringkasan Eksekutif:
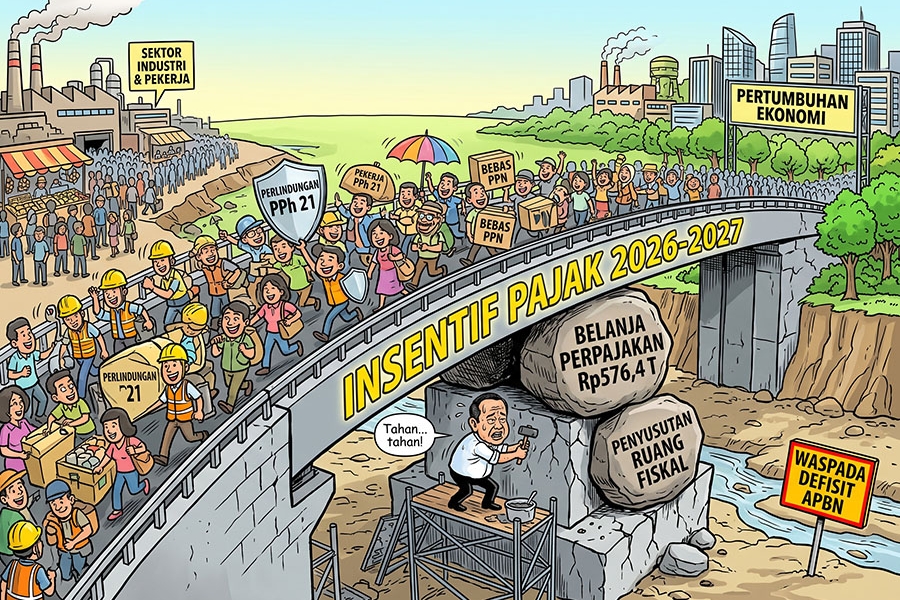
Pemerintah menyiapkan berbagai insentif perpajakan pada 2026 untuk menjaga daya beli masyarakat dan mendorong aktivitas ekonomi. Pemerintah juga berencana melanjutkan dan memperluas insentif PPh Pasal 21 bagi pekerja dengan penghasilan di bawah Rp10 juta pada 2027. Di sisi lain, peningkatan belanja perpajakan menjadi perhatian karena dapat mempersempit ruang fiskal pemerintah.
Pemerintah menyiapkan sejumlah insentif perpajakan sepanjang 2026 untuk menjaga daya beli masyarakat sekaligus mendorong aktivitas ekonomi. Salah satu fasilitas yang telah berjalan adalah PPh Pasal 21 Ditanggung Pemerintah (DTP) bagi pekerja di sektor pariwisata dan industri padat karya dengan penghasilan bruto tetap dan teratur maksimal Rp10 juta per bulan. Pemerintah juga memberikan PPh Pasal 21 DTP bagi peserta program pemagangan tertentu serta PPN DTP untuk pembelian rumah yang memenuhi ketentuan dan tiket penerbangan domestik kelas ekonomi.
Kebijakan insentif bagi pekerja tersebut juga akan berlanjut pada 2027. Pemerintah menyiapkan pemberian kembali insentif PPh Pasal 21 bagi pekerja dengan penghasilan di bawah Rp10 juta per bulan dan berencana memperluas penerimanya ke seluruh sektor usaha. Menurut Menteri Koordinator Bidang Perekonomian, kebijakan tersebut diperkirakan memberikan manfaat kepada sekitar 7,5 juta pekerja.
Perluasan tersebut menjadi perubahan dibandingkan pelaksanaan pada 2026 yang menyasar pekerja di sektor padat karya dan pariwisata. Pemerintah juga tengah membahas penyesuaian batas Penghasilan Tidak Kena Pajak (PTKP) dengan mempertimbangkan inflasi. Dengan demikian, kelanjutan PPh Pasal 21 pada 2027 menjadi bagian dari kebijakan yang lebih luas untuk mempertahankan dukungan fiskal kepada masyarakat dan kegiatan ekonomi.
Selain PPh Pasal 21, pemerintah menyiapkan berbagai fasilitas perpajakan lainnya sepanjang 2026. Pemerintah mempertahankan PPh final sebesar 0,5% bagi wajib pajak UMKM yang memenuhi ketentuan, sementara wajib pajak orang pribadi UMKM dengan omzet sampai Rp500 juta dalam setahun tidak dikenai PPh. Pemerintah juga memberikan PPN DTP untuk sektor perumahan dan tiket penerbangan domestik kelas ekonomi, serta menyiapkan PPh final atas royalti penulis nasional dengan tarif 1,5%, meskipun fasilitas royalti tersebut belum berlaku karena PMK yang menjadi dasar hukumnya belum terbit.
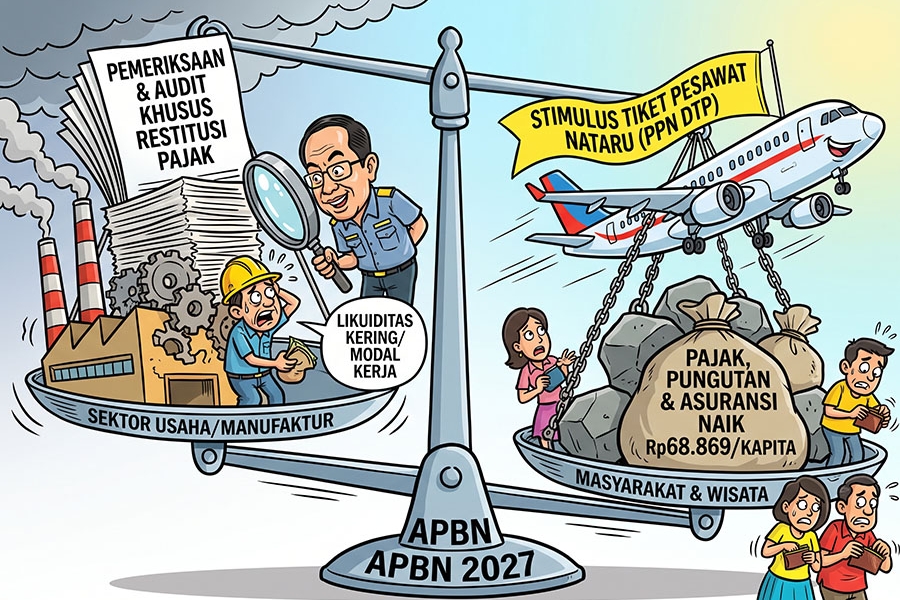
Di sisi lain, sejumlah fasilitas untuk industri tekstil dan produk tekstil (TPT) masih berada dalam tahap pembahasan. Pemerintah mengkaji fasilitas PPN atas jasa outsourcing, percepatan restitusi pajak bagi industri tekstil berorientasi ekspor, serta kemungkinan pemberian tax holiday. Pemerintah juga sebelumnya menyiapkan opsi insentif perpajakan untuk kendaraan listrik, tetapi implementasinya belum terealisasi karena PMK yang mengaturnya belum terbit.
Beragam fasilitas tersebut mencerminkan luasnya dukungan perpajakan yang disiapkan pemerintah pada 2026. Pemerintah memperkirakan nilai belanja perpajakan atau tax expenditure pada 2026 mencapai sekitar Rp576,4 triliun, yang mencerminkan penerimaan pajak yang tidak dipungut karena berbagai fasilitas perpajakan. Pemerintah juga menyebut tax ratio 2026 berada pada 10,1% terhadap Produk Domestik Bruto (PDB), sedangkan tanpa insentif pajak angka tersebut secara perhitungan dapat mencapai 12,3% PDB.
Besarnya belanja perpajakan kemudian menjadi perhatian dari sisi ruang fiskal. Direktur Eksekutif IEF Research Institute mengingatkan pemerintah agar berhati-hati dalam memberikan tambahan insentif, terutama yang berbasis sektor, diberikan secara ad hoc, tidak memiliki batas waktu yang jelas, dan minim evaluasi terbuka. Menurutnya, pola tersebut dapat mempersempit ruang fiskal pemerintah karena setiap insentif baru harus bersaing dengan kebutuhan fiskal yang sudah ada.
Beliau juga mencatat belanja perpajakan meningkat dari Rp362,5 triliun atau 1,73% PDB pada 2023 menjadi Rp400,1 triliun atau 1,81% PDB pada 2024. Untuk 2026, pemerintah memproyeksikan belanja perpajakan sebesar Rp563,6 triliun, meningkat sekitar 6,3% dibandingkan proyeksi 2025 sebesar Rp530,3 triliun. Ia juga menyoroti proyeksi kekurangan penerimaan pajak 2026 sekitar Rp46,9 triliun dari target.
Kekhawatiran tersebut juga berkaitan dengan kebutuhan fiskal pada 2027. APBN 2027 menetapkan belanja negara sebesar Rp4.106,26 triliun dengan defisit Rp671,16 triliun atau 2,4% PDB, sementara target penerimaan pajak ditetapkan sebesar Rp2.593,35 triliun. Menurutnya, tambahan insentif baru akan menambah tantangan pencapaian target penerimaan tersebut sehingga pemerintah perlu memastikan bahwa setiap fasilitas memberikan manfaat ekonomi yang sebanding dengan penerimaan negara yang tidak dipungut.
Rangkaian insentif perpajakan tersebut berpotensi memberikan manfaat bagi pekerja melalui berkurangnya beban PPh Pasal 21 sehingga dapat mendukung daya beli masyarakat. Bagi pelaku usaha, berbagai fasilitas perpajakan dapat membantu mendukung aktivitas sektor yang menjadi sasaran kebijakan, termasuk industri padat karya dan TPT. Namun, dari sisi fiskal, pemerintah perlu memastikan bahwa setiap insentif memiliki sasaran dan mekanisme evaluasi yang jelas agar manfaat ekonominya sebanding dengan penerimaan pajak yang tidak dipungut.
Pemerintah perlu menjaga keseimbangan antara pemberian insentif untuk mendukung daya beli dan aktivitas ekonomi dengan kemampuan menjaga ruang fiskal. Setiap fasilitas baru perlu memiliki sasaran, batas waktu, serta mekanisme evaluasi yang jelas agar manfaat ekonominya dapat diukur. Bagi pelaku usaha dan pekerja, pemanfaatan insentif perlu dilakukan sesuai ketentuan yang berlaku sambil mencermati perkembangan kebijakan perpajakan pada 2027.









 tpc.consulting
 tpc.consulting
 info@taxindo.co.id