




Ringkasan Eksekutif:
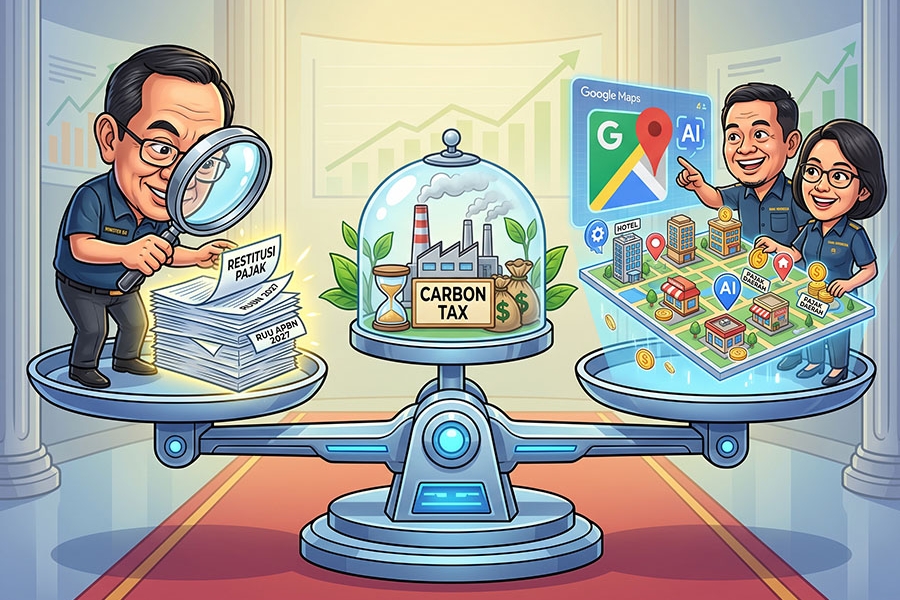
DPR RI bersama pemerintah resmi mengesahkan UU APBN 2027 yang melalui Pasal 37 memberikan kewenangan kepada Menteri Keuangan untuk melakukan pemeriksaan dan/atau audit khusus dalam rangka pengembalian kelebihan pembayaran pajak atau restitusi. Menteri Keuangan Suahasil Nazara menegaskan bahwa kewenangan tersebut merupakan bagian dari manajemen restitusi untuk memastikan kepatuhan wajib pajak, termasuk terkait faktur, transaksi, dan hubungan antarwajib pajak, dengan tetap menghormati hak wajib pajak. Sementara itu, konsultan dan pengamat pajak menyoroti pentingnya penerapan pendekatan berbasis risiko agar pengawasan restitusi tidak menambah beban wajib pajak maupun berpotensi menghambat arus kas, khususnya bagi pelaku usaha yang rutin mengajukan restitusi seperti industri berorientasi ekspor.
DPR RI resmi mengesahkan Undang-Undang Anggaran Pendapatan dan Belanja Negara (UU APBN) 2027 yang memuat ketentuan mengenai pemeriksaan dan/atau audit khusus dalam rangka pengembalian kelebihan pembayaran pajak atau restitusi. Berdasarkan Pasal 37 UU APBN 2027, Menteri Keuangan berwenang melakukan pemeriksaan dan/atau audit penerimaan negara, termasuk pemeriksaan dan/atau audit khusus dalam rangka pengembalian kelebihan pembayaran pajak.
Ketentuan lebih lanjut mengenai pemeriksaan dan/atau audit penerimaan negara, termasuk tata cara pengembalian kelebihan pembayaran pajak dalam pemeriksaan dan/atau audit khusus, akan diatur melalui Peraturan Menteri Keuangan (PMK). Ketentuan tersebut lebih spesifik dibandingkan UU APBN 2026 karena secara eksplisit mencantumkan pemeriksaan dan/atau audit khusus dalam rangka restitusi pajak. Selain itu, pemeriksaan dan/atau audit sebagaimana dimaksud dalam Pasal 37 dapat dilakukan melalui mekanisme joint audit.
Menteri Keuangan menjelaskan bahwa kewenangan tersebut merupakan bagian dari manajemen restitusi yang dilakukan pemerintah melalui Kementerian Keuangan dan Direktorat Jenderal Pajak (DJP) untuk memastikan proses restitusi berjalan sesuai ketentuan. Pemerintah tetap menghormati hak wajib pajak yang mengajukan restitusi, sekaligus memastikan kepatuhan terkait faktur pajak, transaksi, serta hubungan antarwajib pajak dalam proses pengajuan restitusi.
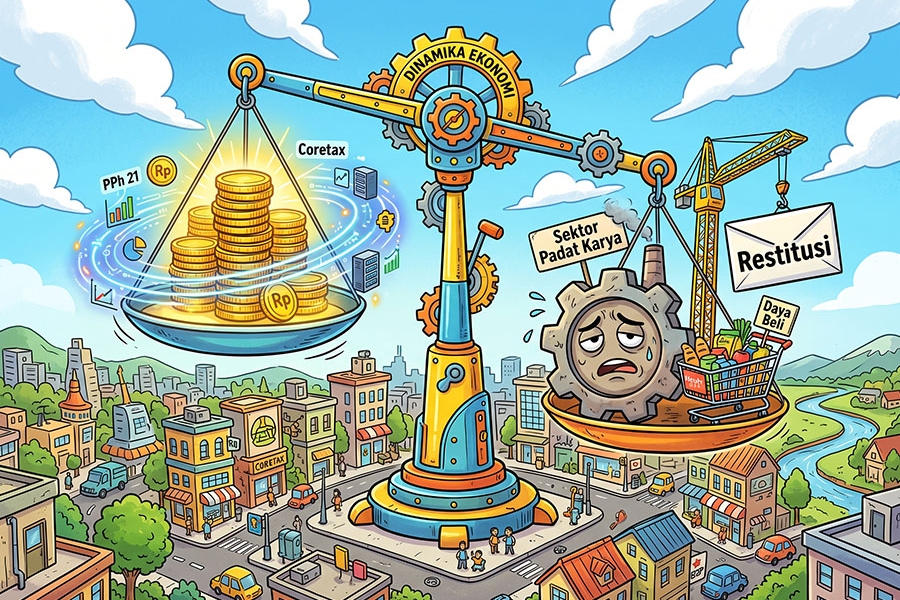
Menteri Keuangan juga mengatakan pemerintah mempertimbangkan kondisi perekonomian dalam pengelolaan restitusi pajak. Industri yang berorientasi ekspor dan industri padat karya menjadi sektor yang dinilai penting untuk didukung karena berperan dalam menciptakan lapangan kerja dan mendorong ekspor.
Di sisi lain, konsultan dan pengamat pajak menyoroti sejumlah pertanyaan mengenai desain dan implementasi audit khusus tersebut, termasuk potensi perubahan terhadap mekanisme restitusi yang selama ini berlaku.
Konsultan pajak dan pengamat kebijakan menilai audit khusus berpotensi mengubah mekanisme restitusi yang selama ini berlaku. Ia menyoroti risiko tambahan beban bagi wajib pajak apabila audit khusus justru menambah lapisan pemeriksaan dalam proses restitusi. Kondisi tersebut terutama perlu diperhatikan bagi wajib pajak yang rutin mengajukan restitusi PPN, termasuk eksportir, karena keterlambatan pengembalian dapat menahan modal kerja dan menimbulkan biaya pendanaan tambahan.
Para ahli juga mempertanyakan hubungan audit khusus tersebut dengan mekanisme restitusi yang telah diatur dalam UU Ketentuan Umum dan Tata Cara Perpajakan (UU KUP). Saat ini, restitusi melalui pemeriksaan antara lain diatur dalam Pasal 17B UU KUP, sedangkan pengembalian pendahuluan melalui penelitian antara lain diatur dalam Pasal 17C dan Pasal 17D. Menurutnya, masih perlu diperjelas apakah audit khusus tersebut akan mengubah mekanisme yang sudah ada atau justru membentuk mekanisme baru.
Untuk mengantisipasi potensi tambahan beban tersebut, para ahli mengusulkan agar pelaksanaan audit khusus menggunakan pendekatan berbasis risiko. Ia mencontohkan praktik Australian Taxation Office (ATO), di mana wajib pajak berisiko rendah dapat memperoleh restitusi secara lebih cepat melalui proses digital, sedangkan wajib pajak dengan indikasi risiko lebih tinggi dapat menjalani pemeriksaan yang lebih mendalam. Pendekatan tersebut, menurut Raden, dapat dikombinasikan dengan Compliance Risk Management (CRM) agar pemeriksaan tidak diterapkan secara seragam kepada seluruh wajib pajak.
Penerapan audit khusus restitusi pajak dalam UU APBN 2027 menambah instrumen pengawasan pemerintah dalam proses pengembalian kelebihan pembayaran pajak. Bagi wajib pajak, khususnya pelaku usaha yang rutin mengajukan restitusi, pemenuhan administrasi faktur, pencatatan transaksi, dan dokumentasi perpajakan yang sesuai ketentuan menjadi semakin penting. Pada saat yang sama, pelaksanaan pengawasan tetap perlu memperhatikan hak wajib pajak atas restitusi yang memenuhi ketentuan.
Ke depan, efektivitas ketentuan tersebut akan bergantung pada aturan pelaksana melalui PMK, termasuk mengenai mekanisme dan tata cara audit khusus. Pendekatan berbasis risiko yang diusulkan oleh kalangan konsultan dapat menjadi salah satu pertimbangan agar pengawasan tetap berjalan tanpa menghambat restitusi yang memenuhi ketentuan. Bagi wajib pajak, penataan dan pemenuhan dokumentasi perpajakan secara konsisten menjadi langkah penting dalam menghadapi penerapan ketentuan tersebut.








 tpc.consulting
 tpc.consulting
 info@taxindo.co.id