



Ringkasan Eksekutif:
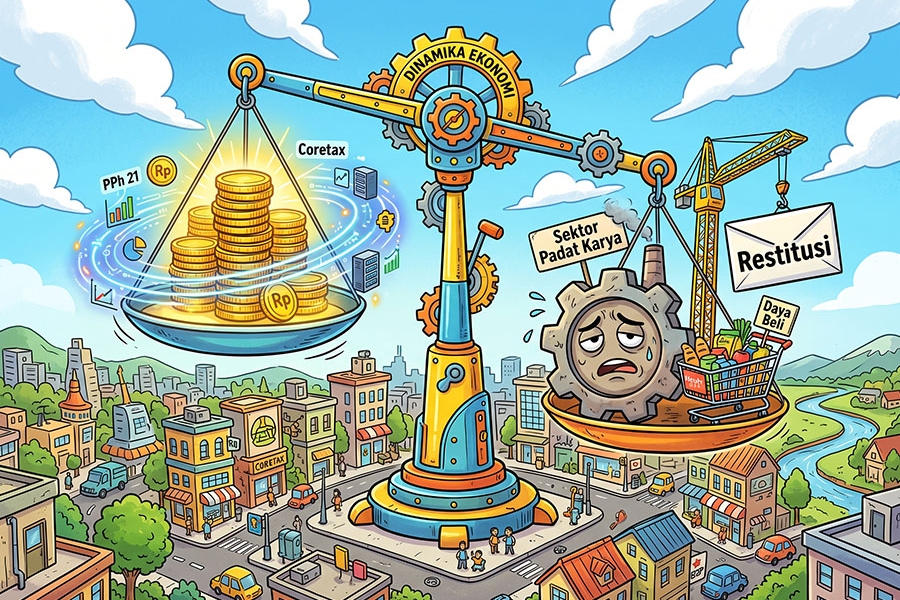
Kementerian Keuangan mencatat penerimaan PPh Pasal 21 tumbuh 17,4% menjadi Rp171,5 triliun hingga Agustus 2026, didukung oleh peningkatan penghasilan karyawan dan perbaikan administrasi perpajakan melalui Coretax. Namun, pertumbuhan tersebut belum serta-merta mencerminkan peningkatan kesejahteraan pekerja secara merata di tengah masih adanya PHK. Di sisi lain, pemerintah mengalokasikan insentif perpajakan sebesar Rp632 triliun pada 2027 untuk mendukung daya beli, konsumsi, dan investasi, sekaligus menyesuaikan skema insentif dengan penerapan Pajak Minimum Global. Sementara itu, tertahannya restitusi PPN dalam jumlah besar membebani arus kas badan usaha konstruksi, sehingga pelaku usaha mengharapkan solusi konkret dan kepastian waktu penyelesaian restitusi.
Penerimaan Pajak Penghasilan (PPh) Pasal 21 mencapai Rp171,5 triliun hingga 31 Agustus 2026, tumbuh 17,4% secara tahunan. Kementerian Keuangan menyebut pertumbuhan tersebut didukung oleh peningkatan sistem administrasi melalui Coretax dan peningkatan penghasilan karyawan. Namun, kenaikan penerimaan PPh 21 belum dapat langsung diartikan sebagai peningkatan kesejahteraan pekerja secara merata. Pada periode yang sama, Kementerian Ketenagakerjaan mencatat 53.490 tenaga kerja melaporkan terkena Pemutusan Hubungan Kerja (PHK) melalui sistem Jaminan Kehilangan Pekerjaan (JKP) sepanjang Januari–Agustus 2026, sementara konsumsi rumah tangga pada kuartal II 2026 tumbuh 5,06%.
Perbedaan tersebut menunjukkan bahwa pertumbuhan penerimaan PPh 21 perlu dilihat bersama kondisi ketenagakerjaan dan daya beli masyarakat. Kenaikan penerimaan pajak dapat dipengaruhi oleh peningkatan penghasilan pada kelompok pekerja tertentu serta perbaikan administrasi perpajakan, sedangkan pekerja berpenghasilan rendah, termasuk yang berada di sektor padat karya dan terdampak PHK, memberikan kontribusi PPh 21 yang relatif kecil. Dengan demikian, pertumbuhan PPh 21 tidak serta-merta mencerminkan peningkatan kesejahteraan seluruh pekerja karena perkembangan pendapatan dan kondisi ekonomi setiap kelompok masyarakat dapat berbeda.
Perbedaan antara pertumbuhan penerimaan pajak dan kondisi ekonomi masyarakat menunjukkan bahwa kebijakan perpajakan perlu dilihat bersama kebijakan fiskal secara lebih luas.
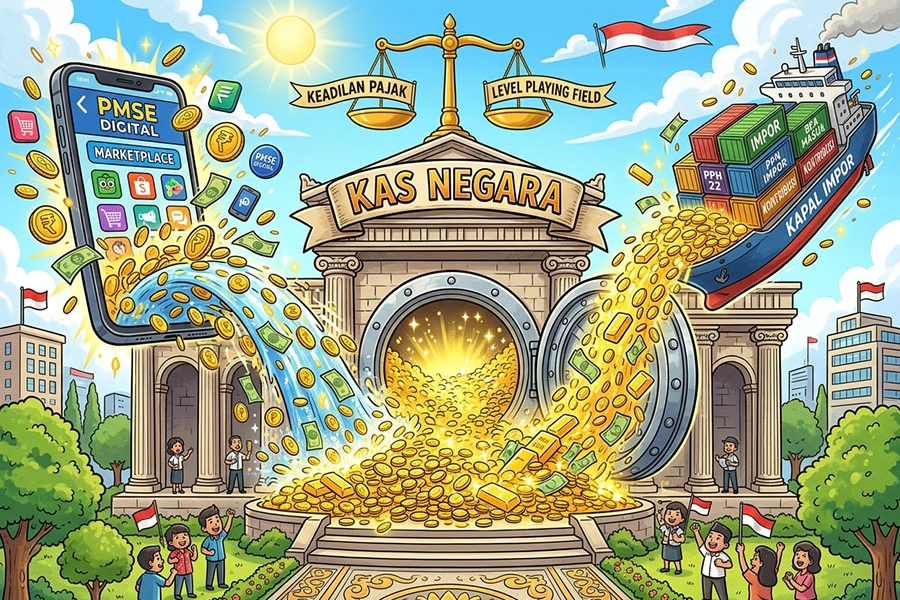
Kondisi tersebut menunjukkan bahwa peningkatan penerimaan pajak perlu dilihat bersama dengan kebijakan pemerintah dalam menjaga aktivitas ekonomi dan daya beli masyarakat. Dalam konteks yang lebih luas, pemerintah berencana memberikan insentif perpajakan sebesar Rp632 triliun pada 2027 atau setara dengan 2,26% terhadap Produk Domestik Bruto (PDB). Insentif tersebut diarahkan kepada berbagai kelompok, dengan alokasi terbesar untuk rumah tangga sebesar Rp335,2 triliun, disusul UMKM Rp112,4 triliun, iklim investasi Rp99,6 triliun, dan dunia bisnis Rp63,4 triliun. Pemerintah menggunakan belanja perpajakan sebagai salah satu instrumen untuk mendorong pertumbuhan ekonomi sebesar 6% dan pertumbuhan investasi sebesar 7% pada 2027. Namun, pemberian insentif juga memengaruhi rasio penerimaan perpajakan terhadap PDB karena sebagian penerimaan tidak dipungut. Menurut Menteri Keuangan, dana yang tidak dipungut melalui insentif tersebut tetap beredar dalam perekonomian dan diharapkan dapat memperkuat konsumsi serta investasi.
Di sisi lain, pemerintah menyesuaikan kebijakan insentif perpajakan dengan penerapan Global Minimum Tax (GMT) sebesar 15%. Kementerian Keuangan sedang mengkaji perubahan ketentuan tax holiday dan berbagai alternatif insentif yang tetap sesuai dengan komitmen pajak minimum global, termasuk Qualified Refundable Tax Credit (QRTC) dan fasilitas pembebasan bea masuk atau pajak tertentu. Pemerintah juga mengkaji pemberian fasilitas PPh dan PPN atas jasa outsourcing bagi industri tekstil dan produk tekstil (TPT) untuk mendukung sektor padat karya tersebut. Dengan demikian, kebijakan insentif perpajakan tidak hanya berkaitan dengan upaya menarik investasi dan menjaga aktivitas ekonomi, tetapi juga perlu diselaraskan dengan upaya pemerintah mempertahankan penerimaan dan memperkuat rasio pajak.
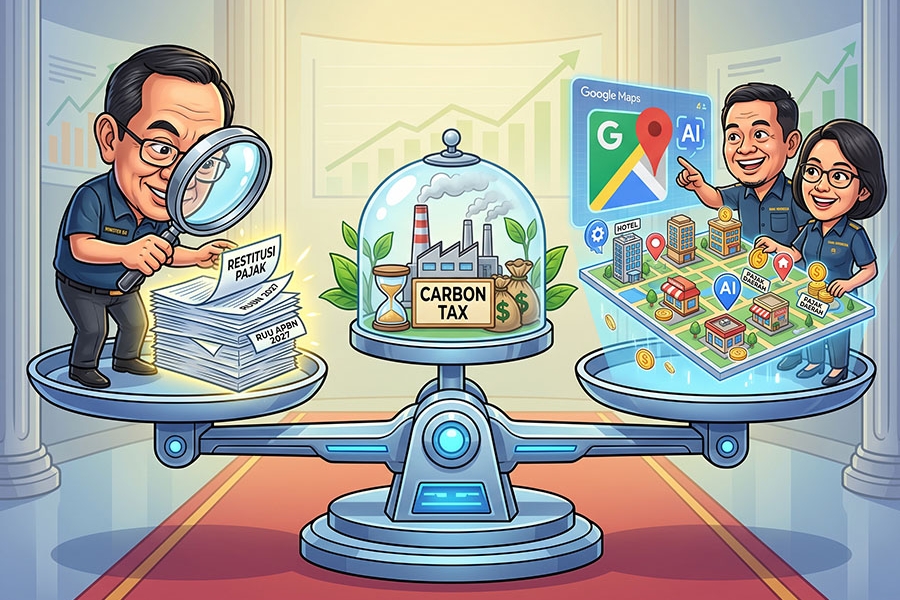
Di tengah upaya pemerintah menjaga aktivitas ekonomi melalui kebijakan fiskal, persoalan perpajakan juga masih menjadi perhatian dunia usaha, khususnya terkait pencairan restitusi. Asosiasi Kontraktor Indonesia (AKI) mengungkapkan bahwa tertahannya pencairan restitusi Pajak Pertambahan Nilai (PPN) mulai membebani arus kas badan usaha konstruksi nasional. Proses pengajuan hingga pencairan restitusi di lapangan kerap memakan waktu lebih dari satu tahun sehingga menyedot modal kerja yang dibutuhkan untuk membiayai operasional proyek. Kondisi tersebut semakin menekan kontraktor karena industri konstruksi menghadapi lonjakan harga material bangunan dan margin keuntungan proyek yang relatif tipis.
Sejumlah kontraktor BUMN maupun swasta tercatat memiliki restitusi yang tertahan dalam jumlah besar, antara lain PTHK (Persero) sebesar Rp3,4 triliun, PT SBCK sebesar Rp1 triliun, dan PTNIKAR (Persero) sebesar Rp300 miliar. Dengan margin keuntungan sekitar 2%–3%, tertahannya dana PPN sebesar 11% dapat mendorong perusahaan mencari pembiayaan lain yang berbiaya mahal untuk menjaga kelangsungan proyek. AKI menilai gangguan arus kas dapat berdampak pada proyek, rantai pasok, dan tenaga kerja. Sektor jasa konstruksi saat ini menyerap sekitar 8,7 juta tenaga kerja, sementara risiko kebangkrutan kontraktor dikhawatirkan dapat berdampak sistemik terhadap lebih dari 35 juta jiwa melalui efek berganda ekonomi. Karena itu, pelaku usaha mengharapkan solusi konkret dan kepastian waktu penyelesaian restitusi pajak bagi industri konstruksi nasional.
Rangkaian perkembangan tersebut menunjukkan bahwa kebijakan perpajakan tidak hanya berkaitan dengan peningkatan penerimaan negara, tetapi juga dengan dampaknya terhadap masyarakat dan dunia usaha. Pertumbuhan PPh Pasal 21 yang mencapai 17,4% hingga Agustus 2026 belum secara langsung mencerminkan peningkatan kesejahteraan seluruh pekerja. Pada saat yang sama, pemerintah menyiapkan insentif perpajakan sebesar Rp632 triliun pada 2027 untuk mendukung konsumsi dan investasi, meskipun kebijakan tersebut turut memengaruhi rasio penerimaan perpajakan terhadap PDB. Di sisi dunia usaha, tertahannya restitusi PPN menunjukkan bahwa proses administrasi perpajakan juga dapat berpengaruh langsung terhadap likuiditas dan modal kerja perusahaan.
Dengan demikian, perkembangan ketiga isu tersebut memperlihatkan pentingnya keseimbangan antara optimalisasi penerimaan pajak, pemberian dukungan fiskal, dan kepastian dalam pelaksanaan hak serta kewajiban perpajakan. Kebijakan perpajakan diharapkan tidak hanya mampu mendukung penerimaan negara, tetapi juga tetap memperhatikan kondisi ekonomi masyarakat dan kebutuhan likuiditas dunia usaha. Keseimbangan tersebut menjadi penting agar kebijakan perpajakan dapat berjalan seiring dengan upaya menjaga konsumsi, investasi, dan keberlangsungan kegiatan ekonomi.









 tpc.consulting
 tpc.consulting
 info@taxindo.co.id