



Ringkasan Eksekutif:
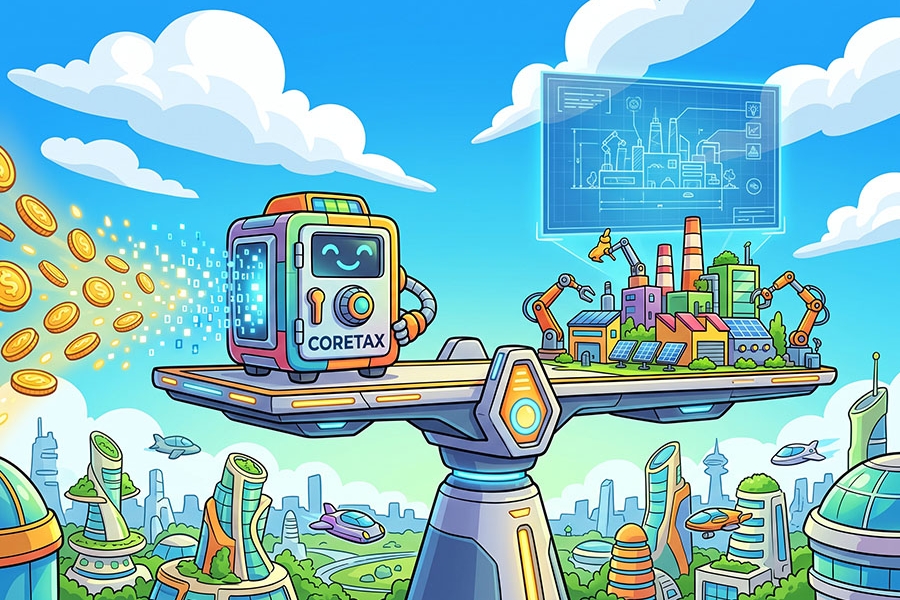
Pemerintah menyiapkan skema insentif investasi alternatif setelah fasilitas tax holiday jalur umum berakhir pada 31 Desember 2025, dengan tetap mempertimbangkan penerapan Global Minimum Tax. Di sisi lain, penerapan Coretax memperluas basis pajak dengan menambah sekitar dua juta basis pajak serta mendukung pertumbuhan penerimaan pajak bruto yang hingga Juli 2026 mencapai hampir 12%. Pemerintah juga mulai menerapkan Sistem Pemungutan Pajak atas Transaksi Digital Luar Negeri (SPP-TDLN) pada 10 September 2026 untuk memperluas basis pajak dari aktivitas ekonomi digital lintas negara.
Kementerian Investasi dan Hilirisasi/BKPM mengonfirmasi bahwa pemberian tax holiday bagi investor umum saat ini terhenti seiring dinamika penerapan Global Minimum Tax (GMT) di Indonesia. Masa berlaku fasilitas pembebasan pajak tersebut secara resmi telah berakhir pada 31 Desember 2025 berdasarkan ketentuan yang berlaku. Pemerintah sebenarnya ingin melanjutkan insentif tersebut untuk menjaga daya tarik investasi, tetapi penerapan GMT yang mensyaratkan pajak penghasilan korporasi minimum 15% menjadi kendala dalam melanjutkan skema tax holiday.
Menteri Investasi/Kepala BKPM telah bertemu dengan Menteri Keuangan untuk merumuskan kebijakan pemanis (sweetener) baru bagi investor. Pemerintah saat ini mengkaji sejumlah alternatif yang tidak melanggar ketentuan GMT, antara lain subsidi energi dan Qualified Refundable Tax Credits (QRTC). Sementara itu, sejumlah insentif perpajakan masih tersedia di Kawasan Ekonomi Khusus (KEK) maupun Kawasan Perdagangan Bebas dan Pelabuhan Bebas (KPBB) sesuai ketentuan yang berlaku.
Sejalan dengan upaya pemerintah merancang insentif investasi yang tetap sesuai dengan ketentuan Global Minimum Tax, pemerintah juga terus memperkuat administrasi perpajakan untuk memperluas basis pajak dan meningkatkan penerimaan negara.
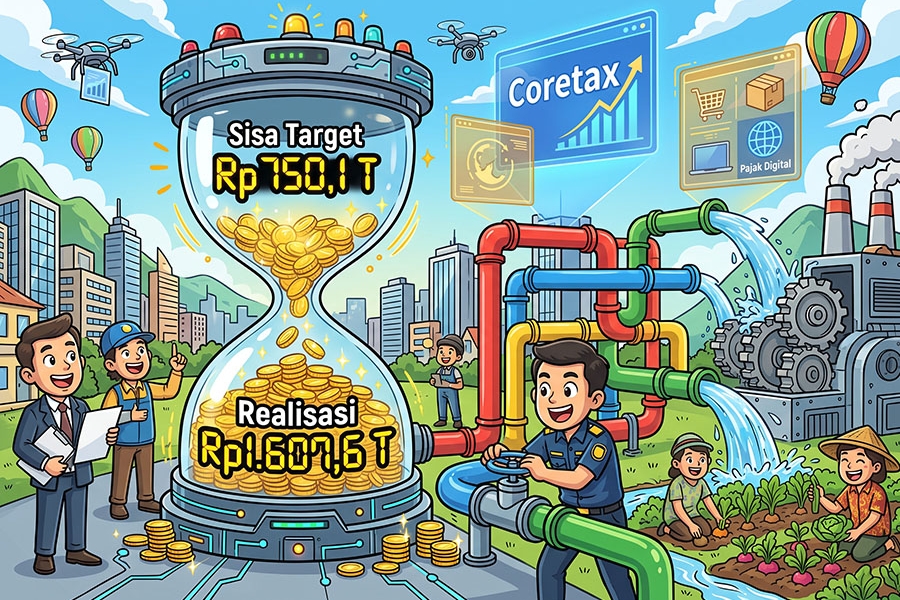
Direktorat Jenderal Pajak (DJP) mencatat bahwa penerapan sistem inti administrasi perpajakan Coretax telah memperluas data perpajakan yang dimiliki DJP. Direktur Jenderal Pajak menyebut penerapan Coretax dapat menambah sekitar dua juta basis pajak.
Perluasan basis pajak tersebut turut mendukung pertumbuhan penerimaan pajak bruto yang hingga Juli 2026 mencapai hampir 12%. Menurut DJP, pertumbuhan tersebut tercatat pada seluruh jenis pajak utama dan tidak hanya dipengaruhi faktor temporer, tetapi juga peningkatan kepatuhan serta perluasan basis pajak. Cakupan data perpajakan yang semakin luas melalui Coretax juga memungkinkan DJP melakukan pengawasan dan pengujian terhadap wajib pajak secara lebih komprehensif. Ke depan, kondisi tersebut diharapkan dapat membuat penerimaan pajak tidak hanya bergantung pada pertumbuhan ekonomi, tetapi juga pada peningkatan kepatuhan dan bertambahnya aktivitas ekonomi yang masuk ke dalam sistem perpajakan.
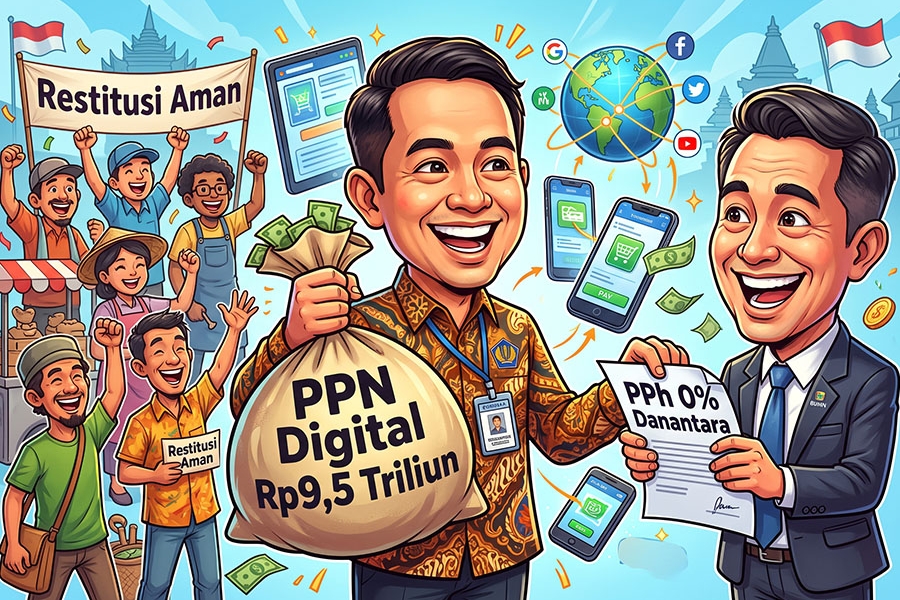
Sejalan dengan perluasan basis pajak melalui Coretax, pemerintah juga memperluas jangkauan pemungutan pajak atas aktivitas ekonomi digital lintas negara. Pemerintah mulai menerapkan Sistem Pemungutan Pajak atas Transaksi Digital Luar Negeri (SPP-TDLN) pada 10 September 2026. Kebijakan tersebut didasarkan pada Peraturan Presiden Nomor 68 Tahun 2025 dan diatur lebih lanjut melalui Peraturan Menteri Keuangan Nomor 49 Tahun 2026. Menurut Direktur Jenderal Pajak, penerapan SPP-TDLN merupakan bagian dari upaya memperluas basis pajak dari aktivitas ekonomi digital yang dilakukan masyarakat Indonesia melalui pelaku usaha maupun platform yang beroperasi dari luar negeri.
Dalam pelaksanaannya, PT JPN ditunjuk sebagai penyelenggara SPP-TDLN, sementara penerbit yang menjalankan fungsi pemungutan PPN wajib melalui proses onboarding dan uji coba sistem (sandboxing) untuk memastikan kesiapan teknologi, keamanan, integrasi sistem, serta kepatuhan terhadap ketentuan yang berlaku. DJP menyebut penerimaan pajak dari sektor perdagangan digital saat ini berada di kisaran Rp8 triliun hingga Rp12 triliun dan optimistis penerapan SPP-TDLN dapat meningkatkan basis pajak hingga hampir dua kali lipat. Perluasan pemungutan pajak ini menjadi bagian dari upaya pemerintah memperluas basis pajak seiring dengan semakin berkembangnya aktivitas ekonomi digital di Indonesia.
Kombinasi penyesuaian insentif investasi, otomatisasi Coretax, serta pemajakan transaksi digital luar negeri memberikan implikasi langsung bagi kepastian hukum dan efisiensi operasional korporasi. Pelaku bisnis global dan investor dituntut untuk segera menyesuaikan perencanaan pajak mereka dengan rezim GMT serta memanfaatkan peluang insentif di kawasan khusus seperti KEK. Di sisi lain, transparansi data yang semakin ketat memicu seluruh wajib pajak dan penyedia jasa digital asing untuk meningkatkan kepatuhan administrasi guna menghindari sanksi perpajakan.
Rangkaian kebijakan tersebut menunjukkan upaya pemerintah untuk menyeimbangkan daya tarik investasi dengan penguatan basis dan penerimaan pajak. Di satu sisi, pemerintah merancang alternatif insentif investasi yang tetap sejalan dengan ketentuan Global Minimum Tax; di sisi lain, penguatan administrasi melalui Coretax dan penerapan SPP-TDLN diarahkan untuk memperluas basis pajak, termasuk dari aktivitas ekonomi digital lintas negara. Ke depan, konsistensi kebijakan dan kesiapan administrasi perpajakan menjadi penting agar upaya memperkuat penerimaan negara tetap berjalan seiring dengan terjaganya daya tarik investasi dan perkembangan ekonomi digital.










 tpc.consulting
 tpc.consulting
 info@taxindo.co.id