



Ringkasan Eksekutif:
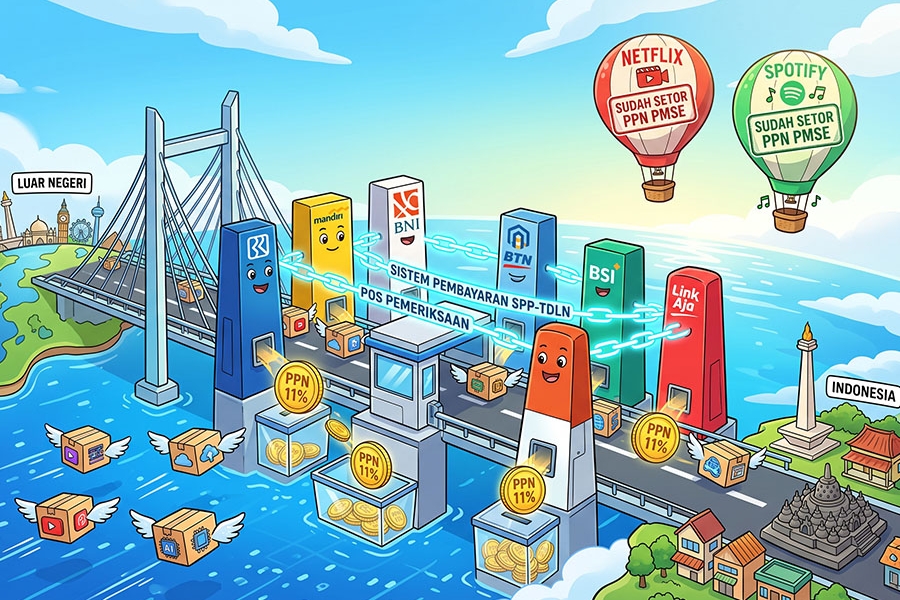
Pemerintah mulai menerapkan SPP-TDLN sejak 25 September 2026 untuk memperkuat pemungutan PPN atas transaksi digital luar negeri. Mekanisme ini melibatkan lima bank dan satu fintech sebagai penerbit dalam pemungutan PPN atas transaksi yang memenuhi ketentuan. Sementara itu, platform seperti Netflix dan Spotify tetap menggunakan mekanisme PPN PMSE karena telah lebih dahulu memungut PPN melalui mekanisme tersebut.
Direktorat Jenderal Pajak mulai menerapkan Sistem Pemungutan Pajak atas Transaksi Digital Luar Negeri (SPP-TDLN) sejak 25 September 2026. Sistem tersebut menjadi mekanisme pemungutan PPN atas pemanfaatan barang dan jasa digital dari luar negeri di Indonesia. Pemerintah menegaskan bahwa SPP-TDLN bukan pajak baru dan tidak mengubah tarif PPN, melainkan mekanisme berbasis teknologi untuk memperkuat administrasi pemungutan PPN atas transaksi digital luar negeri yang memenuhi ketentuan perpajakan. Penerapan sistem ini juga menjadi respons terhadap pergeseran aktivitas ekonomi menuju model bisnis digital yang mencakup penggunaan aplikasi, perangkat lunak, layanan cloud, streaming, langganan AI, gim, serta berbagai layanan dan data digital dari luar negeri.
Setelah melalui tahap sandboxing dan stabilization period, SPP-TDLN mulai beroperasi pada 25 September 2026. Dalam tahap awal, sistem tersebut melibatkan PT Jalin Pembayaran Nusantara sebagai penyelenggara sistem serta lima bank dan satu fintech sebagai penerbit yang ditunjuk. Kelima bank tersebut adalah BRI, Bank Mandiri, BNI, BTN, dan Bank Syariah Indonesia, sedangkan LinkAja menjadi penerbit dari sektor fintech. Para penerbit tersebut berperan dalam pemungutan PPN atas transaksi digital luar negeri yang memenuhi ketentuan, termasuk penyetoran dan pelaporan PPN yang telah dipungut.
Dalam mekanismenya, merchant dan penyedia jasa asing yang masuk dalam skema SPP-TDLN perlu memperhitungkan PPN dalam transaksi dengan pelanggan di Indonesia. PPN tersebut dapat dipungut melalui perantara sistem pembayaran atau entitas lain yang ditunjuk, sebelum sisa dana diteruskan kepada merchant atau penyedia jasa luar negeri. Pelibatan bank dan fintech tersebut menjadi bagian dari upaya DJP memperkuat pemungutan PPN atas transaksi digital luar negeri, termasuk terhadap platform asing yang belum memungut PPN melalui mekanisme PPN PMSE.
Penerapan SPP-TDLN dengan demikian memberikan konsekuensi terhadap platform asing yang masuk dalam mekanisme tersebut. Platform wajib memperhitungkan PPN dalam transaksi dengan pelanggan di Indonesia, sementara pemungutannya dapat dilakukan melalui mekanisme pembayaran yang telah ditetapkan. Skema tersebut memperluas jalur pemungutan PPN atas transaksi digital luar negeri dengan melibatkan pihak dalam sistem pembayaran.
Namun, penerapan SPP-TDLN tidak berlaku terhadap seluruh platform digital asing. Netflix dan Spotify, misalnya, tidak masuk dalam mekanisme baru tersebut karena keduanya telah lebih dahulu memungut PPN melalui mekanisme PPN PMSE. Dengan demikian, keberadaan SPP-TDLN tidak menggantikan mekanisme PPN PMSE, melainkan melengkapi pemungutan PPN atas transaksi digital luar negeri yang belum tercakup dalam mekanisme tersebut.
Bagi pelaku usaha digital asing, penerapan SPP-TDLN membuat aspek pemungutan PPN perlu diperhatikan dalam transaksi dengan pelanggan Indonesia. Pelaku usaha perlu memahami mekanisme pemungutan yang berlaku bagi transaksinya, terutama untuk membedakan transaksi yang telah masuk dalam mekanisme PPN PMSE dan transaksi yang masuk dalam cakupan SPP-TDLN. Bagi masyarakat, penerapan ini tidak menciptakan jenis pajak baru, tetapi memperkuat mekanisme pemungutan PPN atas transaksi digital luar negeri yang telah menjadi objek PPN.
Penerapan SPP-TDLN menunjukkan bahwa pemerintah mulai memperkuat administrasi pemungutan PPN sejalan dengan perkembangan transaksi digital lintas negara. Pelaku usaha digital perlu memastikan transaksi dan mekanisme pemungutan PPN telah mengikuti ketentuan yang berlaku, sementara pemerintah perlu menjaga integrasi sistem agar perluasan pemungutan berjalan efektif dan tidak menimbulkan pemungutan PPN secara berganda.









 tpc.consulting
 tpc.consulting
 info@taxindo.co.id