

Sengketa terkait Harga Pokok Penjualan (HPP) seringkali menjadi cerminan dari perbedaan fundamental antara standar pembuktian akuntansi dan hukum pajak. Kasus banding yang diajukan oleh PT AT atas koreksi HPP sebesar Rp10.270.076.623,00 untuk Tahun Pajak 2017 menjadi sebuah studi kasus yang menyoroti betapa pentingnya kemampuan Wajib Pajak untuk menyajikan bukti yang tidak hanya valid secara akuntansi, tetapi juga meyakinkan secara fiskal.
Sengketa ini berpusat pada pertanyaan krusial: sejauh mana Wajib Pajak harus membuktikan validitas biaya yang menjadi komponen utama dalam penentuan laba usaha?
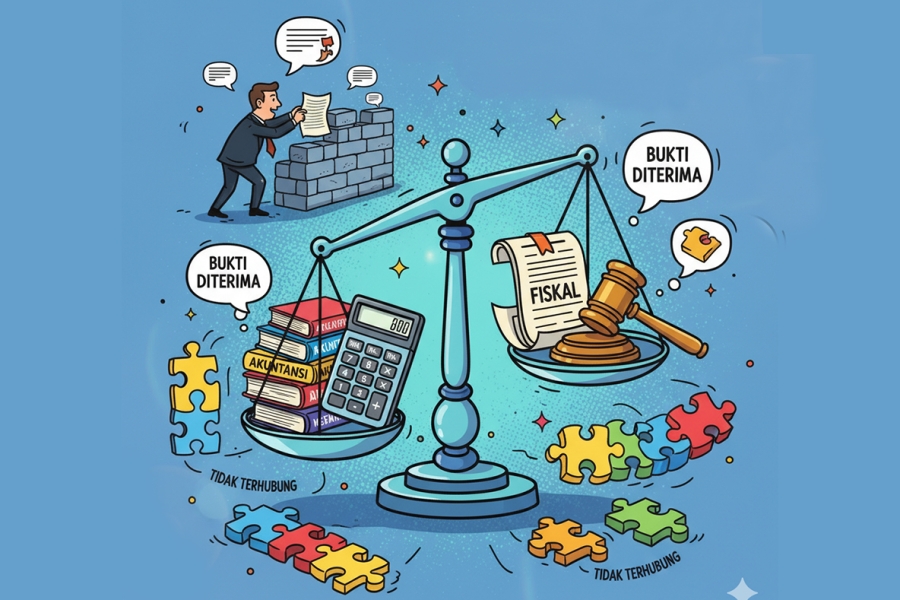
Inti konflik dalam persidangan ini terletak pada pertarungan standar pembuktian. Direktorat Jenderal Pajak (DJP) sebagai Terbanding mendasarkan koreksinya pada prinsip absolut bahwa beban pembuktian berada di tangan Wajib Pajak. DJP tidak secara langsung menuduh transaksi HPP PT AT fiktif, namun berargumen bahwa Wajib Pajak telah gagal menyajikan audit trail yang solid dan komprehensif. Menurut DJP, dokumen standar seperti faktur dan bukti bayar tidaklah cukup; Wajib Pajak harus mampu menunjukkan hubungan kausalitas yang jelas dan tak terbantahkan antara setiap komponen biaya dengan kegiatan untuk mendapatkan, menagih, dan memelihara (3M) penghasilan, sebagaimana diamanatkan oleh Pasal 6 ayat (1) UU PPh.
Sebaliknya, PT AT membangun pembelaannya di atas fondasi realitas bisnis dan kepatuhan pada Standar Akuntansi Keuangan (SAK). Perusahaan menegaskan bahwa seluruh biaya yang membentuk HPP adalah pengeluaran yang nyata dan esensial, didukung oleh serangkaian bukti transaksi yang lengkap. Dengan menyajikan dokumen-dokumen tersebut, PT AT merasa telah memenuhi kewajiban pembuktiannya dan memandang tuntutan DJP untuk justifikasi yang lebih mendalam sebagai permintaan yang berlebihan.
Dalam menghadapi dua argumen yang berseberangan ini, Majelis Hakim memposisikan diri sebagai penilai fakta (judex facti) yang cermat dan tidak memihak. Hakim tidak mengambil pendekatan "semua atau tidak sama sekali", melainkan membedah setiap komponen biaya yang disengketakan secara individual. Untuk sebagian biaya, Majelis Hakim berpendapat bahwa bukti yang diajukan PT AT cukup kuat dan meyakinkan untuk membuktikan eksistensi transaksi serta relevansinya dengan kegiatan 3M. Namun, untuk komponen biaya lainnya, Hakim sependapat dengan DJP bahwa Wajib Pajak telah gagal memenuhi beban pembuktiannya karena bukti yang disajikan dinilai lemah atau tidak lengkap. Pendekatan analitis yang parsial inilah yang pada akhirnya melahirkan amar putusan "Mengabulkan Sebagian", sebuah resolusi yang menunjukkan bahwa kebenaran dalam sengketa ini tidak mutlak berada di satu pihak.
Putusan ini memiliki implikasi yang mendalam bagi praktik perpajakan di Indonesia. Kasus ini menegaskan bahwa dalam litigasi pajak, kepatuhan terhadap standar akuntansi bukanlah benteng pertahanan yang cukup. Pengadilan Pajak secara konsisten mencari "pembuktian fiskal", yaitu kemampuan Wajib Pajak untuk menceritakan kisah di balik angka dan membuktikan relevansi ekonomis dari setiap pengeluaran. Hal ini menuntut adanya pergeseran paradigma bagi Wajib Pajak, dari sekadar pengarsipan dokumen pasif menjadi pembangunan sistem dokumentasi yang naratif, justifikatif, dan proaktif.
Sebagai kesimpulan, kasus sengketa HPP PT AT memberikan pelajaran berharga bahwa kemenangan di pengadilan pajak bergantung pada kualitas dan kelengkapan bukti justifikasi, bukan sekadar bukti transaksi. Wajib Pajak direkomendasikan untuk tidak hanya mencatat "apa" dan "berapa" nilai sebuah biaya, tetapi juga secara kontemporer mendokumentasikan "mengapa" biaya tersebut dikeluarkan dan "bagaimana" biaya tersebut berkontribusi pada aliran pendapatan. Dengan demikian, perusahaan dapat membangun benteng pembuktian yang kokoh, jauh sebelum surat pemeriksaan pajak tiba.

 tpc.consulting
 tpc.consulting
 info@taxindo.co.id