



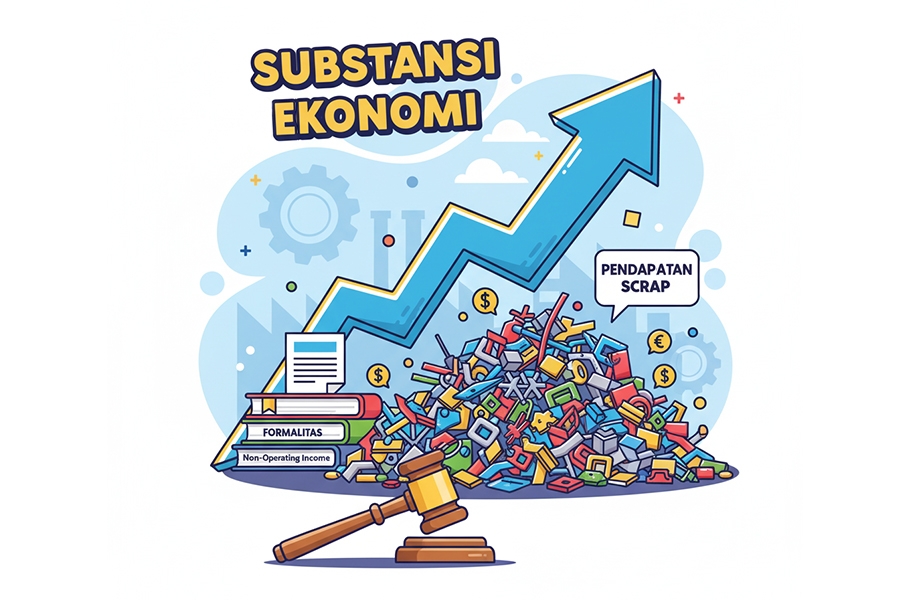
Sengketa Transfer Pricing (TP) seringkali melampaui pemilihan metode yang tepat, bergeser menjadi perdebatan krusial mengenai konsistensi elemen pembentuk Laba Bersih Operasi (Operating Profit). Kasus yang menimpa PT UMSI menjadi studi kasus penting dalam penegasan prinsip substansi. Sengketa ini berakar pada koreksi Penyesuaian Fiskal Positif - Transfer Pricing sebesar USD224.891,45 pada PPh Badan Tahun Pajak 2017, yang secara spesifik mempersoalkan perlakuan atas pendapatan dari penjualan scrap (limbah produksi) dalam perhitungan Net Cost-Plus Margin (NCPM) menggunakan metode Transactional Net Margin Method (TNMM).
Inti konflik ini merepresentasikan pertarungan antara bentuk formal akuntansi melawan substansi ekonomi perusahaan manufaktur. Direktur Jenderal Pajak (DJP) selaku Terbanding berargumen bahwa pendapatan scrap harus dikeluarkan dari Laba Operasi karena secara formal diklasifikasikan sebagai penghasilan dari luar usaha (non-operating income) dalam SPT Tahunan PPh Badan dan laporan keuangan, sebagaimana didukung oleh kaidah OECD TP Guidelines Paragraf 2.80. Dengan pengecualian ini, NCPM Aktual Pemohon Banding dihitung hanya 2,09%, angka yang dinilai berada di luar rentang kewajaran (di bawah Kuartil 2 sebesar 3,02%), sehingga koreksi untuk menaikkan laba menjadi wajib dilakukan.
Namun, PT. UMSI membantah keras, berpegangan pada argumen substansial yang jauh lebih kuat. Pemohon Banding menegaskan bahwa pendapatan scrap bersifat rutin (recurring) dan inheren karena secara langsung timbul sebagai sisa tak terhindarkan dari proses produksi utama yang merupakan kegiatan operasional yang sedang diuji. Mengacu pada OECD TP Guidelines Paragraf 2.83, Pemohon Banding berdalih bahwa segala pos pendapatan yang bersifat operasional dan rutin wajib diperhitungkan. Dengan memasukkan pendapatan scrap, NCPM Aktual Pemohon Banding naik menjadi 3,10%, yang secara jelas berada di dalam rentang kewajaran yang ditetapkan oleh DJP sendiri.
Majelis Hakim Pengadilan Pajak akhirnya memberikan putusan yang berpihak pada kebenaran substansi ekonomi. Majelis meyakini bahwa penjualan scrap adalah penghasilan yang bersifat rutin dan terkait langsung dengan kegiatan operasi, sehingga wajib diperhitungkan dalam penentuan Laba Bersih Operasi TNMM. Majelis secara tegas mengesampingkan klasifikasi formal akuntansi yang digunakan oleh DJP. Karena NCPM aktual Pemohon Banding terbukti telah memenuhi Prinsip Kewajaran dan Kelaziman Usaha (Arm's Length Principle) dengan angka 3,10%, maka Majelis memutuskan untuk Mengabulkan Seluruhnya Banding Pemohon Banding, membatalkan seluruh koreksi fiskal tersebut.
Putusan ini mengirimkan sinyal yang jelas bagi praktik TP di Indonesia: doktrin Substance over Form ditegaskan kembali dalam konteks pengujian kewajaran laba. Putusan ini menjadi preseden yang sangat penting bagi Wajib Pajak manufaktur, mengingatkan bahwa Analisis Fungsional (Functional Analysis) yang mendalam dan detail—yang mampu membuktikan keterkaitan fungsional dan sifat rutin suatu pendapatan—memiliki kekuatan hukum yang superior dibandingkan label formal akuntansi. Wajib Pajak direkomendasikan untuk secara cermat menyelaraskan dokumentasi TP mereka dengan kenyataan ekonomi operasional, serta berani menantang klasifikasi formal yang merugikan jika tidak mencerminkan substansi transaksi.
Analisa Komprehensif dan Putusan Pengadilan Pajak atas Sengketa Ini Tersedia di sini









 tpc.consulting
 tpc.consulting
 info@taxindo.co.id