



Ringkasan Eksekutif:
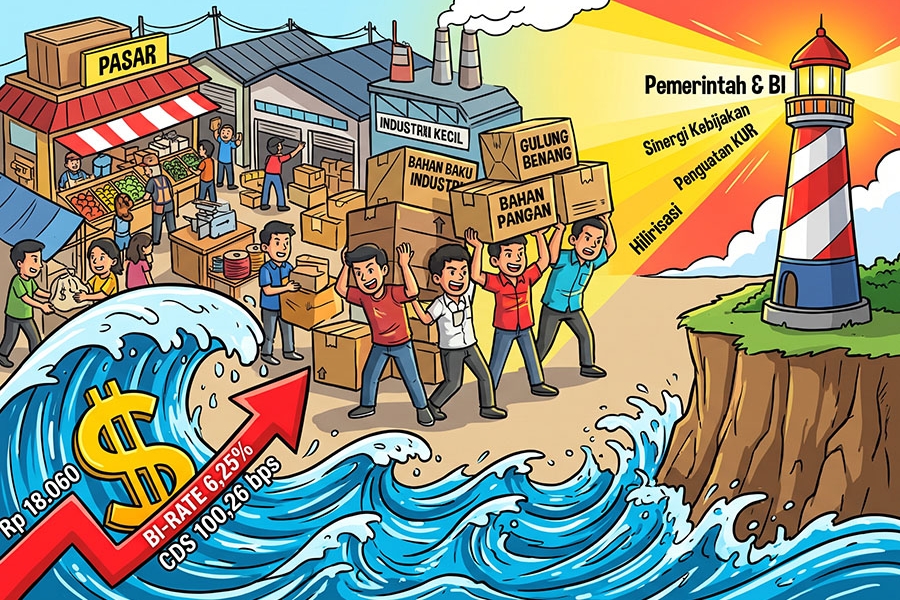
Pelemahan rupiah hingga Rp18.060 per dolar AS pada 22 Oktober 2026, disertai premi risiko credit default swap (CDS) Indonesia tenor lima tahun sebesar 100,26 basis poin, menambah tekanan terhadap dunia usaha dan pembiayaan pemerintah. Di tengah kondisi tersebut, Lead Economist Bank Danamon Indonesia memproyeksikan BI-Rate berpotensi meningkat menjadi 6,25% pada akhir 2026 apabila tekanan eksternal berlanjut. Perkembangan ini menyoroti tantangan dalam menjaga daya saing sektor riil, stabilitas pasar keuangan, dan ketahanan fiskal di tengah ketidakpastian global.
Pelemahan nilai tukar rupiah yang mendekati Rp18.000 per dolar AS menjadi tantangan bagi pengusaha muda dan pelaku usaha mikro, kecil, dan menengah (UMKM). Kenaikan nilai tukar dolar AS meningkatkan biaya pengadaan bahan baku, mesin, peralatan, dan komponen impor. Kondisi tersebut menekan margin keuntungan, terutama bagi industri manufaktur dan sektor padat karya yang masih bergantung pada pasokan dari luar negeri. Pada saat yang sama, pelaku usaha menghadapi keterbatasan untuk meneruskan kenaikan biaya produksi kepada konsumen karena harus mempertimbangkan daya beli masyarakat dan persaingan harga.
Sektor tekstil dan produk tekstil, otomotif beserta komponennya, elektronik, farmasi, serta makanan dan minuman termasuk sektor yang rentan terhadap kenaikan biaya impor. Perdagangan ritel yang mengandalkan barang impor juga berpotensi menghadapi peningkatan harga pokok penjualan. Dalam situasi tersebut, sebagian pengusaha dapat menjadi lebih berhati-hati dalam membuka cabang, menambah kapasitas produksi, atau merekrut tenaga kerja baru. Sekretaris Jenderal BPP HIPMI menekankan pentingnya sinergi kebijakan pemerintah dan Bank Indonesia untuk menjaga stabilitas nilai tukar tanpa mengabaikan dukungan terhadap sektor produktif. Penguatan Kredit Usaha Rakyat (KUR), penjaminan kredit, efisiensi biaya logistik, dan pengurangan ketergantungan terhadap impor menjadi bagian dari upaya menjaga daya tahan dunia usaha. HIPMI juga mendorong kepastian pasokan energi, kemudahan perizinan, serta percepatan hilirisasi untuk memperkuat rantai pasok industri dalam negeri.
Dari sisi kebijakan moneter, BI-Rate yang saat ini berada pada level 5,75% diproyeksikan berpotensi meningkat menjadi 6,25% pada akhir 2026 apabila tekanan eksternal berlanjut. Lead Economist Bank Danamon Indonesia menilai kenaikan suku bunga dapat menjadi salah satu opsi untuk menopang daya tarik aset berdenominasi rupiah dan meredam tekanan terhadap nilai tukar. Namun, kenaikan tersebut belum merupakan keputusan resmi Bank Indonesia. Inflasi inti yang masih terkendali memberikan ruang bagi bank sentral untuk mengevaluasi dampak kebijakan yang telah ditempuh sebelum mengambil langkah pengetatan lebih lanjut. Sebaliknya, tekanan berkepanjangan terhadap rupiah, melemahnya pembiayaan eksternal, meningkatnya ekspektasi inflasi, atau tekanan terhadap cadangan devisa dapat memperkuat alasan untuk menaikkan suku bunga acuan.
Efektivitas insentif transaksi lindung nilai (hedging) juga bergantung pada besarnya premi risiko yang harus ditanggung investor. Apabila premi risiko meningkat dan arus modal masuk melemah, insentif tersebut berpotensi belum cukup untuk menjaga daya tarik aset domestik. Sebaliknya, meredanya ketegangan geopolitik, turunnya harga minyak dunia, dan membaiknya kondisi keuangan global dapat mengurangi tekanan terhadap rupiah sehingga memberi ruang bagi Bank Indonesia untuk mempertahankan suku bunga lebih lama. Perkembangan eksternal tersebut menjadi faktor penting dalam menentukan arah kebijakan moneter dan kondisi pembiayaan di dalam negeri.
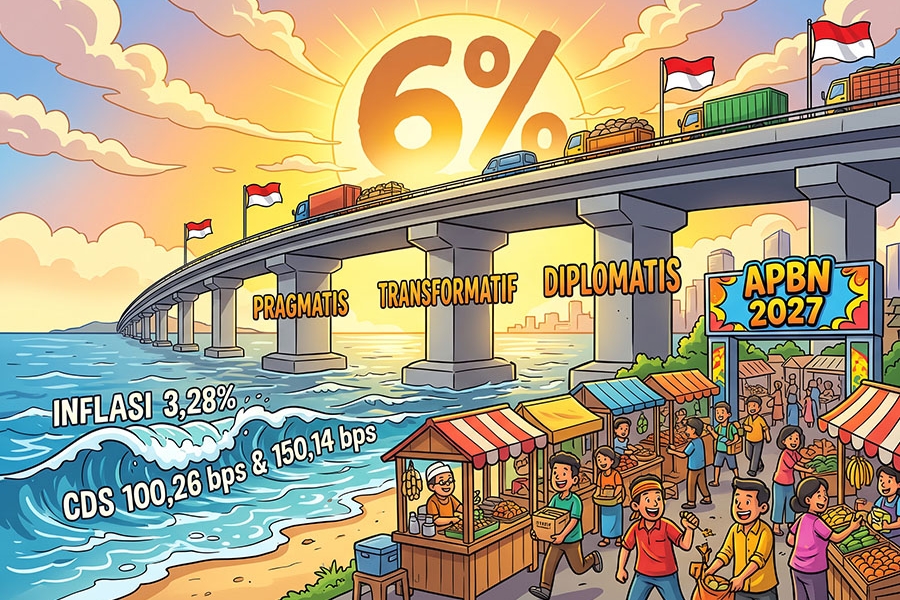
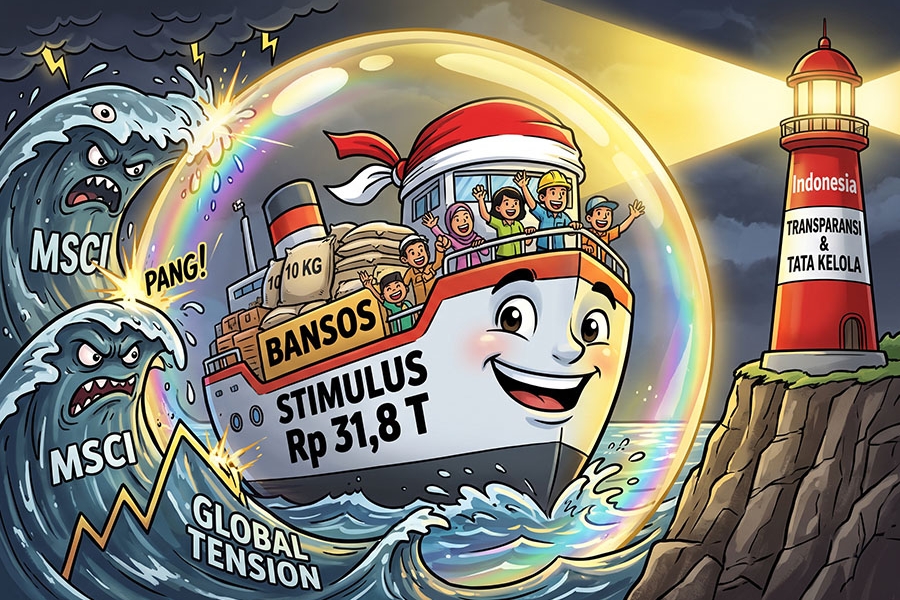
Tekanan nilai tukar juga berkaitan dengan tantangan pembiayaan fiskal pemerintah. Berdasarkan data per 22 Oktober 2026, premi CDS Indonesia tenor lima tahun mencapai 100,26 basis poin, sedangkan tenor 10 tahun berada pada level 150,14 basis poin. Pada hari yang sama, rupiah ditutup melemah 38 poin atau 0,21% ke level Rp18.060 per dolar AS. Kepala Ekonom menilai pelemahan rupiah berpotensi meningkatkan beban subsidi pemerintah dan memengaruhi ketahanan fiskal. Peningkatan persepsi risiko terhadap Indonesia selanjutnya dapat tercermin dalam kenaikan premi CDS, sehingga tekanan terhadap nilai tukar dan risiko pembiayaan negara perlu dicermati secara bersamaan. Beliau juga menyoroti arus modal keluar yang berkaitan dengan pengumuman Morgan Stanley Capital International (MSCI) dan keputusan suku bunga Bank Indonesia sebagai faktor yang berpotensi menahan rupiah di sekitar level Rp18.000 per dolar AS.
Dalam menghadapi kondisi tersebut, pemerintah perlu mengelola penerbitan Surat Berharga Negara (SBN), baik dalam denominasi rupiah maupun valuta asing, secara terukur dengan mempertimbangkan kebutuhan pembiayaan, likuiditas domestik, dan perkembangan kebijakan moneter global. Kondisi likuiditas dalam negeri yang mulai membaik dapat menjadi penopang pasar SBN, sebagaimana tercermin dari suku bunga Indonesia Overnight Index Average (IndONIA) yang sempat turun di bawah 5%. Selain itu, jatuh tempo Sekuritas Rupiah Bank Indonesia (SRBI) dan penurunan giro wajib minimum (GWM) berpotensi mendorong perbankan mengalihkan sebagian penempatan dananya ke SBN. Pemberian diskon biaya lindung nilai juga dinilai dapat membantu menjaga aliran dana asing ke pasar obligasi pemerintah.
Meski demikian, risiko eksternal tetap dapat memengaruhi pergerakan imbal hasil SBN. Salah satu faktor yang perlu dicermati adalah kemungkinan kebijakan suku bunga Federal Reserve atau The Fed menjadi lebih ketat dibandingkan ekspektasi pasar. Dalam kondisi tersebut, penyesuaian selisih imbal hasil antara US Treasury dan SBN berpotensi mendorong yield SBN ke rentang 7%–7,5%. Proyeksi ini bergantung pada perkembangan kebijakan moneter Amerika Serikat dan bukan merupakan kepastian bahwa imbal hasil obligasi pemerintah akan mencapai rentang tersebut.
Kombinasi pelemahan rupiah, potensi kenaikan suku bunga acuan, dan meningkatnya premi risiko dapat menambah tantangan bagi dunia usaha maupun pemerintah. Bagi pelaku usaha yang bergantung pada bahan baku impor, kenaikan biaya pengadaan perlu diantisipasi melalui pengelolaan biaya dan rantai pasok yang lebih efisien. Sementara itu, bagi pemerintah, tekanan terhadap nilai tukar dan perubahan persepsi risiko investor menuntut pengelolaan pembiayaan yang cermat agar kebutuhan anggaran tetap dapat dipenuhi tanpa mengabaikan stabilitas pasar keuangan.
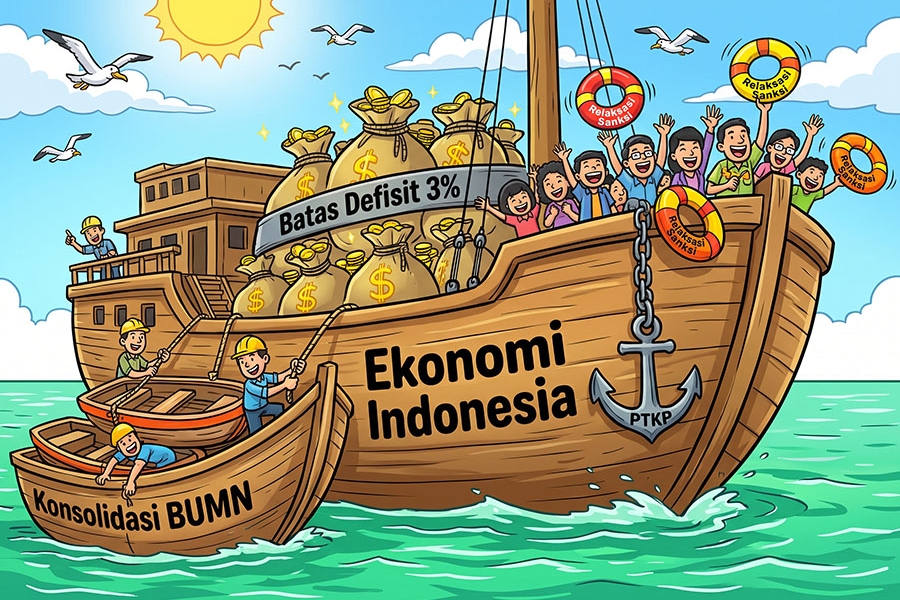
Ke depan, koordinasi kebijakan fiskal dan moneter perlu diarahkan untuk menjaga stabilitas makroekonomi sekaligus mempertahankan aktivitas sektor produktif. Percepatan hilirisasi dan penguatan rantai pasok domestik dapat menjadi bagian dari upaya mengurangi ketergantungan terhadap impor. Di sisi pembiayaan, dukungan terhadap KUR dan penjaminan kredit UMKM perlu diperhatikan agar tekanan biaya tidak semakin membatasi akses modal kerja. Pemerintah juga perlu memperhatikan efisiensi biaya logistik, kepastian pasokan energi, dan kemudahan perizinan. Sementara itu, pelaku usaha perlu mengevaluasi eksposur terhadap risiko nilai tukar dan mempertimbangkan instrumen lindung nilai sesuai kebutuhan. Pada akhirnya, pengelolaan pembiayaan negara yang terukur dan dukungan yang tepat bagi sektor riil menjadi bagian penting dalam menjaga daya tahan ekonomi di tengah ketidakpastian global.













 tpc.consulting
 tpc.consulting
 info@taxindo.co.id