



Ringkasan Eksekutif:
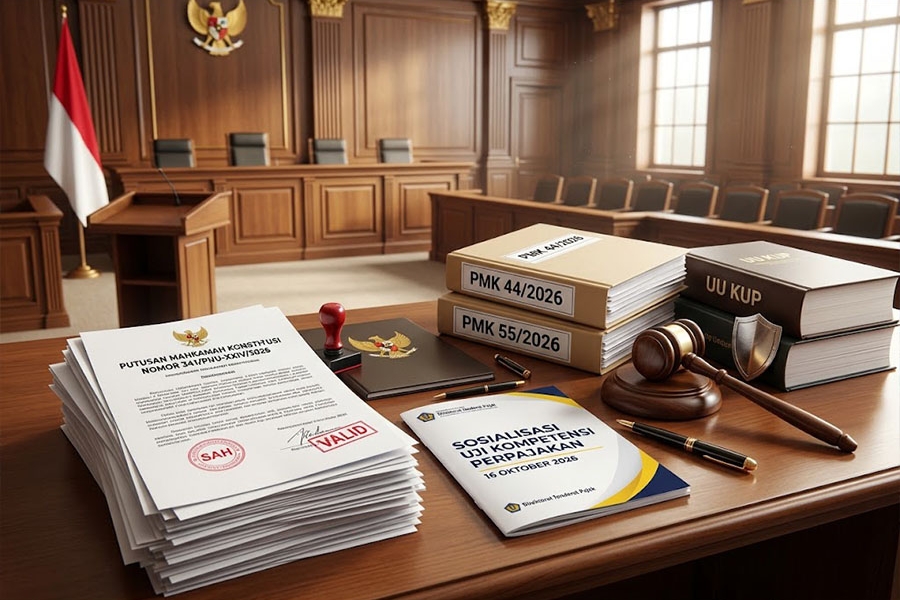
Mahkamah Konstitusi menolak seluruh gugatan uji materi terkait pendelegasian aturan uji kompetensi perpajakan. Putusan Nomor 341/PUU-XXIV/2026 menegaskan keabsahan wewenang Menteri Keuangan dalam menyusun peraturan pelaksana. Menteri Keuangan mengatur tata cara teknis verifikasi kompetensi kuasa perpajakan melalui PMK 44/2026 dan PMK 55/2026. Mahkamah menilai regulasi tersebut tidak melampaui kewenangan dan tidak membatasi hak warga negara. Keputusan ini memperkuat kepastian hukum pelaksanaan uji kompetensi perpajakan secara nasional.
Putusan Mahkamah Konstitusi Nomor 341/PUU-XXIV/2026 yang dibacakan pada 15 Oktober 2026 memberikan kepastian hukum atas pengaturan uji kompetensi perpajakan. Dalam sosialisasi PMK 44/2026, PMK 55/2026, dan uji kompetensi pada 16 Oktober 2026, pembicara dari Direktorat Jenderal Pajak, Ibu Meidiati (Bu Meidi) menanggapi pertanyaan peserta dan menjelaskan pokok putusan tersebut beserta implikasinya terhadap pelaksanaan uji kompetensi perpajakan.
Mahkamah Konstitusi menolak seluruh permohonan Pemohon. Dengan demikian, pendelegasian kewenangan kepada Menteri Keuangan untuk menyusun peraturan pelaksana berdasarkan Pasal 44E UU KUP sebagaimana diubah melalui UU HPP tetap berlaku dan tidak memerlukan perubahan.
Dalam pertimbangannya, Mahkamah menerapkan prinsip dalam Putusan MK Nomor 63/PUU-XV/2017 secara mutatis mutandis. Pendekatan ini menunjukkan bahwa substansi perkara tetap sejalan dengan putusan terdahulu sehingga Mahkamah tidak perlu membentuk landasan teori atau doktrin baru.
Syarat kompetensi bagi kuasa perpajakan bersumber langsung dari Pasal 32 ayat (3a) UU KUP, bukan dibentuk oleh PMK. Melalui PMK 44/2026 dan PMK 55/2026, Menteri Keuangan hanya mengatur tata cara teknis dan administratif untuk memverifikasi kompetensi tersebut.
Mahkamah menilai bahwa Menteri Keuangan tidak melampaui kewenangan dan tidak membatasi hak substantif warga negara. Oleh karena itu, pengaturan dalam PMK 44/2026 dan PMK 55/2026 dinilai sah serta tetap berada dalam koridor hukum. Putusan ini sekaligus memperkuat kepastian hukum dalam pelaksanaan uji kompetensi perpajakan.
Baca Putusan PMK 341/PUU-XXIV/2026 disini










 tpc.consulting
 tpc.consulting
 info@taxindo.co.id