



Ringkasan Eksekutif:
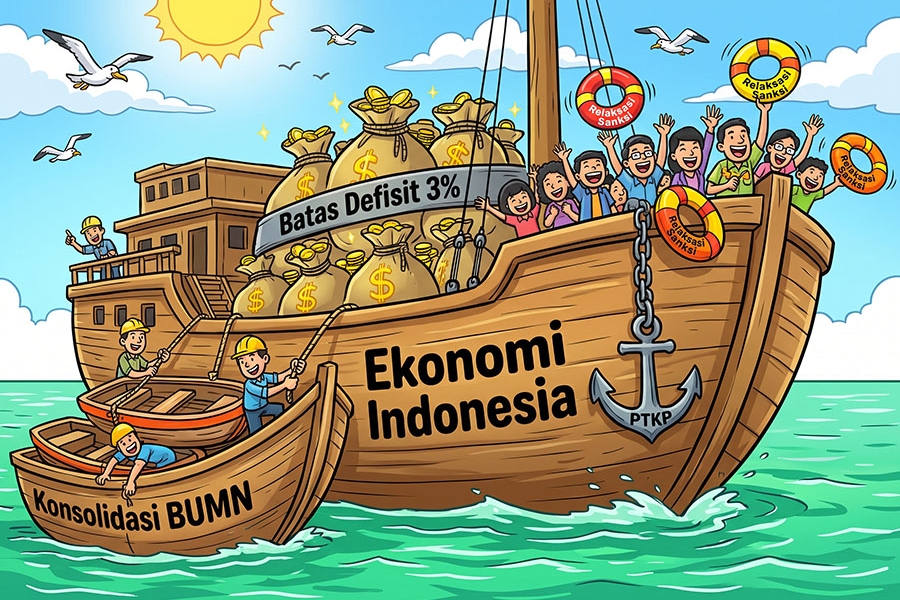
Pemerintah menyiapkan insentif pajak untuk mendukung konsolidasi BUMN, sementara wacana kenaikan PTKP masih mempertimbangkan dampaknya terhadap penerimaan negara dan defisit APBN. Di sisi lain, pemerintah memberikan kemudahan pengajuan pengurangan atau penghapusan sanksi administratif pajak hingga 1 Oktober 2028. Ketiga kebijakan tersebut mencerminkan upaya pemerintah mendorong aktivitas ekonomi dengan tetap menjaga keberlanjutan fiskal.
Pemerintah terus mengembangkan kebijakan perpajakan untuk mendukung aktivitas ekonomi, mulai dari restrukturisasi perusahaan negara hingga pemberian keringanan bagi wajib pajak. Di tengah kebutuhan untuk mendorong pertumbuhan, pemerintah juga perlu memastikan bahwa setiap kebijakan tetap mempertimbangkan penerimaan negara dan efektivitas pelaksanaannya.
Dalam rangka mendukung konsolidasi Badan Usaha Milik Negara (BUMN) oleh Danantara, pemerintah menyiapkan fasilitas PPh final dengan tarif 0% untuk enam objek pajak terkait aksi konsolidasi sebagaimana tercantum dalam Lampiran PER-12/PJ/2026. Kebijakan ini diharapkan dapat mempercepat restrukturisasi usaha, mengurangi tumpang tindih kegiatan bisnis, dan mengoptimalkan pemanfaatan aset negara. Namun, Kepala Pusat Makroekonomi dan Keuangan INDEF mengingatkan bahwa insentif tersebut perlu menghasilkan perbaikan kinerja yang nyata, seperti penurunan biaya operasional, peningkatan produktivitas aset, dan perbaikan profitabilitas. Pada saat berita diterbitkan, pemerintah masih menunggu Peraturan Pemerintah dan Peraturan Menteri Keuangan untuk mendukung pengaturan teknis lebih lanjut.
Selain mendorong efisiensi BUMN, pemerintah juga menghadapi pertimbangan fiskal dalam wacana kenaikan Penghasilan Tidak Kena Pajak (PTKP). Pembahasan kebijakan ini belum dilanjutkan kembali, sementara batas PTKP bagi wajib pajak orang pribadi berstatus lajang tanpa tanggungan masih sebesar Rp54 juta per tahun atau Rp4,5 juta per bulan berdasarkan PMK No. 101/PMK.010/2016. Wacana kenaikan PTKP bertujuan meningkatkan daya beli masyarakat kelas menengah. Pemerintah juga membahas perluasan insentif PPh Pasal 21 bagi karyawan berpenghasilan di bawah Rp10 juta ke seluruh sektor usaha, setelah sebelumnya fasilitas tersebut diberikan kepada sektor padat karya dan pariwisata.
Di sisi penerimaan negara, kenaikan PTKP berpotensi mengurangi basis pemajakan PPh orang pribadi dan PPh Pasal 21. Pemerintah menargetkan penerimaan pajak sebesar Rp2.593,5 triliun pada 2027 serta defisit APBN sebesar Rp671,2 triliun atau 2,4% dari produk domestik bruto (PDB). Lead Economist PT Bank Danamon Indonesia Tbk. menilai insentif untuk meningkatkan pendapatan yang dapat dibelanjakan masyarakat dapat mendukung konsumsi domestik. Namun, manfaat ekonomi tersebut tidak otomatis menutup potensi kehilangan penerimaan karena sebagian penghasilan tambahan dapat ditabung, digunakan untuk membayar kewajiban rumah tangga, atau dibelanjakan pada barang impor.
Oleh karena itu, pemerintah perlu menimbang manfaat stimulus konsumsi dengan kebutuhan pembiayaan pembangunan dan komitmen menjaga batas defisit APBN sebesar 3% dari PDB.
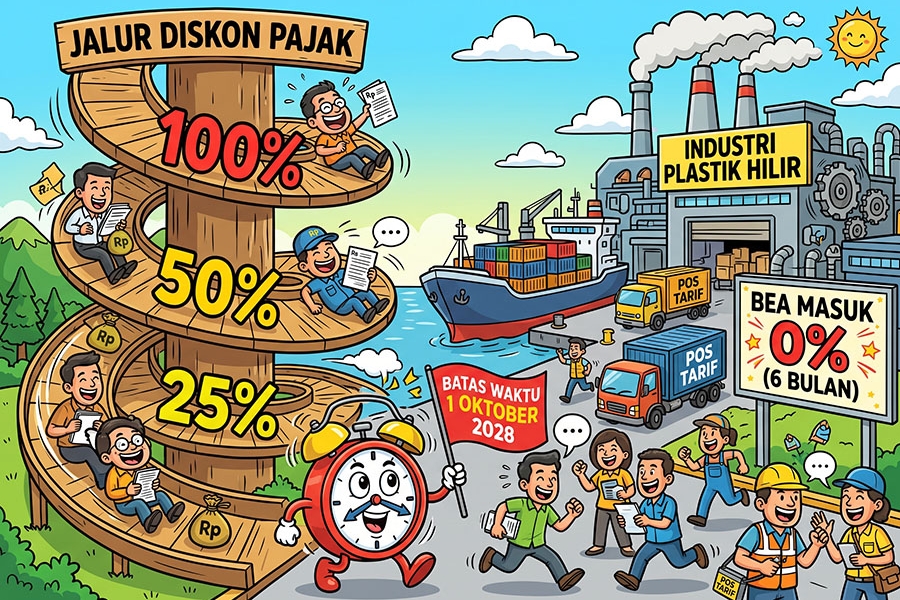
Sementara wacana kenaikan PTKP masih memerlukan pembahasan lebih lanjut, pemerintah telah menempuh langkah lain melalui relaksasi sanksi administratif pajak. Kebijakan ini diatur dalam PMK No. 71 Tahun 2026 tentang perubahan atas PMK No. 118 Tahun 2024, dengan mekanisme pelaksanaan yang diperinci melalui KEP-239/PJ/2026. Wajib pajak dapat mengajukan permohonan pengurangan atau penghapusan sanksi administratif berdasarkan ketentuan khusus tersebut paling lambat 1 Oktober 2028. Salah satu kemudahannya adalah penyederhanaan pembuktian materiil atas alasan kekhilafan atau bukan kesalahan wajib pajak, dengan tetap memenuhi persyaratan formal dan ketentuan perpajakan yang berlaku.
Fasilitas tersebut mencakup sejumlah sanksi terkait keterlambatan penyampaian SPT Tahunan PPh sampai Tahun Pajak 2025, SPT Masa sampai Masa Pajak September 2026, pembetulan SPT atas kemauan sendiri, keterlambatan pembayaran atau penyetoran pajak, serta sanksi dalam surat ketetapan dan tagihan pajak sesuai kriteria yang ditentukan. DJP memperkirakan terdapat pokok piutang pajak sebesar Rp40,2 triliun dengan sanksi sekitar Rp14,8 triliun yang berpotensi memperoleh pengurangan sanksi sebesar 25% hingga 100%. Fasilitas ini tidak otomatis menghapus pokok utang pajak, sehingga wajib pajak tetap perlu menyelesaikan kewajiban pokoknya sesuai ketentuan.
Bagi pelaku usaha dan masyarakat, ketiga kebijakan tersebut menghadirkan peluang sekaligus hal yang perlu dicermati. BUMN perlu memastikan bahwa konsolidasi menghasilkan efisiensi dan perbaikan kinerja, sedangkan wajib pajak orang pribadi dan pemberi kerja perlu mengikuti perkembangan kebijakan PTKP serta insentif PPh Pasal 21 tanpa menganggap wacana sebagai ketentuan yang telah berlaku. Adapun wajib pajak yang memiliki sanksi administratif perlu memeriksa kesesuaian kewajibannya dengan persyaratan relaksasi dan memperhitungkan kemampuan pelunasan pokok utang.
Pada akhirnya, efektivitas kebijakan perpajakan bergantung pada manfaat ekonomi yang dihasilkan dan kemampuannya menjaga penerimaan negara. Pemerintah perlu memastikan bahwa insentif konsolidasi BUMN meningkatkan efisiensi, wacana kenaikan PTKP mempertimbangkan daya beli dan ruang fiskal, serta relaksasi sanksi mendorong penyelesaian kewajiban pajak secara tertib. Pelaku usaha dan wajib pajak juga perlu mencermati regulasi resmi agar dapat memanfaatkan fasilitas yang tersedia secara tepat dan tetap memenuhi kewajiban perpajakan.












 tpc.consulting
 tpc.consulting
 info@taxindo.co.id