



Ringkasan Eksekutif:
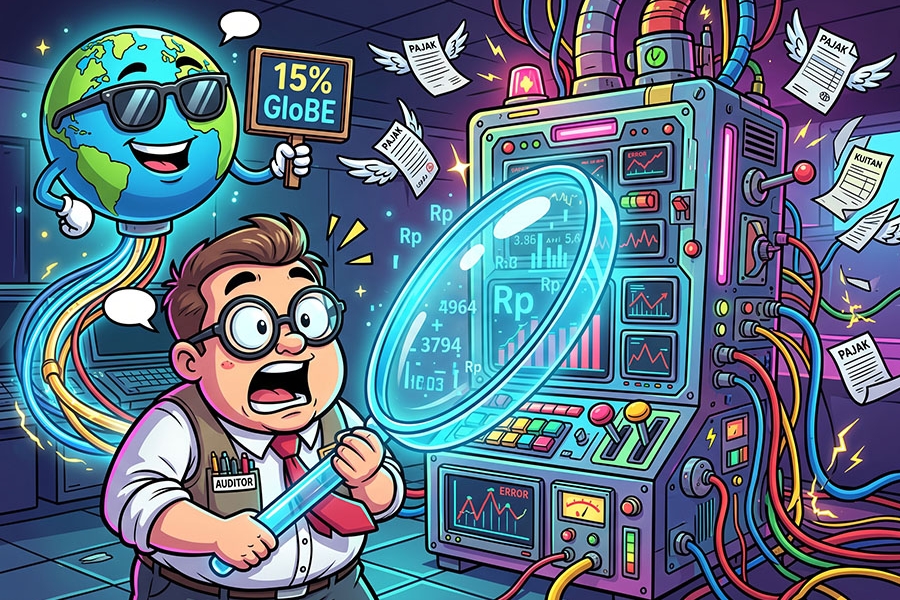
Badan Pemeriksa Keuangan menemukan kelemahan sistem informasi Direktorat Jenderal Pajak yang berpotensi menghambat optimalisasi penerimaan pajak. Badan Pemeriksa Keuangan juga menyoroti pemberian fasilitas perpajakan kepada dua pelaku usaha yang dinilai tidak memenuhi persyaratan. Sementara itu, Direktorat Jenderal Pajak mencatat sekitar 5.600 wajib pajak telah terdaftar dalam cakupan implementasi pajak minimum global atau GloBE.
Penguatan administrasi perpajakan menjadi perhatian dalam pengelolaan penerimaan negara di Indonesia. Dalam Ikhtisar Hasil Pemeriksaan Semester (IHPS) I/2026, Badan Pemeriksa Keuangan (BPK) mengungkapkan sejumlah persoalan yang berkaitan dengan kemampuan sistem informasi perpajakan dan ketepatan pemberian fasilitas kepada pelaku usaha. Pada saat yang sama, implementasi pajak minimum global membawa kewajiban baru bagi kelompok perusahaan multinasional yang memenuhi kriteria.
BPK menemukan bahwa Sistem Informasi Direktorat Jenderal Pajak (SIDJP) belum memadai dalam mendeteksi keterlambatan dan kekurangan pembayaran pajak serta pembayaran yang tidak sesuai dengan masa pajak. Kondisi tersebut berpotensi menyebabkan sanksi administrasi yang seharusnya ditindaklanjuti melalui penerbitan Surat Tagihan Pajak (STP) belum tertagih. Selain itu, sistem belum sepenuhnya mampu memverifikasi kesesuaian faktur pajak dengan transaksi, pembayaran, dan pelaporan PPN dalam SPT Masa PPN. BPK juga mengidentifikasi indikasi faktur pajak yang belum dilaporkan oleh wajib pajak. Atas temuan tersebut, BPK merekomendasikan Menteri Keuangan untuk mengevaluasi penerapan SIDJP dan menindaklanjuti hasil evaluasi sesuai rekomendasi pemeriksaan sebelumnya.
Persoalan pengawasan tersebut berkaitan dengan aspek lain dalam administrasi perpajakan, yaitu ketepatan pemberian fasilitas pajak kepada pelaku usaha.
Dalam IHPS I/2026, BPK menemukan dua pelaku usaha memperoleh fasilitas tax holiday dan/atau tax allowance meskipun telah memulai produksi komersial sebelum mengajukan permohonan fasilitas. BPK mengaitkan temuan tersebut dengan belum memadainya verifikasi Kementerian Investasi dan Hilirisasi/BKPM atas data perkiraan Saat Mulai Berproduksi Komersial (SMB). Sistem Online Single Submission (OSS) juga belum memadai untuk mendeteksi risiko pengajuan fasilitas oleh pelaku usaha yang telah berproduksi komersial. BPK merekomendasikan pengembangan fitur pencatatan kronologis, pertukaran data dengan DJP, koordinasi untuk menindaklanjuti pemberian fasilitas kepada kedua pelaku usaha, serta penyusunan prosedur verifikasi tanggal SMB.
Selain memperbaiki pengawasan dan verifikasi fasilitas, pemerintah juga menghadapi perkembangan kebijakan perpajakan internasional yang memengaruhi kelompok perusahaan multinasional.
Direktorat Jenderal Pajak (DJP) mencatat sekitar 5.600 wajib pajak telah terdaftar dalam cakupan implementasi pajak minimum global atau Global Anti-Base Erosion (GloBE) hingga pertengahan Oktober 2026. Indonesia menerapkan ketentuan tersebut sejak 2025 berdasarkan Peraturan Menteri Keuangan Nomor 136 Tahun 2024, dengan tata cara administrasi yang diatur dalam Peraturan Direktur Jenderal Pajak Nomor PER-6/PJ/2026. Rezim ini berlaku bagi grup perusahaan multinasional yang memenuhi ambang batas omzet konsolidasi minimal EUR750 juta. GloBE bertujuan memastikan tarif pajak efektif atas laba yang tercakup dalam perhitungan mencapai sekurang-kurangnya 15% di setiap yurisdiksi yang relevan. Dengan demikian, angka 5.600 menunjukkan jumlah wajib pajak yang masuk dalam cakupan implementasi, bukan jumlah wajib pajak yang seluruhnya dipastikan memiliki pajak tambahan terutang.
Dalam pelaksanaannya, Indonesia menggunakan mekanisme seperti Domestic Minimum Top-up Tax (DMTT), yang juga dikenal dalam konteks Indonesia sebagai QDMTT, dan Income Inclusion Rule (IIR). Kedua mekanisme tersebut memungkinkan pengenaan pajak tambahan sesuai ketentuan apabila tarif pajak efektif berada di bawah batas minimum yang berlaku. Pada Mei 2026, DJP mencatat potensi penerimaan dari skema QDMTT dan IIR sekitar Rp4,49 triliun, sedangkan penerapan Undertaxed Profits Rule (UTPR) saat itu masih dikaji lebih lanjut. Optimalisasi penerimaan dari GloBE tetap menghadapi tantangan, antara lain kebutuhan sosialisasi, keseragaman pemahaman petugas pajak, validitas informasi perpajakan, serta kepastian insentif alternatif bagi perusahaan yang tercakup dalam rezim tersebut.
Bagi pelaku usaha, perkembangan ini menegaskan pentingnya pengelolaan pajak yang akurat dan terdokumentasi. Perusahaan perlu memastikan ketepatan pembayaran serta pelaporan pajak, memeriksa kelayakan pemanfaatan fasilitas perpajakan, dan mengevaluasi apakah grup usahanya memenuhi kriteria GloBE. Bagi perusahaan multinasional yang tercakup dalam rezim tersebut, perencanaan pajak juga perlu mempertimbangkan penghitungan tarif pajak efektif, kewajiban pelaporan, serta potensi pajak tambahan. Sementara itu, investor perlu menilai insentif perpajakan bersama faktor lain, seperti kepastian regulasi, biaya operasional, dan kondisi pasar, ketika mengambil keputusan investasi.
Ke depan, penguatan sistem administrasi, verifikasi fasilitas, dan pelaksanaan pajak minimum global perlu berjalan secara terkoordinasi. Pemerintah perlu meningkatkan kualitas data dan konsistensi prosedur pengawasan sekaligus memberikan kepastian mengenai ketentuan perpajakan dan insentif investasi. Di sisi lain, pelaku usaha perlu memperkuat kepatuhan serta melakukan evaluasi berkala atas posisi perpajakannya. Optimalisasi penerimaan negara akan lebih berkelanjutan apabila didukung oleh pengawasan yang efektif, pemberian insentif yang tepat sasaran, dan kepastian kebijakan bagi dunia usaha.











 tpc.consulting
 tpc.consulting
 info@taxindo.co.id