




Ringkasan Eksekutif:
Indonesia memperkuat kerja sama perpajakan internasional melalui pertukaran informasi perusahaan multinasional dan bantuan penagihan pajak lintas negara. Di sisi lain, pemerintah mengkaji perluasan insentif PPh Pasal 21 dan perpanjangan PPN DTP perumahan pada 2027. Kedua kebijakan tersebut menjadi bagian dari upaya menjaga kepatuhan pajak sekaligus mendukung pertumbuhan ekonomi dan penerimaan negara.
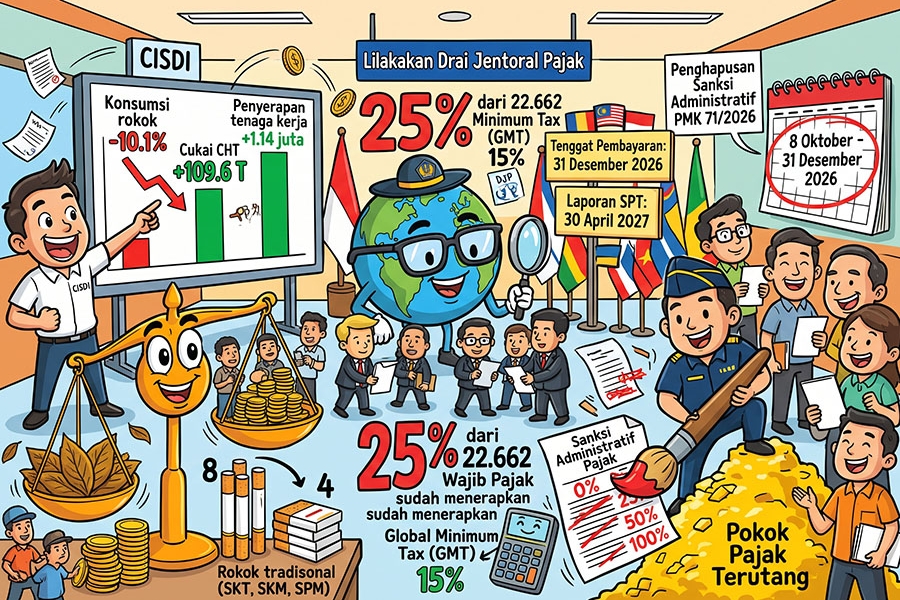
Indonesia memperkuat transparansi perpajakan internasional setelah Direktorat Jenderal Pajak (DJP) menandatangani Multilateral Competent Authority Agreement on the Exchange of GloBE Information (GIR MCAA) dalam konferensi Global Forum on Transparency and Exchange of Information for Tax Purposes di Montenegro pada 27–29 Oktober 2026. Kesepakatan ini membuka jalan bagi pertukaran informasi GloBE Information Return (GIR) secara otomatis dengan yurisdiksi mitra mulai 2027. Sebelum Indonesia bergabung, terdapat 40 negara atau yurisdiksi yang telah menandatangani kesepakatan tersebut. Dengan demikian, jumlah penandatangan meningkat menjadi 41 yurisdiksi.
GIR merupakan formulir pelaporan standar yang memuat informasi grup perusahaan multinasional dan penerapan ketentuan Global Anti-Base Erosion Rules (GloBE) di berbagai yurisdiksi tempat grup beroperasi. Informasi tersebut mendukung penghitungan pajak minimum global (Global Minimum Tax/GMT) bagi perusahaan multinasional dengan peredaran bruto konsolidasi tahunan minimal EUR750 juta. Indonesia telah menerapkan GMT melalui Peraturan Menteri Keuangan (PMK) No. 136/2024 sejak 2025 dengan tarif pajak efektif minimum 15%. Penerapannya mencakup tiga mekanisme, yaitu Qualified Domestic Minimum Top-Up Tax (QDMTT) dan Income Inclusion Rule (IIR) sejak 1 Januari 2025, serta Undertaxed Payment Rules (UTPR) sejak 1 Januari 2026. Meski demikian, pemerintah masih menghadapi tantangan dalam memperkuat sosialisasi, menyamakan pemahaman petugas pajak, memastikan validitas informasi, dan menjaga daya saing investasi melalui kepastian insentif pengganti.
Penguatan transparansi informasi tersebut berjalan seiring dengan upaya pemerintah memperluas kerja sama penagihan pajak lintas negara agar kewajiban perpajakan tidak terhindar hanya karena penanggung pajak memindahkan asetnya ke luar negeri.
Pemerintah Indonesia juga mendorong otoritas pajak negara lain untuk meningkatkan kerja sama bantuan penagihan pajak lintas negara (cross-border assistance in recovery of tax claims). Saat ini, Indonesia telah memiliki kerangka kerja sama Assistance in the Collection of Tax Claims (AIC) dengan 81 negara atau yurisdiksi. Kerja sama tersebut mencakup 72 negara melalui Convention on Mutual Administrative Assistance in Tax Matters (MAAC) dan 9 negara atau yurisdiksi melalui Persetujuan Penghindaran Pajak Berganda (P3B). Kerangka hukumnya mengacu pada Undang-Undang No. 7/2021 tentang Harmonisasi Peraturan Perpajakan dan Peraturan Presiden No. 56/2024.
Melalui mekanisme AIC, DJP dapat meminta bantuan otoritas pajak negara mitra untuk menagih tunggakan pajak dari penanggung pajak yang berada atau memiliki aset di luar negeri. Bantuan tersebut dapat berupa pemblokiran rekening keuangan, penyitaan, hingga penjualan aset. Mekanisme ini memperluas jangkauan penagihan karena kewenangan juru sita pajak Indonesia pada dasarnya terbatas pada wilayah kedaulatan Republik Indonesia. Dengan kerja sama tersebut, perpindahan aset ke luar negeri tidak serta-merta menghilangkan peluang pemerintah untuk menagih kewajiban pajak.
Selain memperkuat pengawasan dan penagihan pajak internasional, pemerintah juga menyiapkan kebijakan insentif domestik untuk menjaga daya beli masyarakat dan mendukung aktivitas ekonomi pada 2027.
Pemerintah tengah menghitung dampak fiskal dari rencana perluasan insentif PPh Pasal 21 Ditanggung Pemerintah (DTP) dan perpanjangan PPN DTP perumahan terhadap penerimaan negara. Pada 2027, pemerintah menargetkan penerimaan pajak sebesar Rp2.593,5 triliun. Salah satu rencana kebijakannya adalah memperluas fasilitas PPh Pasal 21 DTP bagi karyawan berpenghasilan di bawah Rp10 juta per bulan ke seluruh sektor usaha. Sebelumnya, pemerintah memberikan fasilitas tersebut kepada sektor padat karya dan pariwisata sejak 2025 hingga 2026. Pemerintah juga membahas wacana penyesuaian ambang batas Penghasilan Tidak Kena Pajak (PTKP).
Di sektor properti, pemerintah berencana memperpanjang fasilitas PPN DTP pada 2027 untuk rumah dengan harga jual hingga Rp5 miliar. Fasilitas tersebut mencakup bagian harga sampai dengan Rp2 miliar. Pemerintah juga merencanakan dukungan melalui KPR bersubsidi dengan bunga 6% bagi masyarakat berpenghasilan tetap sekitar Rp17 juta untuk pembelian rumah dengan harga hingga Rp500 juta. Namun, seluruh rencana insentif tersebut masih memerlukan penghitungan dampak fiskal agar pemerintah dapat mempertimbangkan manfaatnya terhadap aktivitas ekonomi dan kesinambungan penerimaan negara.
Ketiga kebijakan tersebut memberikan implikasi bagi berbagai pihak. Perusahaan multinasional perlu memperhatikan kewajiban pelaporan GIR dan kesiapan informasi perpajakan dalam menghadapi pertukaran data internasional. Pelaku usaha yang memiliki kewajiban pajak lintas negara juga perlu memperhatikan mekanisme bantuan penagihan melalui jaringan AIC. Sementara itu, perluasan PPh Pasal 21 DTP berpotensi memberikan dukungan terhadap daya beli pekerja, sedangkan perpanjangan PPN DTP dapat mendukung aktivitas sektor perumahan. Bagi investor, kepastian penerapan GMT dan kebijakan insentif menjadi faktor penting dalam mempertimbangkan keputusan investasi.
Penguatan kepatuhan pajak internasional dan pemberian insentif domestik perlu berjalan secara seimbang agar pemerintah dapat menjaga penerimaan negara tanpa mengabaikan pertumbuhan ekonomi. Pemerintah perlu memastikan kesiapan administrasi pertukaran informasi, memperkuat koordinasi penagihan lintas negara, serta memberikan kepastian mengenai ketentuan dan pelaksanaan insentif 2027. Di sisi lain, pelaku usaha perlu meningkatkan kesiapan dokumentasi dan kepatuhan perpajakan agar dapat menghadapi perubahan kebijakan secara tepat dan berkelanjutan.











 tpc.consulting
 tpc.consulting
 info@taxindo.co.id