



Peraturan Menteri Keuangan Nomor 48 Tahun 2023 (PMK 48/2023) memuat ketentuan yang menetapkan batasan pengertian yuridis dalam tata kelola perpajakan sektor emas dan perhiasan. Ketentuan ini menjadi acuan utama untuk memahami hak, kewajiban, serta mekanisme perlakuan Pajak Penghasilan (PPh) dan Pajak Pertambahan Nilai (PPN) atas transaksi penyerahan emas perhiasan, emas batangan, perhiasan non-emas, batu permata, hingga jasa yang terkait.
Dalam ketentuan tersebut ditetapkan klasifikasi subjek pajak dan pelaku usaha, mulai dari definisi Pengusaha hingga Pengusaha Kena Pajak (PKP). Berdasarkan Ketentuan tersebut, definisi PKP secara spesifik mencakup pengusaha yang melakukan penyerahan Barang Kena Pajak dan/atau melakukan kegiatan jual beli emas perhiasan serta penyerahan jasa terkait. Selain itu, ditetapkan bahwa Wajib Pajak, Pemotong PPh, dan Pemungut PPh sebagai pihak yang mengemban kewajiban perpajakan.
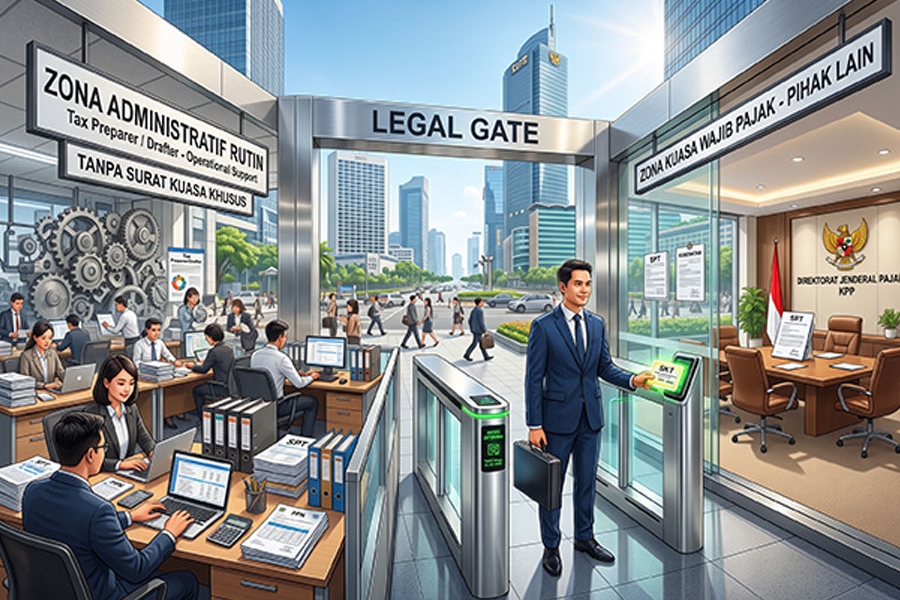
Ketentuan tersebut juga merinci instrumen pemotongan dan pemungutan pajak penghasilan yang meliputi PPh Pasal 21, PPh Pasal 22, dan PPh Pasal 23. PPh Pasal 21 mengatur pemotongan atas penghasilan sehubungan dengan pekerjaan, jasa, atau kegiatan bagi Wajib Pajak orang pribadi dalam negeri, sementara PPh Pasal 22 dan PPh Pasal 23 masing-masing menyasar penyerahan barang/kegiatan usaha tertentu serta pembayaran imbalan jasa kepada Wajib Pajak dalam negeri atau bentuk usaha tetap. Ketentuan ini berhubungan erat dengan penunjukan Pihak Lain dalam pemungutan pajak.
Terakhir, ketentuan PMK 48/2023 juga menetapkan bahwa Harga Jual dan Penggantian dirumuskan sebagai nilai berupa uang termasuk semua biaya yang diminta atau seharusnya diminta oleh penjual atau pengusaha, di luar PPN dan potongan harga dalam Faktur Pajak. Batasan nilai inilah yang menjadi tolok ukur penghitungan pajak terutang bagi pabrikan maupun pedagang emas.










 tpc.consulting
 tpc.consulting
 info@taxindo.co.id