



Ringkasan Eksekutif:
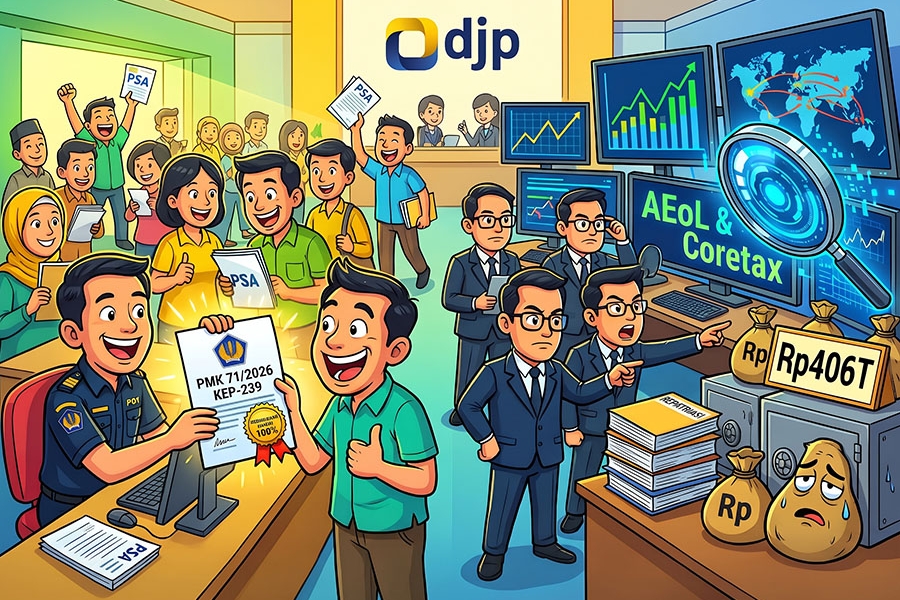
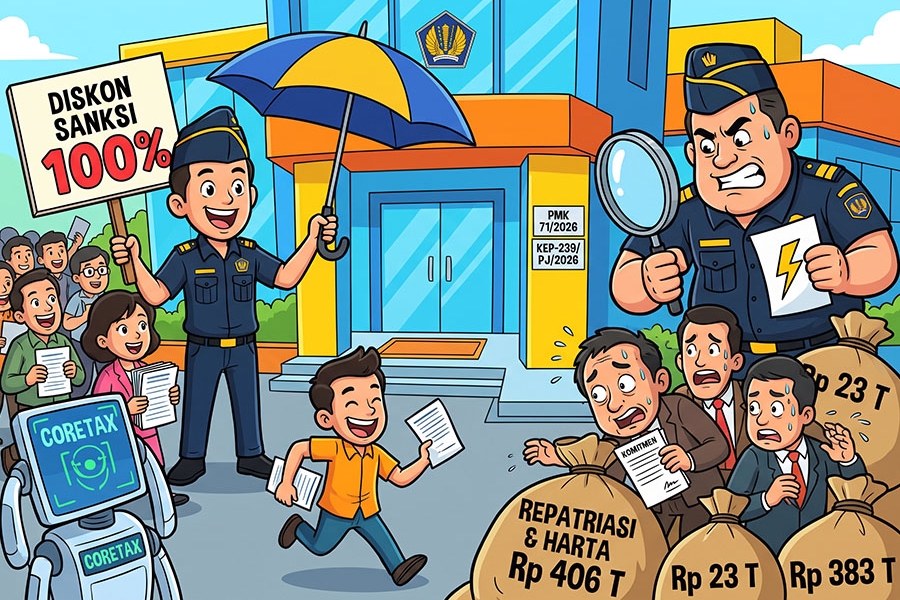
Direktorat Jenderal Pajak (DJP) mencatat sebanyak 15.015 wajib pajak telah mengajukan pengurangan atau penghapusan sanksi administrasi (PSA). Melalui PMK Nomor 71 Tahun 2026 dan KEP-239/PJ/2026, pemerintah memberikan fasilitas pengurangan sanksi hingga 100% dengan persyaratan tertentu. Namun, kebijakan ini juga dihadapkan pada tantangan pengawasan terhadap peserta Program Pengungkapan Sukarela (PPS) yang terindikasi belum memenuhi komitmen pengungkapan dan repatriasi harta dengan nilai indikasi lebih dari Rp406 triliun.
Pemerintah memberikan fasilitas Pengurangan atau Penghapusan Sanksi Administratif (PSA) sebagai upaya meringankan beban wajib pajak sekaligus mendorong penyelesaian kewajiban perpajakan. Direktorat Jenderal Pajak (DJP) mencatat sebanyak 15.015 wajib pajak telah mengajukan fasilitas tersebut. Kebijakan ini diatur melalui Peraturan Menteri Keuangan (PMK) Nomor 71 Tahun 2026 yang menyempurnakan ketentuan dalam PMK Nomor 118 Tahun 2024 dan berlaku sejak 2 Oktober 2026. Ketentuan teknis pelaksanaannya diatur lebih lanjut melalui Keputusan Direktur Jenderal Pajak Nomor KEP-239/PJ/2026.
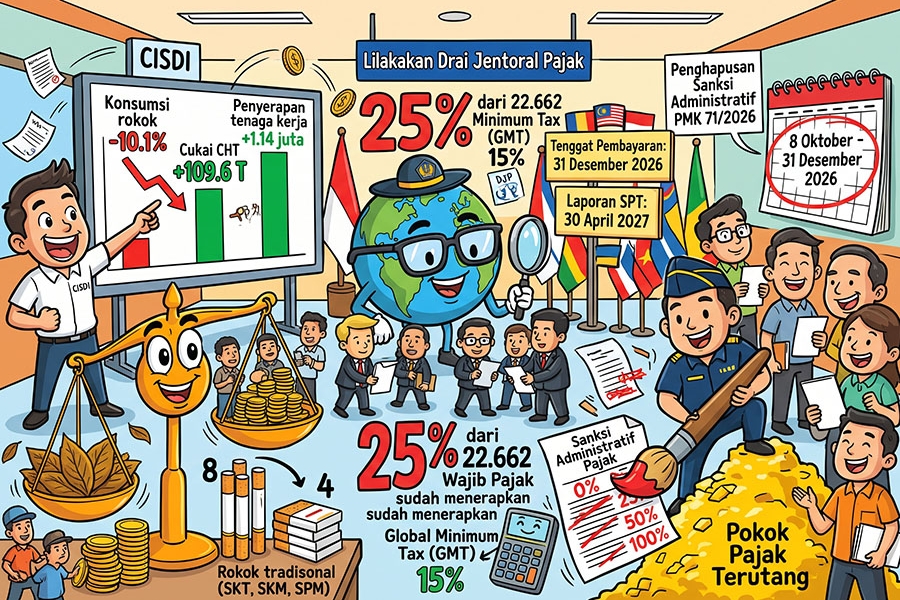
Fasilitas PSA mencakup beberapa kategori, termasuk pengurangan sanksi atas keterlambatan penyampaian Surat Pemberitahuan (SPT) Tahunan Pajak Penghasilan hingga Tahun Pajak 2025. Untuk kategori ini, pengurangan sanksi diberikan sebesar 100% apabila SPT disampaikan pada 8 Oktober hingga 31 Desember 2026, sebesar 50% untuk penyampaian pada 1 Januari hingga 31 Maret 2027, dan sebesar 25% untuk penyampaian pada 1 April hingga 30 Juni 2027. Pemberian fasilitas tersebut tidak menghapus kewajiban pembayaran pokok pajak.
Selain itu, KEP-239/PJ/2026 mengatur pengurangan sanksi administratif bagi peserta Program Pengungkapan Sukarela (PPS) yang hartanya tidak atau kurang diungkapkan dan kemudian ditemukan melalui pemeriksaan pajak. Pengurangan diberikan terhadap sanksi administratif berupa bunga sebagaimana dimaksud dalam Pasal 13 ayat (2) dan kenaikan sebagaimana dimaksud dalam Pasal 15 ayat (2) Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (KUP). Besarannya mencapai 100% apabila pokok pajak dilunasi paling lambat satu bulan sejak penerbitan SKPKB atau SKPKBT, 50% apabila pembayaran dilakukan setelah satu bulan hingga dua bulan, dan 25% apabila pembayaran dilakukan setelah dua bulan, dengan tetap memperhatikan batas waktu program. Surat ketetapan pajak yang memenuhi ketentuan harus diterbitkan dalam periode 8 Oktober 2026 hingga 31 Desember 2027, sedangkan pokok pajak harus dilunasi paling lambat 31 Desember 2027.
Meski memberikan keringanan, fasilitas tersebut bukan merupakan program pengampunan pajak baru dan tidak menghapus kewajiban pokok pajak. Fasilitas bagi peserta PPS juga tidak membuka kesempatan pengungkapan harta secara sukarela tanpa melalui pemeriksaan. Wajib pajak harus memenuhi persyaratan yang ditetapkan, termasuk ketentuan untuk tidak mengajukan gugatan atau upaya hukum lain maupun mencabut upaya hukum yang telah diajukan, sesuai ketentuan yang berlaku. Dengan demikian, fasilitas ini ditujukan untuk mengurangi beban sanksi administratif atas kewajiban perpajakan yang memenuhi kriteria, bukan menghapus pokok pajak yang terutang.
Di sisi lain, DJP masih menghadapi tantangan dalam menindaklanjuti komitmen peserta PPS. Berdasarkan data yang disampaikan DJP kepada Kontan pada Mei 2026, terdapat 2.424 wajib pajak yang terindikasi belum merealisasikan komitmen repatriasi harta dari luar negeri senilai Rp23 triliun. Selain itu, sebanyak 35.644 wajib pajak terindikasi belum atau kurang mengungkapkan harta dengan nilai sekitar Rp383 triliun. Secara keseluruhan, nilai harta yang terindikasi belum diungkapkan maupun belum direpatriasi sesuai komitmen mencapai lebih dari Rp406 triliun.
Peserta PPS yang tidak memenuhi komitmennya dapat ditindaklanjuti oleh DJP sesuai ketentuan perpajakan, termasuk melalui penerbitan surat teguran dan pengenaan PPh final tambahan berdasarkan ketentuan yang berlaku. Kegagalan memenuhi komitmen repatriasi juga memiliki konsekuensi perpajakan tersendiri, termasuk pengenaan PPh final tambahan sebagaimana diatur dalam PMK Nomor 196 Tahun 2021. Oleh karena itu, pemberian pengurangan sanksi administratif perlu berjalan beriringan dengan pengawasan dan penegakan kepatuhan. DJP juga perlu membedakan kesalahan administratif yang bersifat tidak disengaja dengan ketidakpatuhan yang dilakukan secara berulang, serta memastikan perlakuan yang adil bagi wajib pajak yang telah memenuhi kewajibannya.
Dari sisi wajib pajak, fasilitas pengurangan sanksi dapat menjadi kesempatan untuk menyelesaikan kewajiban perpajakan dengan beban administratif yang lebih ringan. Namun, kewajiban melunasi pokok pajak tetap menjadi pertimbangan utama, terutama bagi wajib pajak yang memiliki keterbatasan likuiditas. Bagi peserta PPS Kebijakan II, besarnya pokok pajak yang disebut mencapai 30% dari harta bersih yang kurang diungkapkan dapat menjadi beban utama, sementara fasilitas KEP-239/PJ/2026 hanya mengurangi sanksi administratif yang memenuhi persyaratan.
Seorang konsultan pajak juga menyampaikan bahwa sebagian kliennya yang sedang menjalani pemeriksaan berharap surat ketetapan pajak dapat segera diterbitkan agar mereka dapat melunasi pokok pajak dan memanfaatkan pengurangan sanksi hingga 100%. Sebagian klien menargetkan pelunasan sebelum 31 Desember 2026. Namun, tanggal tersebut merupakan target yang dipilih oleh sebagian wajib pajak, bukan batas akhir umum fasilitas bagi peserta PPS. Berdasarkan KEP-239/PJ/2026, batas akhir pelunasan pokok pajak yang memenuhi ketentuan adalah 31 Desember 2027.
Tantangan lainnya terletak pada keterbatasan waktu dan kapasitas DJP untuk menindaklanjuti seluruh wajib pajak yang terindikasi belum memenuhi komitmen PPS. Pengamat perpajakan menilai pemanfaatan sistem Coretax serta pertukaran informasi keuangan secara otomatis atau Automatic Exchange of Information (AEoI) dapat memperkuat kemampuan otoritas pajak dalam mendeteksi ketidaksesuaian data aset. Selain itu, penerapan Crypto-Asset Reporting Framework (CARF) yang direncanakan pada 2027 berpotensi memperluas informasi mengenai aset kripto yang dapat dimanfaatkan otoritas pajak. Meski demikian, pengawasan tetap perlu dilakukan berdasarkan kualitas data dan tingkat risiko. DJP perlu memprioritaskan pemeriksaan terhadap kasus dengan indikasi ketidakpatuhan yang didukung bukti kuat, serta melakukan klarifikasi terhadap data yang masih memerlukan penelaahan lebih lanjut.
Pada akhirnya, keberhasilan kebijakan PSA tidak hanya diukur dari jumlah wajib pajak yang mengajukan pengurangan sanksi, tetapi juga dari efektivitas penyelesaian kewajiban perpajakan dan tindak lanjut terhadap komitmen PPS. Pemerintah perlu menjaga keseimbangan antara pemberian insentif, kepastian hukum, dan penegakan aturan agar fasilitas keringanan tidak mengurangi efektivitas pengawasan maupun rasa keadilan bagi wajib pajak yang telah patuh.








 tpc.consulting
 tpc.consulting
 info@taxindo.co.id