



Ringkasan Eksekutif:
Sejumlah perkembangan di bidang perpajakan dan cukai menjadi perhatian pada akhir Oktober 2026. Center for Indonesia’s Strategic Development Initiatives (Cisdi) mendorong kenaikan tarif Cukai Hasil Tembakau (CHT) dan penyederhanaan lapisan tarif yang diproyeksikan dapat meningkatkan penerimaan cukai serta memberikan dampak positif terhadap perekonomian. Sementara itu, Direktorat Jenderal Pajak (DJP) mencatat baru sekitar 25% wajib pajak yang tercakup dalam ketentuan pajak minimum global telah mulai menerapkan regulasi tersebut. Di sisi lain, Kementerian Keuangan menawarkan fasilitas pengurangan hingga penghapusan sanksi administratif pajak dengan persyaratan tertentu, tanpa menghapus kewajiban pelunasan pokok pajak terutang.
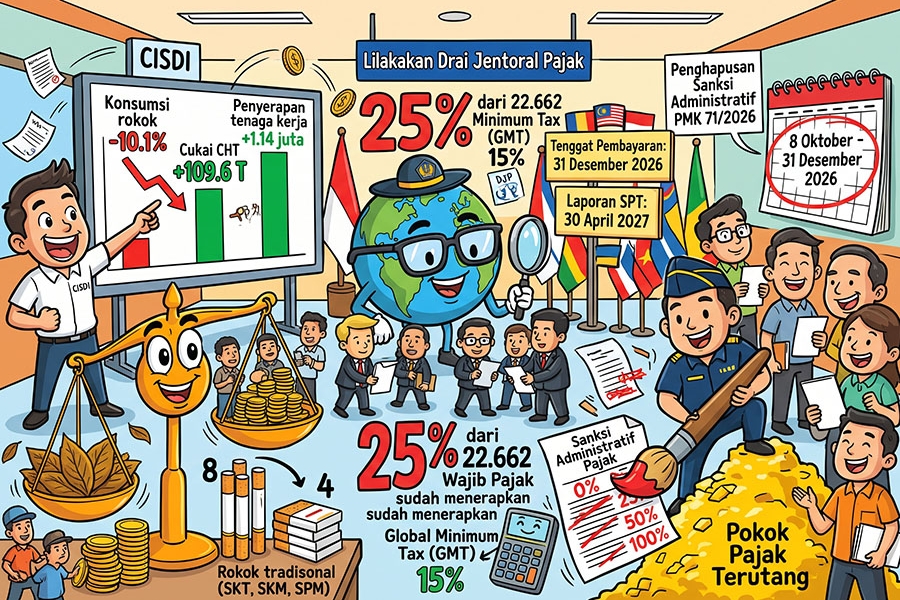
Center for Indonesia’s Strategic Development Initiatives (Cisdi) mendesak pemerintah menaikkan tarif Cukai Hasil Tembakau (CHT) sekaligus menyederhanakan lapisan tarif untuk Sigaret Kretek Tangan (SKT), Sigaret Kretek Mesin (SKM), dan Sigaret Putih Mesin (SPM) dari delapan menjadi empat lapisan. Berdasarkan riset Cisdi, reformasi dengan kenaikan tarif rata-rata sebesar 50% tersebut diproyeksikan menurunkan konsumsi rokok sebesar 10,1% dan menambah penerimaan cukai sebesar Rp109,6 triliun. Kebijakan tersebut juga diperkirakan meningkatkan output ekonomi sebesar Rp315,1 triliun dan pendapatan rumah tangga sebesar Rp81,7 triliun, serta berpotensi menambah sekitar 1,14 juta lapangan kerja. Cisdi menilai dampak ekonomi kebijakan ini perlu dilihat secara menyeluruh, dengan mempertimbangkan perubahan pola belanja rumah tangga dan kebutuhan transisi bagi pekerja sektor tembakau dalam jangka panjang.
Dari sisi dukungan publik, survei Cisdi terhadap 500 responden menunjukkan bahwa sekitar tujuh dari sepuluh responden mendukung kenaikan cukai dan harga rokok. Dukungan tersebut juga ditemukan pada kelompok perokok aktif, dengan 64% responden dalam kelompok tersebut menyatakan mendukung kebijakan kenaikan harga rokok. Cisdi menilai hasil survei ini dapat menjadi pertimbangan bagi pemerintah untuk melanjutkan reformasi cukai. Namun, implementasinya masih menghadapi tantangan, antara lain konflik kepentingan antara perlindungan kesehatan masyarakat dan keberlangsungan industri tembakau, penolakan dari instansi pemerintah lain, keterbatasan sumber daya untuk memperkuat kajian berbasis bukti, serta inkonsistensi komitmen kepemimpinan. Oleh karena itu, Cisdi mendorong pemerintah memperkuat tata kelola dan koordinasi lintas sektor, serta menyusun peta jalan transisi ekonomi yang jelas dan transparan bagi pekerja sektor tembakau.
Di sisi perpajakan internasional, Direktorat Jenderal Pajak (DJP) Kementerian Keuangan mencatat sebanyak 5.757 dari 22.662 wajib pajak yang tercakup dalam ketentuan pajak minimum global atau Global Minimum Tax (GMT) telah mulai menerapkan regulasi tersebut hingga 20 Oktober 2026. Jumlah itu setara dengan sekitar 25% dari total wajib pajak yang tercatat dalam cakupan GMT, yang berasal dari 1.988 grup perusahaan multinasional. Ketentuan ini berlaku bagi grup perusahaan multinasional yang memenuhi ambang batas pendapatan konsolidasi sedikitnya EUR750 juta berdasarkan periode tahun fiskal sebelumnya yang ditentukan dalam aturan GloBE. DJP mendorong wajib pajak yang termasuk dalam cakupan tersebut untuk memastikan status, menyiapkan data bersama grup usaha, serta memperhatikan kewajiban pembayaran pajak tambahan.
GMT bertujuan mencegah pengalihan laba ke yurisdiksi bertarif pajak rendah melalui penerapan tarif pajak efektif minimum sebesar 15% berdasarkan perhitungan Global Anti-Base Erosion (GloBE). Dalam penerapannya, terdapat tiga mekanisme utama, yaitu Qualified Domestic Minimum Top-up Tax (QDMTT), Income Inclusion Rule (IIR), dan Undertaxed Profits Rule (UTPR). Indonesia telah memberlakukan QDMTT dan IIR sejak 1 Januari 2025, serta UTPR sejak 1 Januari 2026 berdasarkan Peraturan Menteri Keuangan (PMK) Nomor 136 Tahun 2024.
Untuk pengenaan GMT tahun pajak 2025 bagi grup dengan tahun buku kalender, batas pembayaran umum berakhir pada 31 Desember 2026. Setelah pembayaran, wajib pajak wajib menyampaikan SPT Tahunan Pajak Penghasilan dalam rangka GloBE paling lambat 30 April 2027, dengan kemungkinan perpanjangan hingga 30 Juni 2027 sesuai ketentuan. Oleh karena itu, perusahaan multinasional yang termasuk dalam cakupan GMT perlu memastikan pemenuhan kewajiban dan kesiapan data agar pelaksanaan pembayaran serta pelaporan dapat dilakukan sesuai tenggat yang berlaku.
Selain perkembangan tersebut, Kementerian Keuangan menawarkan fasilitas pengurangan hingga penghapusan sanksi administratif pajak berdasarkan PMK Nomor 71 Tahun 2026 dan Keputusan Direktur Jenderal Pajak Nomor KEP-239/PJ/2026. Pemerintah menegaskan bahwa fasilitas ini bukan merupakan pengampunan pajak atau pemutihan, sebab pokok pajak terutang tetap wajib dilunasi. Besaran pengurangan sanksi yang tersedia adalah 25%, 50%, hingga 100%, bergantung pada jenis sanksi, persyaratan, dan periode yang berlaku.
Untuk kategori tertentu, pengurangan hingga 100% dapat diberikan atas denda keterlambatan pelaporan SPT serta bunga keterlambatan pembayaran atau penyetoran untuk SPT Tahunan Tahun Pajak 2025 dan sebelumnya serta SPT Masa September 2026 dan sebelumnya, sepanjang memenuhi persyaratan yang ditetapkan, termasuk status SPT kurang bayar. Periode pelunasan atau pelaporan untuk memperoleh fasilitas tersebut berlangsung pada 8 Oktober hingga 31 Desember 2026.
Berdasarkan KEP-239/PJ/2026, periode relaksasi untuk kategori yang diatur dalam kebijakan tersebut dapat berlangsung hingga 30 Juni 2027 atau 31 Desember 2027, termasuk ketentuan tertentu yang berkaitan dengan Program Pengungkapan Sukarela (PPS) Kebijakan II. Namun, batas waktu tersebut tidak berarti seluruh jenis sanksi memperoleh penghapusan 100% hingga akhir periode relaksasi. Wajib pajak perlu memperhatikan ketentuan khusus yang berlaku untuk setiap kategori sanksi. Fasilitas ini juga tidak diberikan secara otomatis sehingga permohonan harus diajukan sesuai prosedur dan persyaratan yang berlaku.
Ketiga perkembangan tersebut memiliki implikasi yang berbeda bagi dunia usaha. Usulan reformasi cukai rokok dari Cisdi menyoroti potensi peningkatan penerimaan cukai dan dampak ekonomi, sekaligus kebutuhan untuk mengantisipasi konsekuensi terhadap pekerja sektor tembakau. Sementara itu, penerapan GMT menuntut grup perusahaan multinasional yang memenuhi kriteria untuk mempersiapkan data, memperhitungkan potensi pajak tambahan, dan memenuhi kewajiban pelaporan sesuai ketentuan.
Di sisi lain, fasilitas pengurangan sanksi administratif memberikan kesempatan bagi wajib pajak yang memenuhi persyaratan untuk memperoleh keringanan atas sanksi tertentu. Meskipun demikian, fasilitas tersebut tidak menghapus kewajiban melunasi pokok pajak terutang. Oleh sebab itu, perusahaan perlu memahami cakupan kebijakan yang relevan dengan kegiatan usahanya, meninjau kewajiban perpajakan yang masih harus dipenuhi, serta memperhatikan tenggat pembayaran, pelaporan, dan pengajuan permohonan yang berlaku.
Kesimpulannya, Perkembangan kebijakan cukai rokok, penerapan pajak minimum global, dan pengurangan sanksi administratif menunjukkan pentingnya pemahaman terhadap perubahan kebijakan serta pemenuhan kewajiban perpajakan. Reformasi CHT yang diusulkan Cisdi menyoroti potensi manfaat ekonomi dan kesehatan masyarakat, sedangkan penerapan GMT menjadi perhatian bagi perusahaan multinasional yang memenuhi kriteria. Pada saat yang sama, fasilitas pengurangan sanksi administratif memberikan keringanan terbatas berdasarkan jenis sanksi, persyaratan, dan periode yang ditentukan. Wajib pajak perlu memastikan bahwa setiap kewajiban dipenuhi sesuai ketentuan yang berlaku agar dapat mengelola risiko perpajakan secara tepat.










 tpc.consulting
 tpc.consulting
 info@taxindo.co.id