



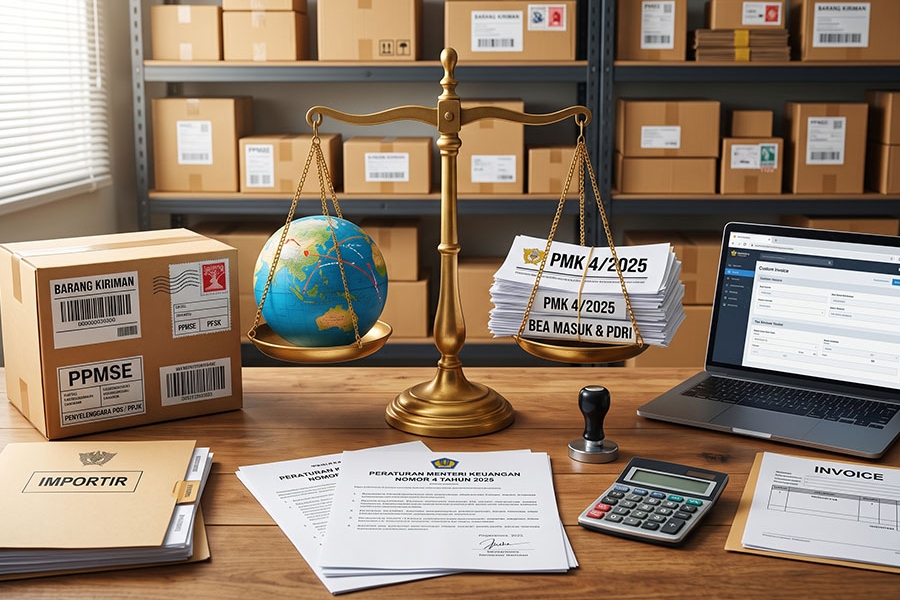
Melalui Peraturan Menteri Keuangan Nomor 4 Tahun 2025 (PMK 4/2025), Pemerintah mempertegas tata kelola transaksi perdagangan internasional melalui sistem elektronik guna menciptakan kepastian hukum. Regulasi ini membedakan Barang Kiriman menjadi barang hasil perdagangan dan selain hasil perdagangan, serta mengatur keterlibatan Penyelenggara Perdagangan Melalui Sistem Elektronik (PPMSE) baik berupa retail online maupun marketplace.
Berdasarkan ketentuan Pasal 3 PMK 4/2025, ditetapkan bahwa pihak yang bertindak atau diperlakukan sebagai Importir Barang Kiriman. adalah Penyelenggara Perdagangan Melalui Sistem Elektronik (PPMSE) dalam negeri atau badan usaha perwakilan dari PPMSE luar negeri. Apabila PPMSE luar negeri belum menunjuk badan usaha perwakilan di Indonesia, maka tanggung jawab sebagai importir otomatis dialihkan kepada Penerima Barang.
Pihak yang berkedudukan sebagai importir memikul kewajiban finansial atas pembayaran bea masuk, cukai, sanksi administrasi denda, serta pajak dalam rangka impor (PDRI). Penyelenggara Pos bertindak sebagai Pengusaha Pengurusan Jasa Kepabeanan (PPJK), dan bertanggung jawab atas pemenuhan kewajiban tersebut apabila importir tidak dapat ditemukan.
Implikasi dari peraturan ini dapat mendorong kepatuhan platform digital luar negeri untuk segera menunjuk kantor perwakilan resmi di Indonesia. Bagi konsumen perorangan, aturan ini memberikan kejelasan bahwa beban pajak dapat ditagihkan langsung kepada mereka jika berbelanja dari platform luar negeri yang tidak memiliki perwakilan terdaftar.
Pengaturan status importir pada transaksi e-commerce menutup celah penghindaran pajak lintas batas. Regulasi ini memastikan terciptanya level playing field yang adil antara pelaku usaha domestik dan platform digital internasional.










 tpc.consulting
 tpc.consulting
 info@taxindo.co.id