



Ringkasan Eksekutif:
Pemerintah Indonesia dan Singapura sepakat memperkuat kerja sama melalui pembentukan Joint Task Force (JTF) untuk menangani dampak kebakaran hutan dan lahan (karhutla) sekaligus menelisik dugaan penghindaran pajak melalui praktik transfer pricing dan misinvoicing. Di dalam negeri, pemerintah merencanakan insentif Pajak Penghasilan Pasal 21 Ditanggung Pemerintah (PPh 21 DTP) bagi 7,54 juta pekerja sektor formal dengan penghasilan hingga Rp10 juta per bulan pada 2027. Kebijakan tersebut menjadi bagian dari upaya menjaga daya beli masyarakat, khususnya kelas menengah, yang menghadapi beban perpajakan dari penghasilan maupun konsumsi sehari-hari.
Penguatan pengawasan perpajakan lintas negara menjadi salah satu perhatian pemerintah dalam menjaga penerimaan negara dan mencegah praktik penghindaran pajak. Indonesia dan Singapura sepakat membentuk satuan tugas gabungan bernama Joint Task Force on Strengthening Business Responsibilities between Indonesia and Singapore (JTF) sebagai tindak lanjut kerja sama penanganan dampak kebakaran hutan dan lahan (karhutla). Kerja sama tersebut tidak hanya mencakup penanganan perusahaan yang bertanggung jawab atas kabut asap, tetapi juga menyoroti dugaan penghindaran pajak melalui praktik transfer pricing dan misinvoicing. Dalam pelaksanaannya, kedua negara akan memperkuat koordinasi, pertukaran informasi, serta tindakan sesuai kewenangan masing-masing.
Direktur Jenderal Pajak menjelaskan bahwa kerja sama dengan Singapura juga penting untuk menangani praktik pengalihan laba (profit shifting) melalui transaksi afiliasi. Salah satu modus yang menjadi perhatian adalah pendirian kantor pemasaran di Singapura oleh perusahaan wajib pajak dalam negeri, disertai pembebanan biaya pemasaran yang dapat mengurangi laba perusahaan di Indonesia. Sementara itu, entitas di Singapura berpotensi memperoleh fasilitas pembebasan Pajak Penghasilan Badan hingga 0%. Meski demikian, transfer pricing merupakan praktik bisnis yang lazim dan sah sepanjang transaksi memiliki alasan ekonomi serta memenuhi prinsip kewajaran dan kelaziman usaha. Oleh karena itu, pengamat perpajakan mendorong penguatan pengawasan terhadap penyalahgunaan transfer pricing, termasuk melalui pemeriksaan pajak bersama (joint tax audit), optimalisasi Advance Pricing Agreement (APA), dan Mutual Agreement Procedure (MAP) untuk mencegah pemajakan berganda. Penguatan pengawasan korporasi lintas negara tersebut berjalan beriringan dengan kebijakan pemerintah dalam memberikan stimulus perpajakan bagi pekerja domestik.
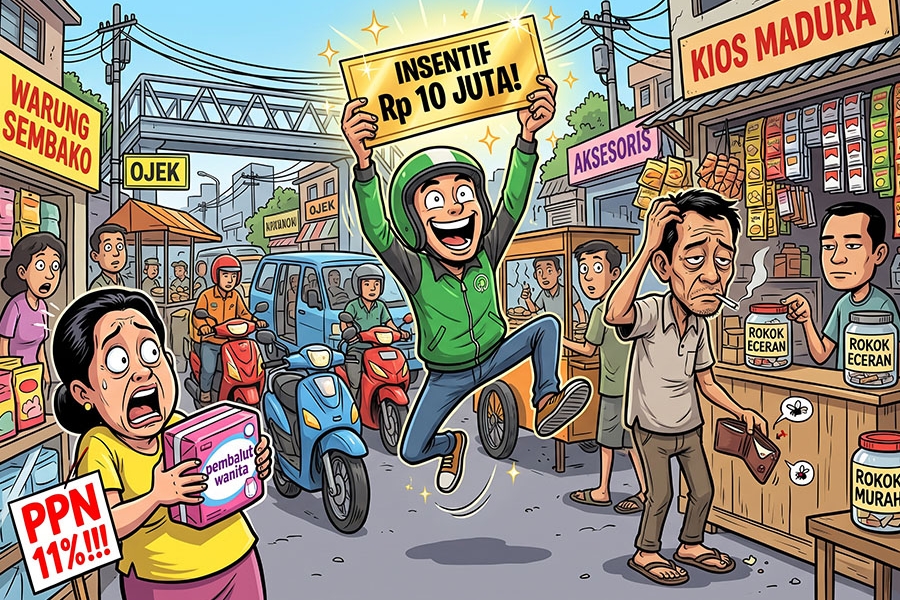
Di dalam negeri, pemerintah menargetkan sebanyak 7,54 juta pekerja sektor formal dengan penghasilan hingga Rp10 juta per bulan sebagai penerima insentif PPh Pasal 21 Ditanggung Pemerintah (DTP) sepanjang Januari–Desember 2027. Insentif yang sebelumnya difokuskan pada sektor padat karya dan pariwisata tersebut direncanakan diperluas ke seluruh sektor usaha, dengan tetap memprioritaskan industri alas kaki, tekstil dan produk tekstil (TPT), elektronik, serta pariwisata. Saat ini, perincian kebijakan masih dikoordinasikan bersama Kementerian Ketenagakerjaan, Badan Pusat Statistik (BPS), dan Kementerian Keuangan, termasuk dengan mempertimbangkan dampaknya terhadap penerimaan negara.
Selain PPh 21 DTP, pemerintah juga merencanakan sejumlah stimulus ekonomi lainnya pada 2027, meliputi Program Magang Nasional bagi 150.000 pencari kerja atau lulusan baru mulai April 2027, Program Vokasi Nasional bagi 300.000 peserta selama Januari–Desember 2027, tambahan manfaat Jaminan Kehilangan Pekerjaan (JKP), serta kenaikan batas Penghasilan Tidak Kena Pajak (PTKP) dari posisi saat ini sebesar Rp54 juta per tahun. Stimulus lainnya mencakup perluasan cakupan fasilitas bebas pungut PPN bagi industri perhiasan dan konsumen logam mulia, yang sebelumnya mencakup emas berkadar 99,9%, relaksasi iuran Jaminan Kecelakaan Kerja (JKK) dan Jaminan Kematian (JKM) sebesar 50% bagi pekerja bukan penerima upah, PPN Ditanggung Pemerintah (PPN DTP) perumahan, serta KPR bersubsidi dengan bunga tetap 6%. Rencana pemberian insentif tersebut berkaitan erat dengan kondisi daya beli kelas menengah yang selama ini menghadapi kewajiban perpajakan dari sisi penghasilan maupun konsumsi.
Beban perpajakan kelas menengah terutama berasal dari Pajak Penghasilan (PPh) Pasal 21 dan Pajak Pertambahan Nilai (PPN). Berdasarkan data hingga Agustus 2026, penerimaan PPh Pasal 21 mencapai Rp171,5 triliun atau tumbuh 17,4% secara tahunan, sedangkan penerimaan PPh orang pribadi yang dibayarkan sendiri mencapai Rp18,2 triliun. Dengan demikian, penerimaan PPh Pasal 21 dari penghasilan karyawan tercatat sekitar sembilan kali lipat dibandingkan PPh orang pribadi yang dibayarkan sendiri. Beban tersebut juga menjadi perhatian karena batas PTKP masih sebesar Rp54 juta per tahun sejak 2016, sementara kenaikan upah nominal akibat inflasi berpotensi mendorong semakin banyak pekerja memasuki lapisan tarif pajak yang lebih tinggi tanpa selalu diikuti peningkatan daya beli.
Selain pemotongan penghasilan, kelas menengah juga menghadapi PPN atas konsumsi berbagai barang dan jasa, seperti pulsa, makanan olahan, pakaian, kendaraan, dan layanan digital. Tarif efektif PPN untuk barang dan jasa umum sebesar 11%, sedangkan tarif 12% secara penuh diterapkan terhadap barang dan jasa mewah. Kelas menengah dan calon kelas menengah secara bersama-sama menyumbang setidaknya 81,49% dari total konsumsi rumah tangga nasional. Namun, pengamat perpajakan mengingatkan bahwa besarnya kontribusi tersebut secara agregat tidak serta-merta menunjukkan bahwa setiap individu kelas menengah menanggung proporsi beban PPN lebih besar dibandingkan kelompok berpendapatan tinggi. Berdasarkan studi dengan metode Commitment to Equity (CEQ), proporsi beban PPN terhadap pendapatan kelas menengah dan kelas atas dinilai tidak berbeda jauh, salah satunya karena adanya fasilitas pembebasan PPN atas sejumlah barang kebutuhan pokok. Di sisi lain, PPh orang pribadi cenderung lebih progresif. Hal ini juga tercermin dari data bahwa lebih dari 50% penerimaan PPh orang pribadi dibayarkan oleh wajib pajak pada lapisan penghasilan Rp500 juta ke atas. Dengan demikian, penilaian distribusi beban pajak perlu mempertimbangkan karakteristik penghasilan dan aset dari setiap kelompok masyarakat.
Ketiga perkembangan tersebut menunjukkan bahwa kebijakan perpajakan memiliki peran ganda, yaitu menjaga kepatuhan dan penerimaan negara sekaligus mendukung aktivitas ekonomi masyarakat. Penguatan kerja sama Indonesia-Singapura diharapkan dapat meningkatkan efektivitas pengawasan transaksi lintas negara dan mengurangi risiko pemajakan berganda melalui koordinasi ant otoritas. Sementara itu, rencana PPh 21 DTP dan stimulus ekonomi lainnya diharapkan dapat membantu mempertahankan daya beli pekerja formal. Di sisi lain, perbedaan karakteristik beban PPh dan PPN menunjukkan pentingnya evaluasi kebijakan perpajakan agar distribusi beban pajak dapat berlangsung secara proporsional.
Kesimpulannya, kebijakan perpajakan yang berkeadilan memerlukan keseimbangan antara penguatan pengawasan terhadap praktik penghindaran pajak lintas negara dan pemberian dukungan fiskal bagi masyarakat domestik. Pemerintah perlu memastikan kerja sama Indonesia-Singapura berjalan efektif melalui pertukaran informasi dan penguatan mekanisme penyelesaian sengketa, termasuk optimalisasi APA dan MAP. Selain itu, pemerintah perlu segera merampungkan ketentuan teknis PPh 21 DTP 2027 agar pelaksanaannya tepat sasaran dan memberikan kepastian bagi pemberi kerja maupun pekerja. Rencana penyesuaian PTKP juga perlu dikaji dengan mempertimbangkan perkembangan inflasi dan daya beli masyarakat. Bagi pelaku usaha, kepatuhan terhadap prinsip kewajaran dan kelaziman usaha serta kelengkapan dokumentasi transaksi afiliasi tetap menjadi aspek penting dalam memitigasi risiko perpajakan dan menjaga kepastian hukum









 tpc.consulting
 tpc.consulting
 info@taxindo.co.id