



Ringkasan Eksekutif:
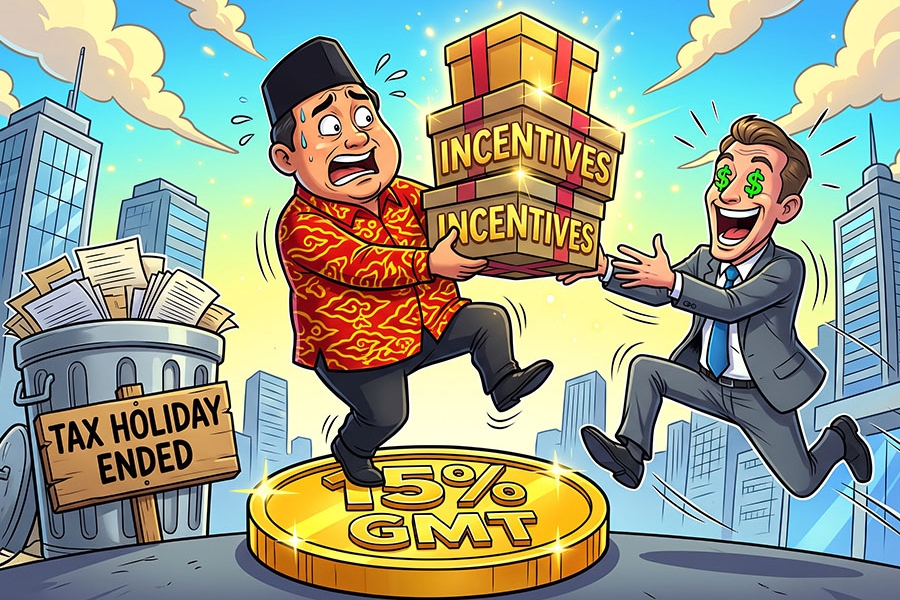
Kementerian Keuangan mengkaji tiga alternatif insentif fiskal untuk menjaga daya tarik investasi asing di tengah penerapan Global Minimum Tax (GMT) sebesar 15%. Di sisi lain, pemerintah berencana tidak memperpanjang fasilitas tax holiday karena tidak memenuhi kualifikasi insentif pajak yang ditetapkan OECD, meskipun Indonesia tetap berkomitmen memungut pajak minimum global di tengah potensi penerimaan yang relatif kecil.
Kementerian Keuangan tengah mengkaji tiga alternatif skema insentif fiskal untuk mempertahankan daya tarik investasi asing di tengah penerapan Pajak Minimum Global (Global Minimum Tax/GMT) sebesar 15%. Kebijakan ini memengaruhi pemberian berbagai fasilitas perpajakan, terutama pembebasan Pajak Penghasilan (PPh) Badan hingga 100% atau tax holiday. Direktur Perpajakan Internasional Direktorat Jenderal Pajak (DJP) Kementerian Keuangan, menjelaskan bahwa GMT bertujuan mencegah negara-negara berlomba menawarkan tarif pajak rendah atau race to the bottom. Sementara itu, Kepala Seksi Harmonisasi Kebijakan Perpajakan IV DJP, Randi Milza, menyebut dampak GMT tidak hanya menyasar tax holiday, tetapi juga tax allowance, investment allowance, dan super tax deduction.
Penerapan GMT membuat fasilitas pembebasan PPh Badan semakin terbatas bagi grup perusahaan multinasional (PMN) yang memenuhi kriteria omzet EUR750 juta. Apabila tarif pajak efektif suatu entitas berada di bawah 15%, yurisdiksi terkait dapat mengenakan pajak tambahan atau top-up tax. Kondisi tersebut mendorong pemerintah untuk mengkaji kembali bentuk insentif fiskal yang selama ini digunakan untuk menarik investasi. Namun, penyesuaian kebijakan insentif tersebut tidak terlepas dari komitmen Indonesia untuk tetap menerapkan GMT meskipun potensi penerimaan tambahannya relatif kecil.
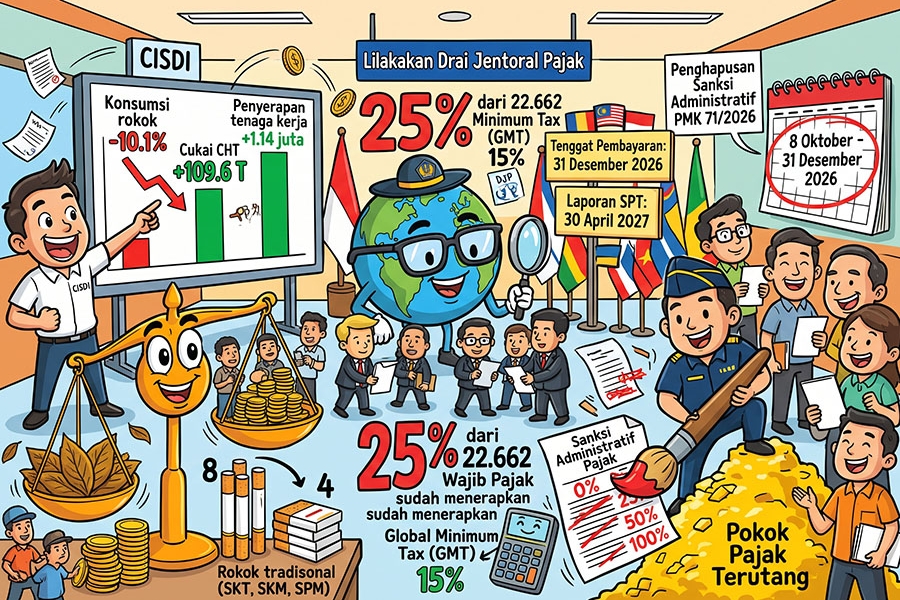
Direktorat Jenderal Pajak menegaskan bahwa Indonesia tetap menerapkan GMT sejak 2025 melalui Peraturan Menteri Keuangan (PMK) Nomor 136 Tahun 2024. Direktur Perpajakan Internasional DJP, Dwi Astuti, menyampaikan bahwa potensi penerimaan dari top-up tax diperkirakan tidak terlalu besar, sementara penerapannya membutuhkan biaya administrasi yang tinggi. Meski demikian, pemerintah tetap mempertahankan kebijakan tersebut untuk menjaga hak pemajakan Indonesia atas entitas grup PMN yang beroperasi di dalam negeri. Pemungutan pajak tambahan dilakukan melalui tiga mekanisme, yaitu Qualified Domestic Minimum Top-up Tax (QDMTT), Income Inclusion Rule (IIR), dan Undertax Payment Rule (UTPR). Melalui mekanisme tersebut, Indonesia dapat mengenakan pajak tambahan apabila tarif efektif pajak suatu entitas yang memenuhi cakupan GMT masih berada di bawah 15%.
Di sisi lain, penerapan GMT juga belum mendorong repatriasi investasi konglomerasi nasional dari negara bertarif pajak rendah seperti Singapura. Kepala Seksi IV Harmonisasi Kebijakan Perpajakan DJP Kemenkeu menjelaskan bahwa keputusan perusahaan dalam menentukan lokasi investasi tidak hanya mempertimbangkan tarif pajak, tetapi juga kepastian hukum dan infrastruktur keuangan. Dengan demikian, penerapan tarif pajak minimum secara global belum tentu secara langsung mendorong perusahaan memindahkan investasinya kembali ke Indonesia. Kondisi ini turut menjadi pertimbangan dalam mengevaluasi keberlanjutan fasilitas tax holiday yang selama ini menjadi salah satu instrumen penarik investasi.
Lebih lanjut, Kementerian Keuangan menyampaikan bahwa pemerintah belum berencana memperpanjang fasilitas tax holiday karena insentif tersebut tidak memenuhi kualifikasi Qualified Tax Incentives (QTI) yang ditetapkan OECD. Kebijakan ini berkaitan dengan diperkenalkannya Substance-based Tax Incentive (SBTI) Safe Harbour pada Januari 2026, yang mengatur perlakuan insentif pajak dalam kerangka GMT. Berbeda dengan tax holiday yang dapat menurunkan tarif efektif pajak hingga 0%, insentif yang memenuhi kualifikasi OECD berorientasi pada pengeluaran tertentu atau aktivitas produksi. Insentif berbasis pengeluaran nyata dan produksi tersebut dapat diperhitungkan dalam kerangka ketentuan GloBE sehingga manfaatnya tidak langsung tergerus oleh mekanisme pajak tambahan. Meski demikian, pemerintah memastikan perusahaan yang telah memperoleh fasilitas tax holiday tetap dapat memanfaatkannya sampai masa berlaku berakhir, dengan kewajiban membayar top-up tax apabila tarif efektif pajaknya masih di bawah 15%.
Perubahan kebijakan ini menunjukkan bahwa pemerintah perlu menyesuaikan instrumen insentif fiskal dengan ketentuan perpajakan internasional. Bagi pelaku usaha dan investor, perubahan tersebut menuntut evaluasi terhadap perencanaan pajak, struktur investasi, serta perhitungan tarif pajak efektif perusahaan. Perusahaan multinasional yang memanfaatkan fasilitas perpajakan juga perlu memperhatikan potensi kewajiban top-up tax dan memastikan kepatuhan terhadap ketentuan GMT. Sementara itu, bagi pemerintah, tantangannya adalah merancang insentif yang tetap mampu menarik investasi tanpa mengurangi efektivitas penerapan pajak minimum global.
Dengan demikian, penerapan GMT dan rencana tidak memperpanjang tax holiday menandai perubahan arah kebijakan insentif fiskal Indonesia dalam menyesuaikan diri dengan konsensus perpajakan internasional. Pemerintah perlu memperjelas alternatif insentif yang tengah dikaji serta memastikan penerapannya memberikan kepastian bagi investor. Di sisi lain, pelaku usaha perlu mengevaluasi kembali strategi investasi dan kewajiban perpajakannya agar dapat menyesuaikan diri dengan perubahan rezim perpajakan global.















 tpc.consulting
 tpc.consulting
 info@taxindo.co.id