



Ringkasan Eksekutif:
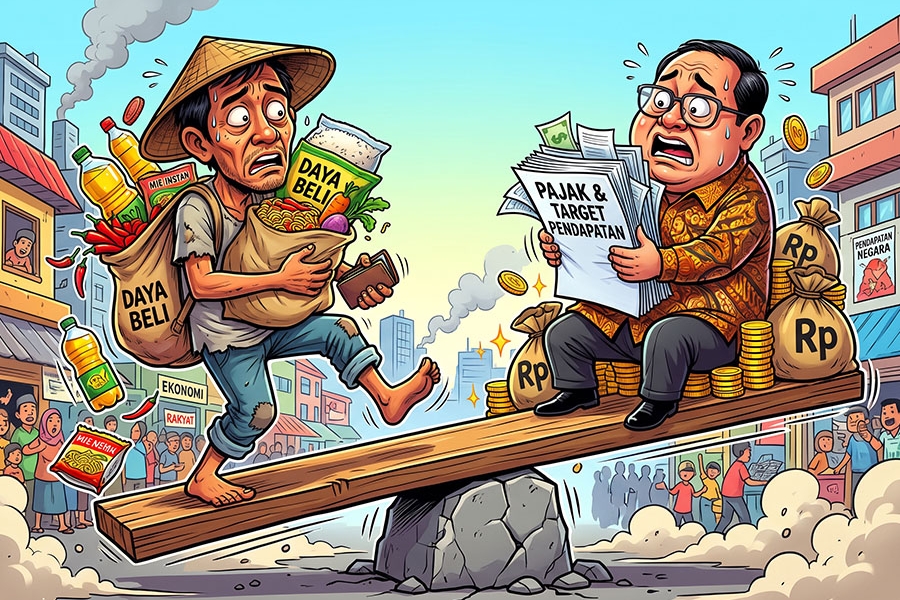
Pemerintah mengkaji penyesuaian Penghasilan Tidak Kena Pajak (PTKP) untuk program 2027 setelah batas penghasilan tersebut tidak berubah selama hampir satu dekade. Sejumlah ekonom menyoroti perlunya menyeimbangkan perlindungan daya beli pekerja dengan potensi penurunan penerimaan PPh melalui skema penyesuaian yang terukur.
Pemerintah memasukkan rencana penyesuaian batas Penghasilan Tidak Kena Pajak (PTKP) ke dalam agenda pembahasan kebijakan untuk tahun 2027. Menteri Koordinator Bidang Perekonomian mengonfirmasi bahwa rencana tersebut masih dibahas bersama kementerian terkait, tetapi pemerintah belum menetapkan besaran kenaikan maupun skema pelaksanaannya. Saat ini, PTKP bagi wajib pajak orang pribadi lajang masih sebesar Rp54 juta per tahun atau setara Rp4,5 juta per bulan berdasarkan Peraturan Menteri Keuangan Nomor 101/PMK.010/2016. Bagi wajib pajak yang memiliki tanggungan, batas tersebut bertambah Rp4,5 juta per tahun untuk setiap tanggungan sesuai ketentuan perpajakan. Setelah hampir satu dekade tanpa perubahan, akumulasi inflasi sejak 2016 hingga September 2026 mencapai sekitar 31,5%. Apabila disesuaikan sepenuhnya dengan inflasi, nilai PTKP Rp54 juta diperkirakan setara dengan sekitar Rp71 juta per tahun atau Rp5,9 juta per bulan pada 2026. Namun, angka tersebut merupakan ilustrasi penyesuaian nilai riil, bukan nominal kenaikan yang telah ditetapkan pemerintah.
Kementerian Keuangan masih mengkaji dampak perubahan PTKP terhadap daya beli dan penerimaan PPh untuk menentukan titik optimal kebijakan. Direktorat Jenderal Pajak menyampaikan bahwa PTKP Indonesia saat ini sekitar 6,7 kali di atas garis kemiskinan. Nilainya juga telah berubah dari sekitar 130% PDB per kapita pada saat awal penetapan menjadi sekitar 60% hingga 70% PDB per kapita saat ini. Jika dibandingkan dengan negara tetangga, posisi PTKP Indonesia berada di tengah-tengah, sedangkan dibandingkan dengan negara anggota Organisation for Economic Co-operation and Development (OECD), nilainya tergolong tinggi. DJP juga menilai peningkatan rasio penerimaan negara terhadap PDB tidak cukup hanya mengandalkan perbaikan administrasi dan penegakan hukum. Pemerintah perlu mengevaluasi kebijakan perpajakan yang memengaruhi basis penerimaan dengan mempertimbangkan kebijakan belanja, pembiayaan, dan kondisi ekonomi makro. Pertimbangan tersebut menunjukkan bahwa penyesuaian PTKP tidak hanya berkaitan dengan tambahan penghasilan bersih masyarakat, tetapi juga konsekuensinya terhadap penerimaan negara.
Dari sisi alternatif kebijakan, ekonom Lembaga Penyelidikan Ekonomi dan Masyarakat Fakultas Ekonomi dan Bisnis Universitas Indonesia (LPEM FEB UI) menilai pemerintah sebaiknya mempertimbangkan pemberian insentif sementara dibandingkan langsung menaikkan PTKP secara permanen. Menurut pandangan tersebut, kenaikan PTKP berpotensi meningkatkan daya beli, tetapi juga dapat mengurangi penerimaan negara secara signifikan. Insentif sementara dinilai lebih fleksibel karena pemerintah dapat menyesuaikan atau mencabutnya ketika kondisi ekonomi dan daya beli masyarakat membaik. Ekonom tersebut juga berpandangan bahwa penyesuaian PTKP tidak harus mengikuti akumulasi inflasi. Pandangan ini menjadi salah satu pertimbangan dalam menentukan instrumen kebijakan yang sesuai dengan kondisi ekonomi dan kemampuan fiskal pemerintah.
Sementara itu, ekonom Center of Reform on Economics (CORE) Indonesia menilai kenaikan PTKP bukan instrumen utama untuk melindungi daya beli masyarakat berpenghasilan rendah karena manfaat langsungnya lebih banyak dirasakan pekerja formal yang membayar PPh Pasal 21. Pekerja informal dan masyarakat dengan penghasilan di bawah batas PTKP tidak memperoleh manfaat langsung dari perubahan tersebut. Bagi pekerja yang berada pada lapisan tarif pajak 5%, kenaikan PTKP sebesar Rp1 juta hanya mengurangi kewajiban pajak maksimal Rp50.000 per tahun. Penghematan dalam nominal rupiah juga lebih besar bagi pekerja dengan tarif pajak marginal yang lebih tinggi. Meskipun demikian, penyesuaian PTKP tetap dinilai relevan untuk membantu kelompok kelas menengah bawah dan kelas menengah rentan di perkotaan yang telah membayar pajak, tetapi tidak lagi menerima bantuan sosial serta menghadapi kenaikan biaya hidup. Tambahan penghasilan bersih dari pengurangan pajak berpotensi digunakan kembali untuk konsumsi rumah tangga, meskipun dampaknya terhadap pertumbuhan ekonomi secara keseluruhan diperkirakan terbatas.
CORE juga memperkirakan bahwa penyesuaian PTKP hingga sekitar Rp71 juta per tahun dapat mengembalikan nilai riil batas penghasilan tidak kena pajak ke posisi 2016 berdasarkan akumulasi inflasi. Namun, dengan mempertimbangkan keterbatasan ruang fiskal, penyesuaian secara bertahap dinilai lebih realistis daripada menaikkan batas tersebut sekaligus. Mekanisme penyesuaian berkala setiap dua atau tiga tahun berdasarkan perkembangan inflasi juga diusulkan untuk menjaga konsistensi perlindungan daya beli sekaligus mempermudah perhitungan dampaknya terhadap penerimaan negara. Pemerintah juga perlu membuka simulasi dampak perubahan PTKP terhadap jumlah wajib pajak dan penerimaan pajak penghasilan orang pribadi. Perhitungan tersebut membutuhkan data mikro DJP, antara lain distribusi penghasilan karyawan, bukti potong PPh Pasal 21, pelaporan SPT Tahunan, dan status keluarga. Sebagai gambaran, kenaikan PTKP menjadi Rp60 juta, Rp65 juta, atau Rp70 juta per tahun berpotensi mengurangi bahkan menghapus kewajiban PPh Pasal 21 bagi kelompok pekerja yang cukup luas, terutama pekerja formal dengan penghasilan tidak jauh di atas batas PTKP.
Wacana penyesuaian PTKP memiliki implikasi terhadap pendapatan bersih pekerja, konsumsi rumah tangga, dan penerimaan pajak penghasilan orang pribadi. Pekerja formal yang selama ini membayar PPh Pasal 21 berpotensi memperoleh tambahan penghasilan bersih apabila batas PTKP meningkat. Sebaliknya, pekerja informal dan masyarakat berpenghasilan di bawah PTKP tidak memperoleh manfaat langsung dari perubahan tersebut. Bagi pemberi kerja, perubahan ketentuan apabila diterapkan juga perlu diperhatikan dalam perhitungan pemotongan PPh Pasal 21 karyawan. Di sisi penerimaan negara, berkurangnya kewajiban pajak sebagian pekerja berpotensi menurunkan penerimaan PPh orang pribadi. Oleh karena itu, pemerintah perlu memperhitungkan distribusi manfaat kebijakan dan dampak fiskalnya sebelum menentukan besaran penyesuaian.
Dengan demikian, penyesuaian PTKP memerlukan pertimbangan yang seimbang antara perlindungan daya beli masyarakat dan keberlanjutan penerimaan negara. Pemerintah perlu menyelesaikan kajian dampak secara menyeluruh, membandingkan alternatif insentif sementara dengan perubahan PTKP, serta mempertimbangkan mekanisme penyesuaian bertahap dan berkala. Pembukaan simulasi berbasis data mikro juga diperlukan agar kebijakan yang ditetapkan dapat memberikan manfaat secara proporsional bagi wajib pajak tanpa mengabaikan kemampuan fiskal negara.















 tpc.consulting
 tpc.consulting
 info@taxindo.co.id