

Direktorat Jenderal Pajak (DJP) seringkali melakukan koreksi atas Pajak Masukan dengan alasan lawan transaksi masuk dalam daftar hitam penerbit Faktur Pajak Tidak Berdasarkan Transaksi Sebenarnya (TBTS), sebagaimana dialami oleh PT GIM dalam sengketa Masa Pajak September 2021. Koreksi ini biasanya didasarkan pada diskualifikasi formal terhadap profil vendor dalam sistem informasi perpajakan, yang kemudian berimplikasi pada hilangnya hak pengkreditan bagi pembeli meskipun pajak telah dibayar.
Inti konflik ini bermula saat Terbanding menemukan bahwa vendor PT GIM tidak melaporkan penyerahannya secara benar atau terindikasi sebagai perusahaan cangkang. Terbanding menerapkan kebijakan "pukul rata" bahwa seluruh faktur dari vendor tersebut cacat material. Namun, PT GIM melawan dengan menunjukkan bukti arus uang dan arus barang yang sangat solid, menegaskan bahwa barang benar-benar masuk ke gudang dan uang PPN benar-benar keluar dari rekening perusahaan menuju vendor.
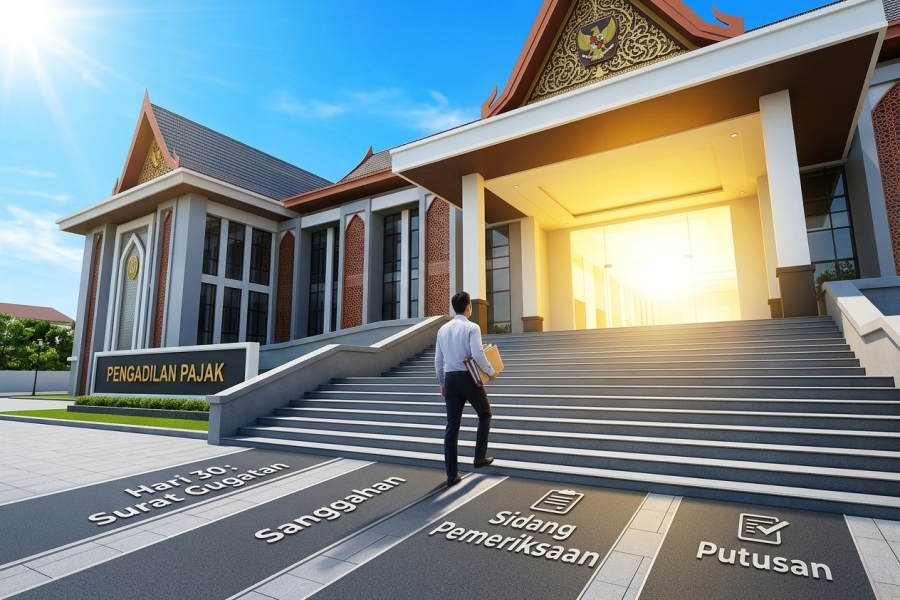
Majelis Hakim Pengadilan Pajak memberikan resolusi yang berpihak pada keadilan substantif. Hakim menegaskan bahwa selama Wajib Pajak dapat membuktikan keberadaan barang dan arus uang, maka hak pengkreditan Pajak Masukan tetap dilindungi. Putusan ini menggarisbawahi bahwa efektivitas pemungutan pajak oleh negara terhadap vendor nakal tidak boleh mengorbankan hak konstitusional pembeli yang jujur. Implikasinya, DJP tidak bisa lagi hanya mengandalkan status sistemik vendor tanpa membuktikan adanya kolusi penipuan oleh pembeli.
Kesimpulannya, kemenangan PT GIM menjadi preseden penting bagi perusahaan manufaktur untuk tetap tertib dalam administrasi pergudangan dan keuangan. Kekuatan dokumen menjadi kunci utama dalam mematahkan asumsi sepihak otoritas pajak mengenai indikasi faktur fiktif.

 tpc.consulting
 tpc.consulting
 info@taxindo.co.id