

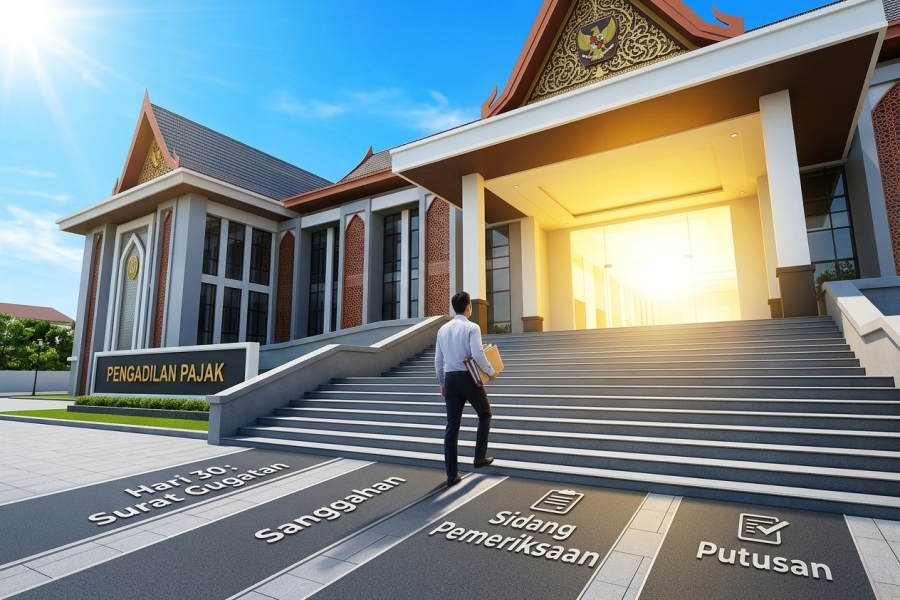
Sengketa pajak pada PT MS menguji batas wewenang otoritas pajak dalam menggunakan metode pengujian tidak langsung untuk menetapkan Dasar Pengenaan Pajak (DPP) PPN melalui ekualisasi omzet. Konflik mencuat ketika Terbanding melakukan gross up atas koreksi negatif HPP sebesar Rp4,6 miliar, mengasumsikannya sebagai penjualan yang tidak dilaporkan tanpa bukti penyerahan fisik. PT MS melawan dengan argumen bahwa PPN harus berpijak pada realitas materiil penyerahan sesuai Pasal 4 ayat (1) UU PPN, didukung oleh laporan keuangan auditan yang konsisten. Majelis Hakim akhirnya membatalkan koreksi gross up tersebut karena menilai Terbanding tidak konsisten dalam penggunaan sumber data dan gagal membuktikan adanya penyerahan BKP secara nyata. Putusan ini menegaskan bahwa laporan keuangan auditan memiliki kekuatan pembuktian yang tinggi di pengadilan dibandingkan asumsi matematis pemeriksa. Wajib Pajak diingatkan untuk menjaga integritas data akuntansi guna menghindari risiko sengketa ekualisasi di masa depan.

 tpc.consulting
 tpc.consulting
 info@taxindo.co.id