

Koreksi Dasar Pengenaan Pajak PPN sering kali terjadi akibat perbedaan interpretasi antara otoritas pajak dan wajib pajak mengenai definisi potongan harga yang diperbolehkan. Dalam sengketa antara PT GIM dan Direktorat Jenderal Pajak, inti konflik terletak pada penggunaan mekanisme diskon dalam Faktur Pajak untuk mengompensasi kelebihan bayar biaya tooling dari tahun-tahun sebelumnya. Terbanding menganggap hal ini sebagai pelunasan utang piutang biasa, sementara Pemohon Banding meyakini ini adalah hak kontraktual yang sah untuk mengurangi harga jual sesuai regulasi PPN yang berlaku.
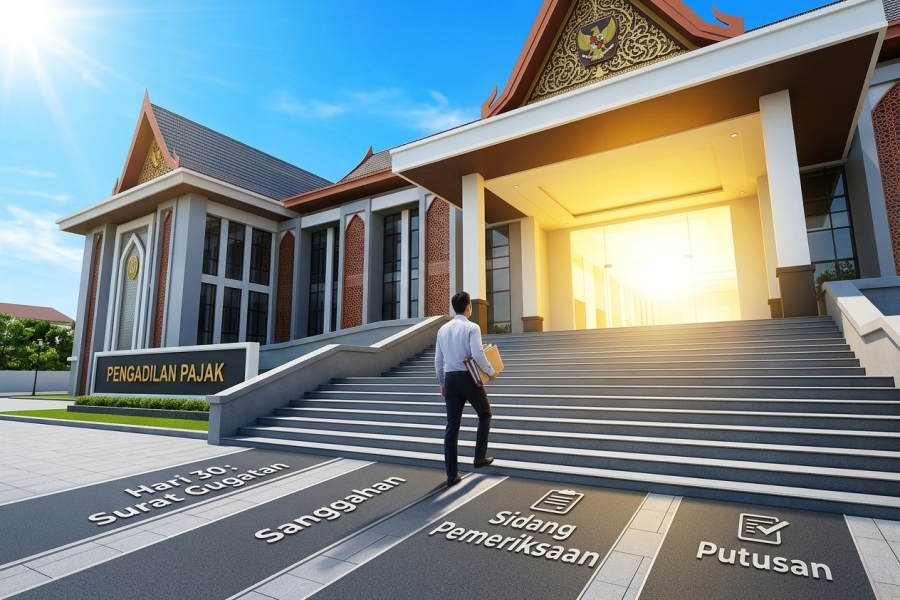
Majelis Hakim Pengadilan Pajak memberikan resolusi dengan mengedepankan bunyi tekstual undang-undang. Hakim menegaskan bahwa Pasal 1 angka 18 UU PPN tidak membatasi alasan di balik pemberian diskon, selama diskon tersebut tercantum dalam Faktur Pajak. Keputusan ini memiliki implikasi penting bagi dunia usaha, yaitu memberikan kepastian hukum bahwa penyesuaian harga komersial dapat dilakukan melalui mekanisme diskon PPN sepanjang memenuhi syarat formal dan material. Kesimpulannya, kekuatan bukti korespondensi bisnis dan kepatuhan pada format administrasi Faktur Pajak menjadi kunci utama dalam memenangkan sengketa serupa di masa depan.

 tpc.consulting
 tpc.consulting
 info@taxindo.co.id