



Ringkasan Eksekutif:
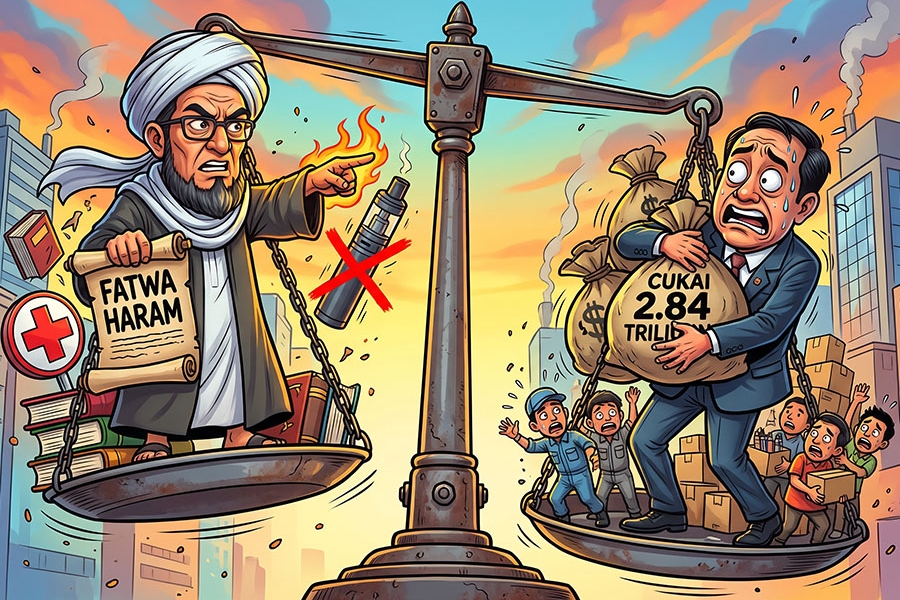
Penerbitan Fatwa Majelis Ulama Indonesia (MUI) Nomor 131 Tahun 2026 yang mengharamkan penggunaan, produksi, dan perdagangan rokok elektrik atau vape memunculkan perhatian terhadap arah kebijakan pemerintah. Selain berkaitan dengan perlindungan kesehatan masyarakat dan pencegahan penyalahgunaan narkotika, wacana pembatasan vape juga membawa konsekuensi terhadap penerimaan cukai, investasi, ekspor, serta keberlangsungan tenaga kerja. Di tengah perkembangan tersebut, pemerintah menghadapi tantangan untuk mempertimbangkan aspek kesehatan, fiskal, dan ekonomi sebelum menentukan kebijakan lebih lanjut.
MUI menetapkan Fatwa Nomor 131 Tahun 2026 pada 6 November 2026 yang kemudian diumumkan kepada publik pada 9 November 2026. Fatwa tersebut menetapkan bahwa penggunaan vape hukumnya haram, termasuk penyalahgunaan perangkat untuk konsumsi narkotika, psikotropika, dan zat adiktif lainnya. Ketentuan tersebut juga mencakup aktivitas produksi dan perdagangan rokok elektrik. Penetapan ini didasarkan pada pertimbangan mengenai risiko kesehatan, dampak lingkungan, serta potensi penyalahgunaan perangkat vape sebagai sarana peredaran zat terlarang.
Melalui fatwa tersebut, MUI merekomendasikan Kementerian Keuangan untuk mengevaluasi kebijakan fiskal dan Kementerian Perindustrian untuk mengevaluasi perizinan industri vape. MUI juga meminta Presiden bersama DPR menyusun undang-undang yang mengatur pelarangan vape disertai sanksi. Namun, fatwa tersebut tidak secara otomatis menjadi larangan hukum negara sehingga implementasinya tetap memerlukan tindak lanjut melalui kebijakan dan regulasi pemerintah.
Di tengah wacana pembatasan, kontribusi vape terhadap penerimaan negara turut menjadi perhatian. Penerimaan cukai rokok elektrik tercatat sebesar Rp1,75 triliun pada 2023, meningkat menjadi Rp2,65 triliun pada 2024, dan mencapai Rp2,84 triliun pada 2025. Data tersebut menunjukkan bahwa industri rokok elektrik turut memberikan kontribusi terhadap penerimaan cukai negara, meskipun besaran kontribusinya masih perlu dibandingkan dengan penerimaan cukai dari rokok konvensional.
Persoalan tersebut disoroti Wakil Ketua Mahkamah Konstitusi (MK) Saldi Isra dalam sidang pleno Perkara Nomor 363/PUU-XXIV/2026 terkait pengujian materiil Undang-Undang Kesehatan. Ia meminta pemerintah dan DPR menyampaikan data mengenai kontribusi vape terhadap penerimaan negara dibandingkan rokok konvensional. Menurutnya, besaran kontribusi fiskal perlu menjadi salah satu pertimbangan, terutama apabila dibandingkan dengan risiko negatif yang ditimbulkan produk tersebut terhadap masyarakat.
Potensi pembatasan industri turut mendapat perhatian dari Asosiasi Personal Vaporizer Indonesia (APVI). Asosiasi tersebut menilai penurunan permintaan dalam jangka panjang dapat menekan pelaku usaha, khususnya UMKM yang bergantung pada penjualan vape. Berdasarkan paparan Kementerian Perindustrian, sekitar 100.000 orang bekerja dalam rantai industri rokok elektrik, mulai dari produksi, pengemasan, distribusi, hingga penjualan ritel. APVI juga menyebut nilai investasi kumulatif industri mencapai sekitar Rp31 triliun, sementara nilai ekspor pada 2025 tercatat sekitar US$518 juta. Apabila larangan mencakup produksi untuk ekspor, dampaknya berpotensi menjangkau kontrak perdagangan, operasional pabrik, dan lapangan pekerjaan.
Kekhawatiran serupa disampaikan Asosiasi Ritel Vape Indonesia (ARVINDO) dan Asosiasi Pekerja Vape Indonesia (APVINDO). Kedua asosiasi menilai ketidakpastian regulasi dapat memengaruhi keberlangsungan usaha dan mata pencaharian pekerja yang bergantung pada sektor tersebut. ARVINDO juga menerima laporan mengenai kendala operasional dari sejumlah pelaku usaha, meskipun tidak menyimpulkan bahwa seluruh kendala tersebut disebabkan oleh penerbitan fatwa MUI. Kondisi ini berlangsung ketika ketentuan mengenai rokok elektrik dalam Undang-Undang Nomor 17 Tahun 2023 tentang Kesehatan juga sedang diuji secara materiil di MK.
Menanggapi perkembangan tersebut, APVI, ARVINDO, dan APVINDO mendorong adanya dialog dengan MUI dan pemerintah untuk menyampaikan kondisi industri serta memperoleh kejelasan mengenai arah kebijakan. APVI meminta pemerintah melibatkan pakar kesehatan, pelaku usaha, dan perwakilan pekerja serta membuka kajian mengenai dampak pembatasan terhadap kesehatan, UMKM, investasi, ekspor, dan ketenagakerjaan. Sementara itu, ARVINDO dan APVINDO berencana mengajukan audiensi dengan MUI agar perspektif pelaku usaha dan pekerja turut dipertimbangkan.
Asosiasi juga mendorong penguatan pengawasan terhadap produk ilegal, pencegahan akses vape bagi anak dan remaja, serta penindakan terhadap penyalahgunaan perangkat untuk peredaran narkotika. Di sisi lain, kepastian hukum bagi pelaku usaha yang mematuhi ketentuan dan langkah mitigasi bagi pekerja dinilai perlu diperhatikan apabila terjadi perubahan kebijakan. Dengan demikian, pemerintah perlu mempertimbangkan perlindungan kesehatan masyarakat sekaligus konsekuensi fiskal dan sosial ekonomi sebelum menetapkan arah pengaturan industri rokok elektrik.
Polemik tersebut memperlihatkan adanya kepentingan yang perlu diseimbangkan dalam penataan industri rokok elektrik. Di satu sisi, perlindungan kesehatan masyarakat menjadi perhatian utama. Namun, di sisi lain, perubahan kebijakan juga perlu memperhitungkan kontribusi industri terhadap penerimaan cukai, investasi, ekspor, serta keberlangsungan tenaga kerja.
Kesimpulannya, pemerintah perlu melakukan kajian menyeluruh sebelum menetapkan arah kebijakan, termasuk mempertimbangkan dampak fiskal dan sosial ekonomi dari opsi pembatasan maupun pelarangan. Penguatan pengawasan terhadap produk ilegal, pembatasan akses bagi anak di bawah umur, serta penindakan terhadap penyalahgunaan vape tetap perlu menjadi prioritas. Dialog dengan MUI, otoritas kesehatan, pelaku usaha, dan perwakilan pekerja juga diperlukan untuk menghasilkan kebijakan yang proporsional dan memberikan kepastian hukum.









 tpc.consulting
 tpc.consulting
 info@taxindo.co.id