• 19 Oktober 2026 - Untung Sedikit Tetap Lolos! Kisah PT SMI Membatalkan Koreksi TP Rp247 Juta: Bukti Kewajaran Harga Internal Lebih Kuat dari Benchmarking DJP (Putusan) • 19 Oktober 2026 - Tak Lolos Uji Substansi Jasa: Pelajaran Penting dari Putusan Pengadilan Pajak yang Mengabulkan Sebagian Sengketa Biaya Jasa Manajemen (Putusan) • 19 Oktober 2026 - Pajak Masukan Rp25 Miliar Hangus! Gara-gara Telat Berproduksi, Putusan Pengadilan Pajak Tolak Banding WP HTI (Putusan) • 19 Oktober 2026 - PPN Gagal Dikoreksi: Gudang Berikat Menang Lawan DJP, DPTDB Ternyata Bukan Syarat Substantif PPN Tidak Dipungut (Putusan) • 19 Oktober 2026 - Kemenangan Force Majeure Pajak: Bangun Mess Karyawan di Kebun Terpencil, PPN Masukan Sah Dikreditkan, Bukan Biaya Konsumtif! (Putusan) • 17 Oktober 2026 - Uji Kompetensi Pajak Digugat, Ini Putusan Tegas MK 341/2026 (Artikel) • 17 Oktober 2026 - Pengawasan AI Incar Rekening Kakap dan Waduk Siap Dinginkan Server Data: Era Baru Digitalisasi Indonesia Dimulai! (Berita) • 17 Oktober 2026 - Target Ekonomi 8 Persen Dipatok Demi Hindari Perangkap Demografi dan Serapan Kerja Menyusut: Mampukah Optimisme Konsumen Menopang Lompatan Nasional? (Berita) • 16 Oktober 2026 - Sistem Baru PPN Digital Incar Rp1 Triliun dan Berburu Pajak Kripto 23 Juta Akun: Cara Pemerintah Indonesia Bidik Transaksi Luar Negeri! (Berita) • 16 Oktober 2026 - Pemerintah Rem Pencairan Restitusi dan Obral Pajak Nol Persen Konsolidasi BUMN: Langkah Tetap Jaga Defisit APBN 2026! (Berita)
Indonesia Inggris Member Area

Penerapan Asas Timbal Balik (Resiprositas) Dan Perbandingan Skema Preferensi Tarif Dalam Hukum Kepabeanan

Taxindo Prime Consulting | Adv. Muhammad Faiz Nur Abshar, S.H. - Lilik F Pracaya, Ak., CA., ME., BKP (C)
Sabtu, 22 Agustus 2026 | 11:29 WIB
00:00
Optimum dengan Google Chrome
Penerapan Asas Timbal Balik (<em>Resiprositas</em>) Dan Perbandingan Skema Preferensi Tarif Dalam Hukum Kepabeanan

Dalam lalu lintas perdagangan internasional, Indonesia berpartisipasi dalam berbagai perjanjian perdagangan bebas bilateral maupun multilateral (Free Trade Agreement/FTA). Perjanjian ini memfasilitasi importasi dengan pembebanan Bea Masuk preferensi (bahkan hingga 0%) menggunakan Surat Keterangan Asal (SKA) atau Certificate of Origin. Namun, otoritas kepabeanan kerap menerapkan pengenaan tarif yang berbeda berdasarkan prinsip hukum internasional tertentu, salah satunya adalah Asas Timbal Balik (Resiprositas).

1. Memahami Asas Timbal Balik (Resiprositas) dalam Kepabeanan

Asas timbal balik atau resiprositas (reciprocal tariff rate treatment) merupakan sebuah pengaturan di mana suatu negara pengimpor menyesuaikan tarif bea masuknya dengan tarif yang diterapkan oleh negara pengekspor terhadap komoditas yang sama.

Berdasarkan ketentuan Undang-Undang Kepabeanan, Menteri Keuangan memiliki kewenangan untuk menetapkan tarif bea masuk yang besarnya berbeda dari tarif umum (MFN/Most-Favored Nation) berdasarkan perjanjian internasional. Dalam skema FTA tertentu (seperti kemitraan strategis regional), terdapat pembagian kelompok komoditas, di antaranya:

  • a. Jalur Normal (Normal Track): Komoditas yang disepakati untuk diturunkan tarifnya secara cepat hingga mencapai 0%.
  • b. Jalur Sensitif (Sensitive Track): Komoditas yang dianggap sensitif bagi industri domestik salah satu negara, sehingga penurunan tarifnya dilakukan secara bertahap atau ditahan di persentase tertentu (misalnya tetap di angka 5% atau 10%).

Asas resiprositas muncul ketika ada ketidakselarasan jalur klasifikasi. Apabila negara pengekspor memasukkan suatu komoditas ke dalam Sensitive Track (sehingga mereka masih memungut bea masuk dari komoditas Indonesia), maka Indonesia selaku negara pengimpor berhak menerapkan tarif timbal balik (resiprositas) setinggi tarif yang ditahan oleh negara pengekspor tersebut, meskipun di dalam negeri komoditas itu sebenarnya dijadwalkan masuk ke Normal Track. Langkah ini merupakan instrumen perlindungan perdagangan yang sah secara hukum internasional demi keadilan ekonomi antarnegara.

2. Sengketa Yuridis: Keharusan Pembuktian Riil Transaksi Ekspor

Dalam sengketa di Pengadilan Pajak, sering kali muncul perdebatan mengenai keabsahan penerapan tarif resiprositas ini. Wajib Pajak terkadang berargumen bahwa tarif resiprositas tidak sepatutnya dikenakan apabila secara faktual tidak pernah ada aktivitas eksportasi dari Indonesia ke negara pengekspor untuk jenis barang tersebut.

Namun, Pengadilan Pajak menegaskan bahwa pemenuhan asas resiprositas didasarkan pada hukum tertulis yang disepakati formal (lex dura sed tamen scripta) dan lampiran regulasi menteri keuangan yang mengikat. Pengenaan tarif timbal balik merujuk pada potensi tarif legal di dalam teks perjanjian antarnegara (by law), dan tidak mensyaratkan adanya pembuktian riil atau lacakan manifes fisik eksportasi barang tersebut secara kasuistik (by fact). Selama pos tarif (HS Code) barang tersebut secara sah tercantum dalam daftar komoditas resiprositas pada Peraturan Menteri Keuangan yang berlaku, maka otoritas pabean dibenarkan secara hukum untuk melakukan penetapan kembali (reassessment) tarif bea masuk.

3. Dinamika Multi-Skema

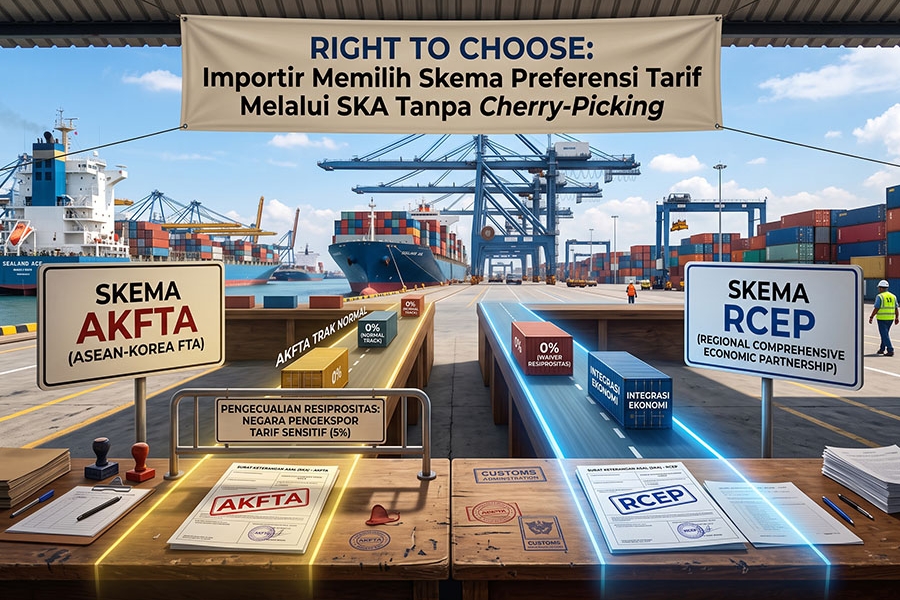
Persoalan hukum menjadi menarik ketika satu komoditas yang sama dari negara asal yang sama dilindungi oleh lebih dari satu perjanjian internasional secara simultan. Sebagai contoh, suatu barang pabean bisa saja dicakup dalam skema kawasan perdagangan bebas regional yang lama (seperti ASEAN-Korea Free Trade Area/AKFTA) sekaligus terikat dalam perjanjian megaregional baru (seperti Regional Comprehensive Economic Partnership/RCEP).

Lalu, bagaimana hukum memandang kondisi ini?

  • a. Ketentuan AKFTA: Mengatur klausul tarif resiprositas secara ketat sehingga atas pos HS komoditas tertentu dapat dikenai tarif bea masuk sebesar 5%.
  • b. Ketentuan RCEP: Menawarkan komitmen baru di mana hak atas tarif resiprositas dieliminasi atau disepakati untuk dihapus (waiver) demi integrasi ekonomi yang lebih dalam, sehingga menetapkan pembebanan tarif sebesar 0%.

Pengadilan Pajak menilai bahwa penggunaan skema preferensi merupakan hak pilihan (right to choose) dari importir saat mengajukan Pemberitahuan Impor Barang (PIB). Konsekuensi hukum yang timbul mutlak bergantung pada jenis Dokumen Klaim/Surat Keterangan Asal (SKA) yang diserahkan saat importasi. Apabila importir mendeklarasikan importasinya menggunakan skema preferensi yang lama (AKFTA), maka ia wajib patuh pada seluruh aturan turunannya, termasuk risiko pengenaan tarif resiprositas, dan tidak bisa mencampuradukkan (cherry-picking) keuntungan tarif dari skema RCEP secara sepihak tanpa menggunakan SKA RCEP sejak awal.

4. Kesimpulan

Perdagangan internasional yang diikat dalam FTA tidak serta-merta memberikan tarif nol persen secara mutlak. Perlindungan industri dalam negeri melalui instrumen hukum non-MFN seperti asas resiprositas tetap diakui kuat oleh hukum peradilan kepabeanan. Bagi para pelaku usaha, kejelian dalam mempelajari pos tarif sensitif serta ketepatan dalam memilih skema preferensi tarif (FTA) yang paling efisien sejak awal penyusunan dokumen pabean menjadi kunci utama guna menghindari risiko koreksi tarif dan tagihan kekurangan bea masuk di kemudian hari.

Adv. Muhammad Faiz Nur Abshar, S.H.
Tax Business Consultant and Lawyer

19 Oktober 2026 • Taxindo Prime Consulting | Lilik F Pracaya, Ak., CA., ME., BKP (C) - Ria Apriyanti, S.E., APCIT., APCTP

17 Oktober 2026 • Taxindo Prime Consulting | Lilik F Pracaya, Ak., CA., ME., BKP (C)

08 September 2026 • Taxindo Prime Consulting

06 September 2026 • Taxindo Prime Consulting | Lilik F Pracaya, Ak., CA., ME., BKP (C)

04 September 2026 • Taxindo Prime Consulting | Lilik F Pracaya, Ak., CA., ME., BKP (C)

Putusan Selengkapnya
19 Oktober 2026 • Taxindo Prime Consulting

Putusan Banding Pengadilan Pajak | PPh Tahunan Badan | Mengabulkan Sebagian

PUT-003234.15/2024/PP/M.IIIA Tahun 2025

19 Oktober 2026 • Taxindo Prime Consulting

Putusan Banding Pengadilan Pajak | PPh Tahunan Badan | Mengabulkan Sebagian

PUT-003095.152024PPM.IA Tahun 2025

Siapa Kami
Taxindo Prime Consulting (TPC) hadir sebagai mitra strategis terpercaya yang bergerak secara komprehensif di bidang konsultasi perpajakan, akuntansi, pengembangan bisnis, dan hukum bisnis. Dengan komitmen terhadap integritas dan profesionalisme, TPC berdedikasi untuk memberikan lebih dari sekadar jasa konsultasi; kami menyediakan edukasi, saran taktis, serta solusi konkret. Seluruh layanan kami dirancang untuk membedah dan menyelesaikan permasalahan perpajakan maupun bisnis klien secara objektif, mendalam, dan sepenuhnya independen demi menjaga kepatuhan dan keberlanjutan usaha.
KANTOR
Mega Plaza Building 12th Floor
Jl. H.R. Rasuna Said Kav C-3 Jakarta 12940

Phone :
+62 21 521 2686
+62 817 001 3303

Email :
info@taxindo.co.id
Copyright © 2026 Taxindo Prime Consulting

Seluruh konten di website ini hanya disajikan untuk tujuan informasi dan edukasi umum. Informasi ini tidak dimaksudkan sebagai pengganti nasihat atau konsultasi perpajakan profesional yang spesifik untuk situasi Anda. Kami sangat menganjurkan Anda untuk menghubungi tim konsultan kami secara langsung guna mendapatkan panduan dan nasihat yang tepat.

Taxindo Prime Consulting
Kalkulator Pajak dan Transfer Pricing
Kalender Pajak
×
Newsletter