• 16 Oktober 2026 - Sistem Baru PPN Digital Incar Rp1 Triliun dan Berburu Pajak Kripto 23 Juta Akun: Cara Pemerintah Indonesia Bidik Transaksi Luar Negeri! (Berita) • 16 Oktober 2026 - Pemerintah Rem Pencairan Restitusi dan Obral Pajak Nol Persen Konsolidasi BUMN: Langkah Tetap Jaga Defisit APBN 2026! (Berita) • 16 Oktober 2026 - Wajib Pajak Menang Total: Koreksi 100% Biaya Jasa Afiliasi Dibatalkan Karena Bukti Arm's Length Principle Kuat (Putusan) • 15 Oktober 2026 - Nasib Pajak Masukan Genset vs. Pupuk: Studi Kasus Pengkreditan PPN di Masa Pra-Operasi Sektor Sawit (Putusan) • 15 Oktober 2026 - Kalah di Pengadilan Pajak: Benarkah PPN Input Kebun Sawit Terpadu Tidak Boleh Dikreditkan Hanya Karena Menghasilkan TBS? (Putusan) • 15 Oktober 2026 - Duel Bukti: Mengapa Koreksi PPN Senilai Miliaran Rupiah PT GCPI Hanya Dikabulkan Sebagian oleh Pengadilan Pajak (Putusan) • 15 Oktober 2026 - PPN Royalti yang Di-Nihil-kan DJP Tetap Dikabulkan Majelis: Strategi WP Menang Sengketa Ekualisasi PPN dan PPh Badan (Putusan) • 15 Oktober 2026 - Koreksi Biaya Bunga Batal, Apakah Rugi Kurs Ikut Batal? Membedah Sengketa Selisih Kurs Akibat Transaksi Supplier Financing (Putusan) • 15 Oktober 2026 - Banding Ditolak Karena Terlambat Satu Hari: Pelajaran Pahit Kepatuhan Formal dalam Sengketa PPN PT YI (Putusan) • 15 Oktober 2026 - Wajib Pajak Menang Mutlak! Pengadilan Pajak Batalkan Koreksi PPN Hampir Rp10 Miliar, Tegaskan Status Kawasan Berikat Lebih Kuat dari Aturan Distribusi Barang! (Putusan)
Indonesia Inggris Member Area

Koreksi PPN Rp4 Miliar Dibatalkan! Kekuatan Asas Keadilan Majelis Menang Atas Syarat Formal Kode Faktur Pajak Kawasan Berikat

Putusan Pengadilan Pajak | PPN | Banding | Mengabulkan Seluruhnya

PUT-000083.16/2018/PP/M.XVA Tahun 2019 – 25 Februari 2019

Taxindo Prime Consulting | Adv Muhammad Faiz Nur Abshar, S.H. - Lilik F Pracaya, Ak., CA., ME., BKP (C)
Rabu, 01 April 2026 | 14:02 WIB
00:00
Optimum dengan Google Chrome
<b>Koreksi PPN Rp4 Miliar Dibatalkan! Kekuatan Asas Keadilan Majelis Menang Atas Syarat Formal Kode Faktur Pajak Kawasan Berikat </b>

Fasilitas PPN Kawasan Berikat: Analisis Substansi vs. Formalitas dalam Putusan PT PHPO

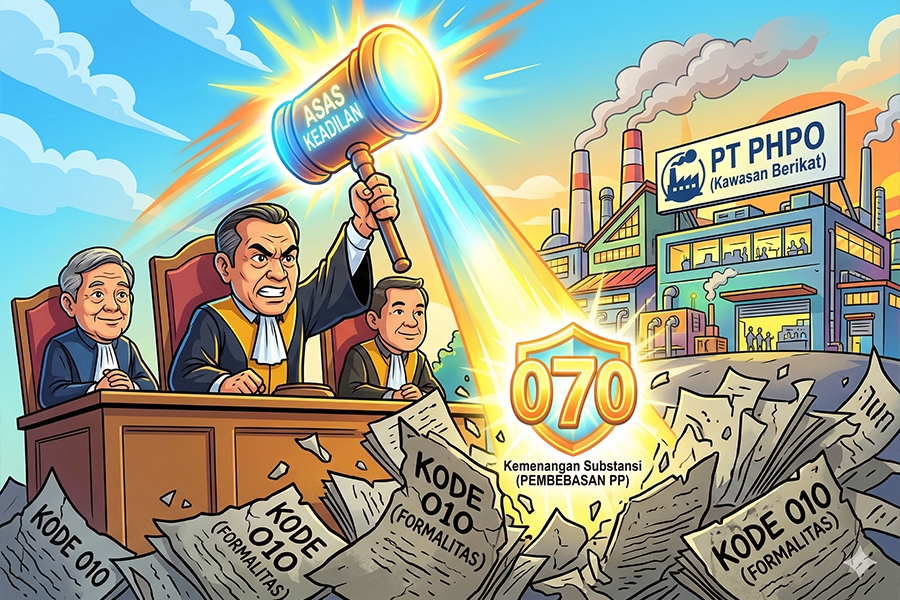
Penerapan fasilitas Pajak Pertambahan Nilai (PPN) Tidak Dipungut atas pemasukan Bahan Baku Kelapa Sawit (Crude Palm Oil/CPO) ke Kawasan Berikat menjadi isu krusial dalam Putusan ini. Sengketa antara PT PHPO dan Direktorat Jenderal Pajak (DJP) ini berpusat pada validitas Faktur Pajak Masukan (FPM) dengan kode transaksi '010' yang seharusnya menggunakan kode '070' pasca penetapan status Pengusaha Dalam Kawasan Berikat (PDKB) PT PHPO. Meskipun DJP berpegang teguh pada persyaratan formal PPN yang tidak dipungut tidak dapat dikreditkan, Majelis Hakim membatalkan koreksi Rp4.109.866.935,00 dengan menekankan pada substansi, asas keadilan, dan ketiadaan kerugian negara akibat PPN yang telah disetor oleh penjual.


Inti Konflik: Kode Transaksi '010' vs '070'

Inti konflik dalam sengketa ini bermula dari pengukuhan status PDKB PT PHPO pada 26 Juni 2015. Berdasarkan Peraturan Menteri Keuangan (PMK) terkait Kawasan Berikat, setiap pemasukan barang dari Tempat Lain Dalam Daerah Pabean (TLDDP) untuk diolah di KB berhak mendapat fasilitas PPN Tidak Dipungut, dan wajib dibuatkan FPM dengan Kode Transaksi '070'. Namun, FPM yang diterima PT PHPO atas pembelian CPO pada Masa Pajak Juli 2015 menggunakan Kode '010' (PPN dipungut). DJP secara tegas mengacu pada Pasal 14 ayat (2c) PMK-120/PMK.04/2013 yang melarang pengkreditan PPN yang seharusnya tidak dipungut. DJP mengklaim bahwa FPM tersebut cacat formal dan material karena mengandung keterangan yang tidak sesuai dengan perlakuan PPN yang sesungguhnya.

Argumen PT PHPO: Aspek Bisnis dan Ketiadaan Kerugian Negara

PT PHPO, sebagai pihak yang menerima fasilitas, mengajukan keberatan dengan argumentasi yang lebih bersifat yuridis dan bisnis. PT PHPO menjelaskan bahwa kontrak pembelian CPO telah disepakati sebelum status PDKB berlaku, dan menuntut amandemen kontrak setelah status PDKB efektif berisiko menimbulkan wanprestasi sesuai KUHPerdata. Lebih penting lagi, PT PHPO menekankan fakta bahwa PPN yang tertera pada faktur '010' telah dibayar oleh PT PHPO dan telah disetor ke kas negara oleh PKP Penjual. Argumentasi ini secara material menunjukkan tidak adanya kerugian pada keuangan negara.

Resolusi Majelis Hakim: Keadilan di Atas Formalitas

Resolusi atas perselisihan ini datang dari Majelis Hakim Pengadilan Pajak yang berpendapat bahwa FPM tersebut tidak dapat dianggap Faktur Pajak Tidak Lengkap atau fiktif. Majelis mengabaikan cacat formal pada kode transaksi. Pertimbangan kunci Majelis adalah penerapan asas keadilan. Mengingat PT PHPO adalah PDKB yang fokus pada ekspor (94% penjualan), penolakan pengkreditan PM akan menyebabkan double taxation atau pajak berganda, yang bertentangan dengan prinsip dasar PPN dan asas keadilan. Oleh karena itu, Majelis mengabulkan seluruh permohonan banding PT PHPO.

Implikasi Putusan bagi Perusahaan Kawasan Berikat

Putusan ini menghasilkan implikasi penting bagi praktik perpajakan, terutama bagi perusahaan yang beroperasi di Kawasan Berikat. Keputusan Majelis menegaskan bahwa dalam situasi tertentu, substansi dan asas keadilan dapat mengalahkan formalitas administratif yang kaku, terutama jika terbukti PPN telah disetor dan tidak ada kerugian negara. Namun, putusan ini juga merupakan pengingat bagi setiap PDKB untuk memastikan kepatuhan formal secara ketat. Kegagalan memastikan PKP Penjual menerbitkan Kode '070' tetap menjadi risiko sengketa yang tinggi, apalagi dengan semakin ketatnya regulasi PPN Kawasan Berikat saat ini.

Analisa Komprehensif dan Putusan Pengadilan Pajak atas Sengketa Ini Tersedia di sini
Adv. Muhammad Faiz Nur Abshar, S.H.
Tax Business Consultant and Lawyer

16 Oktober 2026 • Taxindo Prime Consulting

Putusan Banding Pengadilan Pajak | PPh Tahunan Badan | Mengabulkan Seluruhnya

PUT-001999.15/2020/PP/M.IIIA Tahun 2022

15 Oktober 2026 • Taxindo Prime Consulting

Putusan Banding Pengadilan Pajak | PPN | Mengabulkan Sebagian

PUT-001709.16/2018/PP/M.VIIIA Tahun 2019

15 Oktober 2026 • Taxindo Prime Consulting

Putusan Banding Pengadilan Pajak | PPN | Menolak Banding/ Gugatan

PUT-001102.16/2018/PP/M.XVA Tahun 2019

15 Oktober 2026 • Taxindo Prime Consulting

Putusan Banding Pengadilan Pajak | PPN | Mengabulkan Sebagian

PUT-000831.162020PPM.XIA Tahun 2024

15 Oktober 2026 • Taxindo Prime Consulting

Putusan Banding Pengadilan Pajak | PPN | Mengabulkan Seluruhnya

PUT-000829.16/2020/PP.MXIA Tahun 2024

15 Oktober 2026 • Taxindo Prime Consulting

Putusan Banding Pengadilan Pajak | PPh Tahunan Badan | Mengabulkan Sebagian

PUT-000819.152020PPM.XIA Tahun 2024

15 Oktober 2026 • Taxindo Prime Consulting

Putusan Banding Pengadilan Pajak | KUP | Tidak Dapat Diterima

PUT-000299.16/2019/PP/HT.II Tahun 2019

15 Oktober 2026 • Taxindo Prime Consulting

Putusan Banding Pengadilan Pajak | PPN | Mengabulkan Seluruhnya

PUT-000085.16/2019/PP/M.IIIA Tahun 2025

15 Oktober 2026 • Taxindo Prime Consulting

Putusan Banding Pengadilan Pajak | PPN | Mengabulkan Seluruhnya

PUT-000083.16/2018/PP/M.XVA Tahun 2019

15 Oktober 2026 • Taxindo Prime Consulting

Putusan Banding Pengadilan Pajak | PPN | Mengabulkan Sebagian

PUT-000024.16/2023/PP/M.IB Tahun 2025

Siapa Kami
Taxindo Prime Consulting (TPC) hadir sebagai mitra strategis terpercaya yang bergerak secara komprehensif di bidang konsultasi perpajakan, akuntansi, pengembangan bisnis, dan hukum bisnis. Dengan komitmen terhadap integritas dan profesionalisme, TPC berdedikasi untuk memberikan lebih dari sekadar jasa konsultasi; kami menyediakan edukasi, saran taktis, serta solusi konkret. Seluruh layanan kami dirancang untuk membedah dan menyelesaikan permasalahan perpajakan maupun bisnis klien secara objektif, mendalam, dan sepenuhnya independen demi menjaga kepatuhan dan keberlanjutan usaha.
KANTOR
Mega Plaza Building 12th Floor
Jl. H.R. Rasuna Said Kav C-3 Jakarta 12940

Phone :
+62 21 521 2686
+62 817 001 3303

Email :
info@taxindo.co.id
Copyright © 2026 Taxindo Prime Consulting

Seluruh konten di website ini hanya disajikan untuk tujuan informasi dan edukasi umum. Informasi ini tidak dimaksudkan sebagai pengganti nasihat atau konsultasi perpajakan profesional yang spesifik untuk situasi Anda. Kami sangat menganjurkan Anda untuk menghubungi tim konsultan kami secara langsung guna mendapatkan panduan dan nasihat yang tepat.

Taxindo Prime Consulting
Kalkulator Pajak dan Transfer Pricing
Kalender Pajak
×
Newsletter